Questões de Concurso Sobre estatística
Foram encontradas 14.366 questões


Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
TJ-SE
Prova:
CESPE / CEBRASPE - 2014 - TJ-SE - Analista Judiciário - Estatística |
Q410718
Estatística

O quadro acima mostra uma síntese da movimentação processual dos tribunais de justiça dos estados de São Paulo, Rio de Janeiro, Minas Gerais, Rio Grande do Sul e do total da justiça estadual no Brasil em 2010. Considere que o estoque de processos em andamento no estado j (Ej ), no final de 2010, seja um indicador que se define como Ej = Xj + Yj - Zj - Wj , em que j = 1, 2, ..., 27; Xj representa o número de casos novos registrados em 2010 no estado j; Yj seja a quantidade de casos pendentes no estado j (i.e., casos anteriores que não foram solucionados até o final de 2010); Zj denota o total de processos baixados (arquivados) no estado j durante 2010 e Wj seja o número de sentenças e decisões proferidas no estado j até o final de 2010. Considere, por fim, que, para todos os efeitos, o Distrito Federal seja um estado. Com base nessas informações e no quadro acima, julgue os itens que se seguem.
Considerando-se que representem, respectivamente, as médias aritméticas das variáveis X, Y, Z e W, então
 representa a média aritmética da distribuição dos estoques de processos observados nos tribunais estaduais.
Considerando-se que
representem, respectivamente, as médias aritméticas das variáveis X, Y, Z e W, então representa a média aritmética da distribuição dos estoques de processos observados nos tribunais estaduais.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
TJ-SE
Prova:
CESPE / CEBRASPE - 2014 - TJ-SE - Analista Judiciário - Estatística |
Q410717
Estatística
O quadro acima mostra uma síntese da movimentação processual dos tribunais de justiça dos estados de São Paulo, Rio de Janeiro, Minas Gerais, Rio Grande do Sul e do total da justiça estadual no Brasil em 2010. Considere que o estoque de processos em andamento no estado j (Ej ), no final de 2010, seja um indicador que se define como Ej = Xj + Yj - Zj - Wj , em que j = 1, 2, ..., 27; Xj representa o número de casos novos registrados em 2010 no estado j; Yj seja a quantidade de casos pendentes no estado j (i.e., casos anteriores que não foram solucionados até o final de 2010); Zj denota o total de processos baixados (arquivados) no estado j durante 2010 e Wj seja o número de sentenças e decisões proferidas no estado j até o final de 2010. Considere, por fim, que, para todos os efeitos, o Distrito Federal seja um estado. Com base nessas informações e no quadro acima, julgue os itens que se seguem.
O quadro apresentado é uma tabela de contingência que mostra o cruzamento entre uma variável qualitativa nominal com 4 níveis de resposta (estados) e outra variável qualitativa com quatro níveis de resposta (casos novos, pendentes, baixados e resolvidos).
O quadro apresentado é uma tabela de contingência que mostra o cruzamento entre uma variável qualitativa nominal com 4 níveis de resposta (estados) e outra variável qualitativa com quatro níveis de resposta (casos novos, pendentes, baixados e resolvidos).
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
TJ-SE
Prova:
CESPE / CEBRASPE - 2014 - TJ-SE - Analista Judiciário - Estatística |
Q410716
Estatística
O quadro acima mostra uma síntese da movimentação processual dos tribunais de justiça dos estados de São Paulo, Rio de Janeiro, Minas Gerais, Rio Grande do Sul e do total da justiça estadual no Brasil em 2010. Considere que o estoque de processos em andamento no estado j (Ej ), no final de 2010, seja um indicador que se define como Ej = Xj + Yj - Zj - Wj , em que j = 1, 2, ..., 27; Xj representa o número de casos novos registrados em 2010 no estado j; Yj seja a quantidade de casos pendentes no estado j (i.e., casos anteriores que não foram solucionados até o final de 2010); Zj denota o total de processos baixados (arquivados) no estado j durante 2010 e Wj seja o número de sentenças e decisões proferidas no estado j até o final de 2010. Considere, por fim, que, para todos os efeitos, o Distrito Federal seja um estado. Com base nessas informações e no quadro acima, julgue os itens que se seguem.
Considerando-se apenas os dados relativos aos estados de São Paulo, Rio de Janeiro, Minas Gerais e Rio Grande do Sul quanto à dispersão entre duas variáveis, é correto afirmar que a covariância entre Z e W é superior a 1 e inferior a 2.
Considerando-se apenas os dados relativos aos estados de São Paulo, Rio de Janeiro, Minas Gerais e Rio Grande do Sul quanto à dispersão entre duas variáveis, é correto afirmar que a covariância entre Z e W é superior a 1 e inferior a 2.
Q408882
Estatística
Com relação aos processos utilizados na modelagem de Box-Jenkins afirma-se:
I - Os modelos de média móvel MA(1) e MA(2) são sempre estacionários.
II - Os modelos autoregressivos AR(1) são sempre estacionários.
III - Um processo autoregressivo de ordem P pode ser representado por um processo de média móvel de ordem infinita.
É correto apenas o que se afirma em
I - Os modelos de média móvel MA(1) e MA(2) são sempre estacionários.
II - Os modelos autoregressivos AR(1) são sempre estacionários.
III - Um processo autoregressivo de ordem P pode ser representado por um processo de média móvel de ordem infinita.
É correto apenas o que se afirma em
Q408881
Estatística
Com relação ao Modelo Linear Generalizado (MLG) afirma-se:
I - Uma variável aleatória com distribuição uniforme pode ser variável resposta do MLG.
II - A função de verossimilhança é um critério muito utilizado para verificar o ajuste do MLG.
III - A componente sistêmica do MLG é caracterizada pelas variáveis explanatórias.
É correto apenas o que se afirma em
I - Uma variável aleatória com distribuição uniforme pode ser variável resposta do MLG.
II - A função de verossimilhança é um critério muito utilizado para verificar o ajuste do MLG.
III - A componente sistêmica do MLG é caracterizada pelas variáveis explanatórias.
É correto apenas o que se afirma em
Q408880
Estatística
A modelagem de Box-Jenkins envolve basicamente três estágios: identificação dos modelos a serem testados, estimação dos parâmetros dos modelos e teste de adequação. No estágio de identificação, as especificações funcionais dos modelos podem ser escolhidas com base na avaliação de correlogramas obtidos a partir da série temporal que se deseja modelar. Com relação aos correlogramas são apresentadas as seguintes afirmativas:
I - Quando correlograma e correlograma parcial apresentam padrões de decaimento exponencial com ou sem oscilações ou decaimento em onda senoidal, o modelo indicado é o ARMA.
II - Para correlogramas que apresentam truncamento abrupto o modelo mais apropriado é o AR.
III - Para correlogramas parciais que apresentam truncamento abrupto, o modelo mais apropriado é o MA.
É correto apenas o que se afirma em
I - Quando correlograma e correlograma parcial apresentam padrões de decaimento exponencial com ou sem oscilações ou decaimento em onda senoidal, o modelo indicado é o ARMA.
II - Para correlogramas que apresentam truncamento abrupto o modelo mais apropriado é o AR.
III - Para correlogramas parciais que apresentam truncamento abrupto, o modelo mais apropriado é o MA.
É correto apenas o que se afirma em
Q408879
Estatística
Estima-se um parâmetro  a partir de uma amostra de tamanho N usando um estimador, cuja estimativa possui distribuição ƒ(x), apresentada abaixo:
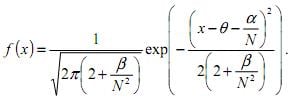
Sabendo-se que α e ß são constantes reais e positivas, conclui-se que o estimador é
a partir de uma amostra de tamanho N usando um estimador, cuja estimativa possui distribuição ƒ(x), apresentada abaixo: Sabendo-se que α e ß são constantes reais e positivas, conclui-se que o estimador é
Q408877
Estatística
Sejam Wk e Yk séries temporais obtidas a partir da série Zk das seguintes maneiras: Wk = Z2k e Yk= 0,5Zk-1 + Zk e Yk= 0,5Zk+1 . A série temporal Zk possui função de autocorrelação apresentada na figura a seguir.
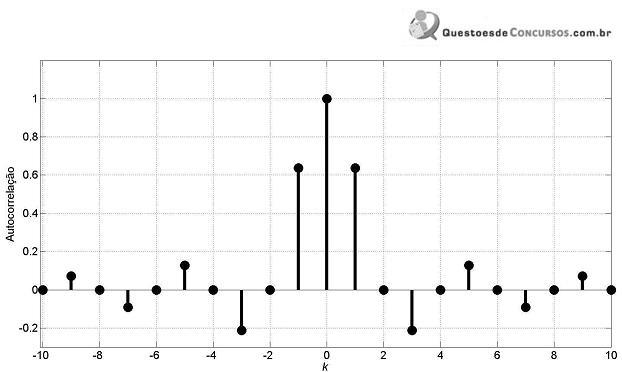
Com relação a essas séries temporais, afirma-se:
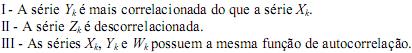
É correto apenas o que se afirma em
Com relação a essas séries temporais, afirma-se:
É correto apenas o que se afirma em
Q408876
Estatística
Seja  uma série temporal, sendo
 um processo gaussiano branco de média nula. Definindo-se
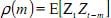 , em que
 é o operador valor esperado, e sabendo-se que
 , o valor de
 é
uma série temporal, sendo um processo gaussiano branco de média nula. Definindo-se , em que é o operador valor esperado, e sabendo-se que , o valor de é
Q408874
Estatística
Uma série temporal  é dada por
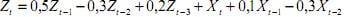 , sendo Xt um processo gaussiano branco de média nula. Essa série temporal é modelada por um processo
é dada por , sendo Xt um processo gaussiano branco de média nula. Essa série temporal é modelada por um processo
Q408873
Estatística
Os resultados de uma pesquisa são apresentados parcialmente na seguinte tabela.
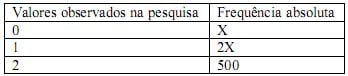
Sabendo-se que 2 é moda, o menor valor da média é
Sabendo-se que 2 é moda, o menor valor da média é
Q408872
Estatística
Uma pesquisa avalia a taxa de poupança em função da renda familiar (RF), do nível de escolaridade do chefe de família (NECF), do número de filhos (NF), da idade do chefe de família (ICF) e da intensidade de consumo familiar de bens não duráveis (CBND). Os coeficientes de correlação parcial entre a taxa de poupança e as variáveis independentes mencionadas são apresentadas na tabela a seguir.

Com base nesses resultados, as duas variáveis que permitem prever com maior precisão a taxa de poupança de uma família são:
Com base nesses resultados, as duas variáveis que permitem prever com maior precisão a taxa de poupança de uma família são:
Q408871
Estatística
O gráfico de setores da figura a seguir apresenta as notas obtidas pelos candidatos de um concurso público. Conforme a legenda desse gráfico, as notas obtidas pelos candidatos variam de 2 até 8, sendo que, por exemplo, 10% dos candidatos obtiveram nota 2.
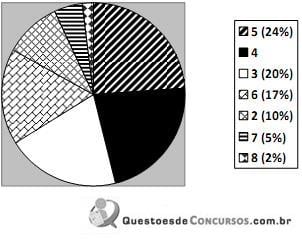
Sejam Mo e Md a moda e a mediana respectivamente, o valor de Mo + 2 Md é
Sejam Mo e Md a moda e a mediana respectivamente, o valor de Mo + 2 Md é
Q408870
Estatística
A seguinte figura ilustra o diagrama de dispersão das grandezas X e Y.
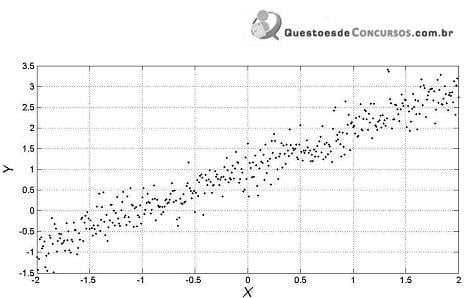
Empregando regressão linear simples baseada no método mínimos quadrados, a reta de regressão para os dados apresentados no diagrama de dispersão é
Empregando regressão linear simples baseada no método mínimos quadrados, a reta de regressão para os dados apresentados no diagrama de dispersão é
Q408868
Estatística
Em uma pesquisa de satisfação, clientes de uma concessionária de veículos avaliam o atendimento atribuindo notas de 0 a 10 (qualquer número real na faixa de 0 a 10). A tabela abaixo apresenta os resultados da pesquisa.
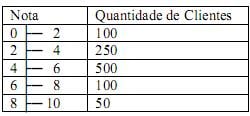
Utilizando o método da interpolação linear, o valor aproximado da mediana é
Utilizando o método da interpolação linear, o valor aproximado da mediana é
Q408867
Estatística
Os eventos X e Y, associados a um determinado espaço amostral, possuem probabilidades (P(X) e P(Y)) que satisfazem as seguintes inequações 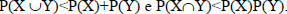 Os eventos X e Y são
Q408866
Estatística
Uma fábrica possui duas máquinas que produzem componentes eletrônicos. A máquina AZUL produz 1500 componentes diariamente, enquanto a máquina VERDE produz 500 componentes diariamente. Sabe-se que 2% dos componentes produzidos pela máquina AZUL são defeituosos e que 6% dos componentes produzidos pela máquina VERDE são defeituosos. Os componentes produzidos pelas duas máquinas são misturados e empacotados. Qual a probabilidade, em porcentagem, de que um parafuso escolhido aleatoriamente seja defeituoso?
Q408865
Estatística
As funções densidade de probabilidade (fdp) das variáveis aleatórias X e Y são esboçadas na figura a seguir.
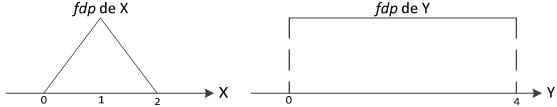
O valor da média da variável aleatória Z=X+2Y é
O valor da média da variável aleatória Z=X+2Y é
Ano: 2014
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2014 - Petrobras - Engenheiro de Produção Júnior |
Q405681
Estatística
Se X e Y são duas variáveis aleatórias, a representação da correlação entre elas é
Ano: 2014
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2014 - Petrobras - Engenheiro de Produção Júnior |
Q405676
Estatística
O caixa de um banco, nos horários de pico, recebe, em média, 3 clientes a cada minuto. A chegada dos clientes, nesses horários, obedece a uma distribuição de Poisson.
Assim, a probabilidade para
Assim, a probabilidade para

 Conheça nossos planos