Questões de Concurso Sobre estatística
Foram encontradas 14.373 questões


Um experimento foi realizado com o propósito de avaliar
o efeito de três diferentes pacotes de serviços de comunicação de
dados (tratamento) no volume de reclamações (resposta). As
unidades experimentais foram nove grandes cidades, agrupadas em
três blocos com três cidades cada. Em cada bloco, cada cidade
recebeu casualmente um tratamento, o que resultou na distribuição
exibida na tabela acima.
Com relação aos experimentos em blocos completos casualizados, julgue o item a seguir.
No delineamento em blocos completos casualizados, os
tamanhos de amostras para os diferentes tratamentos podem ser
diferentes, mas complicações na análise estatística podem
ocorrer se houver perdas de dados dentro de um ou mais
blocos.
Sabendo que, em determinado estudo, o volume de transmissão de dados foi considerado um modelo de séries temporais na forma

em que n ≥ 1, at representa um ruído branco com média nula e desvio padrão igual a 1, e t ∈ {..., -1, 0, 1...}, julgue o seguinte item.
A autocorrelação entre Zt-n e Zt+n é nula.
Sabendo que, em determinado estudo, o volume de transmissão de dados foi considerado um modelo de séries temporais na forma

em que n ≥ 1, at representa um ruído branco com média nula e desvio padrão igual a 1, e t ∈ {..., -1, 0, 1...}, julgue o seguinte item.
A função de densidade espectral desse processo é
f(ω) = c[1,25 + cos(ω)]n
, em que |ω| ≤ π e c é uma constante de
normalização.
Sabendo que, em determinado estudo, o volume de transmissão de dados foi considerado um modelo de séries temporais na forma

em que n ≥ 1, at representa um ruído branco com média nula e desvio padrão igual a 1, e t ∈ {..., -1, 0, 1...}, julgue o seguinte item.
A série temporal segue um processo ARMA(0, n) com média
nula.
Sabendo que, em determinado estudo, o volume de transmissão de dados foi considerado um modelo de séries temporais na forma

em que n ≥ 1, at representa um ruído branco com média nula e desvio padrão igual a 1, e t ∈ {..., -1, 0, 1...}, julgue o seguinte item.
O processo pode ser escrito na forma invertida como 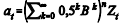 , em que B representa o operador de
atraso.

Considerando a tabela acima, em que são evidenciados os resultados de levantamento feito para o estudo da relação preço-demanda em um serviço de comunicação de dados, e o modelo de regressão linear simples na forma Di = αPi + εi , em que εi representa um erro aleatório com média nula e variância residual V, e α é o coeficiente do modelo, julgue o item subsequente.
O erro padrão do estimador de mínimos quadrados do
coeficiente α é igual ou superior a 0,4.
Considerando a tabela acima, em que são evidenciados os resultados de levantamento feito para o estudo da relação preço-demanda em um serviço de comunicação de dados, e o modelo de regressão linear simples na forma Di = αPi + εi , em que εi representa um erro aleatório com média nula e variância residual V, e α é o coeficiente do modelo, julgue o item subsequente.
A estimativa da variância residual V é igual ou superior a 15.
Considerando a tabela acima, em que são evidenciados os resultados de levantamento feito para o estudo da relação preço-demanda em um serviço de comunicação de dados, e o modelo de regressão linear simples na forma Di = αPi + εi , em que εi representa um erro aleatório com média nula e variância residual V, e α é o coeficiente do modelo, julgue o item subsequente.
A estimativa de mínimos quadrados ordinários do coeficiente
α é superior a 1,4 e inferior a 1,5.
Considerando a tabela acima, em que são evidenciados os resultados de levantamento feito para o estudo da relação preço-demanda em um serviço de comunicação de dados, e o modelo de regressão linear simples na forma Di = αPi + εi , em que εi representa um erro aleatório com média nula e variância residual V, e α é o coeficiente do modelo, julgue o item subsequente.
O coeficiente α representa a correlação linear de Pearson entre
as variáveis preço e demanda.

Um estudo econométrico considerou o modelo de regressão linear múltipla na forma Yi = β0 + β1X1,i + β2X2,i + εi, em que i = 1, ..., n; Yi representa a variável resposta, X1,i e X2,i são as variáveis explicativas; β0 ,β1 e β2 são os coeficientes (fixos) do modelo; e εi representa o erro aleatório normal com média zero e variância σ2 .
Considerando essas informações e as tabelas acima, que mostram resultados pertinentes ao referido modelo, cujos coeficientes foram obtidos com base no método de mínimos quadrados ordinários, julgue o item a seguir.
A variância de Yi
é igual a σ2
, cuja estimativa corresponde à
variância amostral de Yi
, ou seja, 
Um estudo econométrico considerou o modelo de regressão linear múltipla na forma Yi = β0 + β1X1,i + β2X2,i + εi, em que i = 1, ..., n; Yi representa a variável resposta, X1,i e X2,i são as variáveis explicativas; β0 ,β1 e β2 são os coeficientes (fixos) do modelo; e εi representa o erro aleatório normal com média zero e variância σ2 .
Considerando essas informações e as tabelas acima, que mostram resultados pertinentes ao referido modelo, cujos coeficientes foram obtidos com base no método de mínimos quadrados ordinários, julgue o item a seguir.
Suponha que X1,i seja uma variável indicadora e que X2,i seja uma variável quantitativa. Nesse caso, o modelo combinará aspectos da análise de variância e da análise de regressão, e seu estudo pode ser feito com técnicas da análise de covariância (ANCOVA).
Um estudo econométrico considerou o modelo de regressão linear múltipla na forma Yi = β0 + β1X1,i + β2X2,i + εi, em que i = 1, ..., n; Yi representa a variável resposta, X1,i e X2,i são as variáveis explicativas; β0 ,β1 e β2 são os coeficientes (fixos) do modelo; e εi representa o erro aleatório normal com média zero e variância σ2 .
Considerando essas informações e as tabelas acima, que mostram resultados pertinentes ao referido modelo, cujos coeficientes foram obtidos com base no método de mínimos quadrados ordinários, julgue o item a seguir.
O intercepto do modelo ajustado não tem significância
estatística.
Um estudo econométrico considerou o modelo de regressão linear múltipla na forma Yi = β0 + β1X1,i + β2X2,i + εi, em que i = 1, ..., n; Yi representa a variável resposta, X1,i e X2,i são as variáveis explicativas; β0 ,β1 e β2 são os coeficientes (fixos) do modelo; e εi representa o erro aleatório normal com média zero e variância σ2 .
Considerando essas informações e as tabelas acima, que mostram resultados pertinentes ao referido modelo, cujos coeficientes foram obtidos com base no método de mínimos quadrados ordinários, julgue o item a seguir.
Com nível de significância de 5%, a hipótese nula
H0 :β1 = β2 = 0 é rejeitada, o que sugere que o modelo ajustado
produz boas estimativas para o valor esperado da variável
resposta em função das duas variáveis explicativas.
Um estudo econométrico considerou o modelo de regressão linear múltipla na forma Yi = β0 + β1X1,i + β2X2,i + εi, em que i = 1, ..., n; Yi representa a variável resposta, X1,i e X2,i são as variáveis explicativas; β0 ,β1 e β2 são os coeficientes (fixos) do modelo; e εi representa o erro aleatório normal com média zero e variância σ2 .
Considerando essas informações e as tabelas acima, que mostram resultados pertinentes ao referido modelo, cujos coeficientes foram obtidos com base no método de mínimos quadrados ordinários, julgue o item a seguir.
O coeficiente de determinação ou explicação (R2
) é igual ou
superior a 55%.
Um estudo econométrico considerou o modelo de regressão linear múltipla na forma Yi = β0 + β1X1,i + β2X2,i + εi, em que i = 1, ..., n; Yi representa a variável resposta, X1,i e X2,i são as variáveis explicativas; β0 ,β1 e β2 são os coeficientes (fixos) do modelo; e εi representa o erro aleatório normal com média zero e variância σ2 .
Considerando essas informações e as tabelas acima, que mostram resultados pertinentes ao referido modelo, cujos coeficientes foram obtidos com base no método de mínimos quadrados ordinários, julgue o item a seguir.
A estimativa de máxima verossimilhança do coeficiente β2 é inferior a -1 e superior a -2.

Em um estudo acerca da qualidade dos serviços de
telefonia móvel prestados pelas operadoras, foram consideradas três
variáveis quantitativas, X1, X2 e X3. Na tabela acima, são mostradas
as cargas fatoriais relativas a essas variáveis, em que se associa,
para cada variável Xk, uma comunalidade ck.
Considerando essas informações, julgue o próximo item.
As comunalidades são c1 = 0,7; c2 = 1,2; e c3 = 0.
Em um estudo acerca da qualidade dos serviços de
telefonia móvel prestados pelas operadoras, foram consideradas três
variáveis quantitativas, X1, X2 e X3. Na tabela acima, são mostradas
as cargas fatoriais relativas a essas variáveis, em que se associa,
para cada variável Xk, uma comunalidade ck.
Considerando essas informações, julgue o próximo item.
O percentual da variação total explicada pelos dois fatores é
inferior a 60% da variação total.
Considere uma amostra aleatória simples X1, X2, ..., Xn retirada de uma distribuição normal apresenta média μ e desvio padrão 1 e, para a estimação bayesiana dessa média, suponha que μ siga uma distribuição normal padrão e que a função de perda (loss function) seja expressa como L(μ, τ) = (μ - τ(X))2 , em que X = (X1, X2, ..., Xn) e τ é uma função real da amostra. Com base nessas hipóteses, julgue o item seguinte.
A distribuição a priori conjugada da média μ é normal com
média nula e variância unitária.
Considere uma amostra aleatória simples X1, X2, ..., Xn retirada de uma distribuição normal apresenta média μ e desvio padrão 1 e, para a estimação bayesiana dessa média, suponha que μ siga uma distribuição normal padrão e que a função de perda (loss function) seja expressa como L(μ, τ) = (μ - τ(X))2 , em que X = (X1, X2, ..., Xn) e τ é uma função real da amostra. Com base nessas hipóteses, julgue o item seguinte.
Se n = 100, o valor do risco de Bayes é superior a 0,015.
Considere uma amostra aleatória simples X1, X2, ..., Xn retirada de uma distribuição normal apresenta média μ e desvio padrão 1 e, para a estimação bayesiana dessa média, suponha que μ siga uma distribuição normal padrão e que a função de perda (loss function) seja expressa como L(μ, τ) = (μ - τ(X))2 , em que X = (X1, X2, ..., Xn) e τ é uma função real da amostra. Com base nessas hipóteses, julgue o item seguinte.
O estimador de Bayes (convencional) para a média μ é 

 Conheça nossos planos