Questões de Concurso
Sobre estimativa de máxima verossimilhança em estatística
Foram encontradas 157 questões


Sejam variáveis aleatórias independentes e identicamente distribuídas segundo uma distribuição exponencial com parâmetro de taxa , cuja função densidade é:
Com base nessa amostra, analise as seguintes assertivas:
I. A função de log-verossimilhança de é:
II. A equação de máxima verossimilhança é:
III. O estimador de máxima verossimilhança de é:
IV. A segunda derivada da log-verossimilhança é positiva no ponto crítico, o que permite classificá-lo como ponto de máximo.
Quais estão corretas?
 desses ativos é de alto retorno, e o restante é de
baixo retorno, em que
 {0, 1, 2, ...,1}. Um investidor realiza
5 sorteios aleatórios e independentes entre esses 12 ativos,
sempre repondo o ativo sorteado antes do próximo sorteio,
de modo que a composição do mercado seja sempre a mesma.
Nos 5 sorteios realizados, o investidor observou 4 ativos de alto
retorno e 1 ativo de baixo retorno.
Com base na situação precedente, assinale a opção que representa corretamente o valor de
que torna mais provável o resultado
observado pelo investidor nos 5 sorteios, utilizando o método de
máxima verossimilhança. Em uma avaliação de impacto de um novo programa de atenção primária à saúde, um gestor público modela a probabilidade de óbito em até 30 dias (variável resposta binária: 1 = óbito, 0 = sobrevida) usando regressão logística binária, com variáveis explicativas: idade, índice de comorbidades, adesão ao protocolo e condição socioeconômica. Em relação à teoria e prática da regressão logística, julgue os itens a seguir:
I. O modelo de regressão logística estima a probabilidade P(Y = 1 ∣ X) = 1 / 1+e−Xβ, sendo que os parâmetros β são obtidos por máxima verossimilhança (MV), e diferentemente do modelo linear de probabilidade (MLP), os valores preditos ficam restritos ao intervalo [0,1].
II. Se o coeficiente estimado para idade for βidade = 0,05, a interpretação é que um aumento de uma unidade na idade está associado a um aumento de 5% na probabilidade de óbito, mantendo as demais variáveis constantes.
III. O modelo logístico não requer normalidade dos resíduos nem homocedasticidade, mas exige independência das observações e ausência de multicolinearidade perfeita ou quase perfeita.
IV. A área sob a curva ROC (AUC) é uma medida de acurácia discriminativa do modelo: valores próximos a 0,5 indicam discriminação aleatória, enquanto valores acima de 0,8 sugerem bom poder discriminativo.
V. O teste de Hosmer-Lemeshow é frequentemente usado para avaliar a calibração do modelo logístico, ou seja, se as probabilidades preditas correspondem às frequências observadas. Um resultado não significativo (p > 0,05) indica boa calibração.
Assinale a alternativa com a sequência CORRETA (V/F):
Um analista de confiabilidade está interessado em estudar o tempo médio entre falhas consecutivas (TBF – Time Between Failures) em equipamentos hospitalares de alta complexidade. Para modelar essa variável aleatória contínua e não negativa, a distribuição Exponencial é frequentemente utilizada. Em relação às propriedades da distribuição Exponencial e suas aplicações em análise de confiabilidade, julgue os itens a seguir:
I. Se T ~ Exponencial (λ) (com função densidade ƒ(t) = λ e−λt , t ≥ 0, e média 1/λ), então a função de risco (taxa de falha) é constante e igual a λ, o que caracteriza ausência de memória: P (T > t + s ∣ T > s) = P (T > t).
II. A distribuição Exponencial é o único modelo contínuo com propriedade de falta de memória, e isso a torna inadequada para modelar equipamentos com desgaste (taxa de falha crescente), mas adequada para falhas aleatórias não relacionadas ao envelhecimento.
III. Se o número de falhas em um intervalo de tempo segue um processo de Poisson homogêneo com taxa λ, então o tempo entre falhas consecutivas segue uma distribuição Exponencial com média 1/λ. Além disso, o tempo até a k-ésima falha segue uma distribuição Gama (Erlang) com parâmetros k e λ.
IV. Para uma amostra aleatória T1, T2, … , Tn i.i.d. Exponencial(λ), o estimador de máxima verossimilhança de λ é λ = 1/Tˉ, que é um estimador não viesado para λ.
V. O coeficiente de variação (CV) da distribuição Exponencial é igual a 1, independentemente do valor de λ, o que significa que o desvio padrão é igual à média. Esse é um critério diagnóstico útil para verificar a adequação do modelo exponencial a dados empíricos.
Assinale a alternativa com a sequência CORRETA (V/F):
Acerca da modelagem estatística de dados, julgue o item a seguir.
Na regressão linear simples estimada pelo método dos mínimos quadrados ordinários, o coeficiente β1 minimiza a soma dos quadrados dos resíduos.
Seja (X1, X2, ..., Xn) uma amostra aleatória simples
retirada de uma variável aleatória X, em que X
segue a distribuição Normal, com média μ e
variância  2, ou seja, X ~ N(μ ,2), com μ e 2 desconhecidos. Então, os estimadores de máxima
verossimilhança (EMV) não viesados, para a média μ e a variância 2 são, respectivamente, dados por:
Considerando que um modelo de regressão linear apresenta a forma y = X ∙ β + ε , em que y é o vetor resposta, X é a matriz de covariáveis, β é o vetor de parâmetros e ε é o erro do modelo, julgue o próximo item acerca do estimador de mínimos quadrados (EMQ) e do estimador de máxima verossimilhança (EMV) para esse modelo.
O EMQ requer menos suposições sobre distribuições que o EMV para ser consistente.
Considerando que um modelo de regressão linear apresenta a forma y = X ∙ β + ε , em que y é o vetor resposta, X é a matriz de covariáveis, β é o vetor de parâmetros e ε é o erro do modelo, julgue o próximo item acerca do estimador de mínimos quadrados (EMQ) e do estimador de máxima verossimilhança (EMV) para esse modelo.
Quando os erros são homoscedásticos e normalmente distribuídos, os estimadores EMQ e EMV são não viesados e atingem o limite inferior de Cramér-Rao.
Considerando que um modelo de regressão linear apresenta a forma y = X ∙ β + ε , em que y é o vetor resposta, X é a matriz de covariáveis, β é o vetor de parâmetros e ε é o erro do modelo, julgue o próximo item acerca do estimador de mínimos quadrados (EMQ) e do estimador de máxima verossimilhança (EMV) para esse modelo.
Para o EMV existir para uma regressão linear, a variável resposta deve seguir uma distribuição normal.
Considerando que um modelo de regressão linear apresenta a forma y = X ∙ β + ε , em que y é o vetor resposta, X é a matriz de covariáveis, β é o vetor de parâmetros e ε é o erro do modelo, julgue o próximo item acerca do estimador de mínimos quadrados (EMQ) e do estimador de máxima verossimilhança (EMV) para esse modelo.
O EMQ minimiza a soma do quadrado dos resíduos, independentemente da distribuição dos dados.
Sob a suposição de erros com distribuição normal e variância constante, o EMQ e o EMV para β são idênticos.
Acerca de estimadores pontuais, julgue o item a seguir.
O método dos momentos e o método da máxima verossimilhança fornecem os mesmos estimadores.
Em estudo conduzido acerca da consonância dos preços praticados pelas seguradoras com a estrutura atuarial de risco, um analista concluiu que a distribuição de probabilidade dos prêmios (em R$) cobrados para veículos de perfil de baixo risco pode ser representada por uma variável aleatória contínua X, cuja função de densidade de probabilidade é representada por
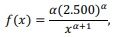
em que x ≥ R$ 2.500, e α é o parâmetro de forma conhecido como índice de Pareto.
Com base nessas informações, julgue o próximo item.
O estimador de máxima verossimilhança para o índice de Pareto α é dado em função da média dos valores dos prêmios observados em uma amostra aleatória simples.
Em estudo conduzido acerca da consonância dos preços praticados pelas seguradoras com a estrutura atuarial de risco, um analista concluiu que a distribuição de probabilidade dos prêmios (em R$) cobrados para veículos de perfil de baixo risco pode ser representada por uma variável aleatória contínua X, cuja função de densidade de probabilidade é representada por
em que x ≥ R$ 2.500, e α é o parâmetro de forma conhecido como índice de Pareto.
Com base nessas informações, julgue o próximo item.
O erro padrão teórico do estimador de máxima
verossimilhança de  é igual a α/√n, em que n representa
um tamanho de amostra suficientemente grande.
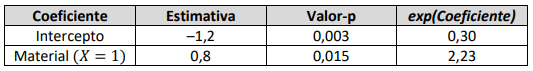
Com base nas informações fornecidas e no modelo que foi ajustado, assinale a afirmativa INCORRETA.
Em relação às informações precedentes, julgue o próximo item, considerando que o percentil 95% de uma distribuição F, com 1 grau de liberdade no numerador e 47 graus de liberdade no denominador, é igual a 4,05, e que o percentil 95% de uma distribuição qui-quadrado com 47 graus de liberdade é 64.
Se ε segue uma distribuição normal, o estimador de máxima verossimilhança e o estimador de mínimos quadrados geram as mesmas estimativas para α e β.
Tendo como referência essas informações, julgue o item que se segue.
X(n) ∗ (1 + 1/n) é o estimador não viesado de variância mínima para θ.
Tendo como referência essas informações, julgue o item que se segue.
O estimador do método de momentos para θ é duas vezes a média amostral. Esse estimador é não viesado e não é consistente.

 Conheça nossos planos