Questões de Concurso
Sobre estimação pontual em estatística
Foram encontradas 99 questões


Considerando os aspectos teóricos do processo de estimação, analise as alternativas a seguir:
I. O Método dos Momentos produz necessariamente estimadores não viesados, pois a igualdade entre momentos populacionais e amostrais garante que a esperança matemática do estimador obtido seja exatamente igual ao parâmetro populacional correspondente.
II. Um estimador de máxima verossimilhança pode ser viesado em amostras finitas e, simultaneamente, ser consistente e assintoticamente eficiente, não havendo contradição entre essas propriedades.
III. A eficiência assintótica dos estimadores de máxima verossimilhança, sob condições regulares, está relacionada à Informação de Fisher e ao limite de Cramér-Rao; essa noção é conceitualmente mais ampla do que a propriedade Best Linear Unbiesed Estimation, pois não se restringe exclusivamente à classe dos estimadores lineares não viesados.
IV. A coincidência entre o estimador de máxima verossimilhança e o estimador obtido pelo Método dos Momentos em determinada distribuição permite concluir que ambos os métodos são teoricamente equivalentes para qualquer distribuição pertencente à mesma família paramétrica.
Assinale a alternativa que apresenta apenas as afirmativas INCORRETA.
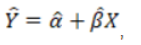
em que a variável dependente (Y) é o peso da criança ao nascer, medido em quilogramas (kg) e a variável independente (X) é o número de consultas de pré-natal realizadas durante a gestação.
O estatístico coletou uma amostra aleatória de n = 30 prontuários médicos e organizou a seguinte tabela com os somatórios dos dados para a estimação dos parâmetros pelo método dos Mínimos Quadrados Ordinários (MQO):
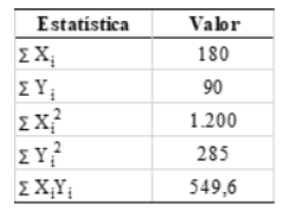
Com base nos resultados estimados pelo modelo, assinale a alternativa que apresenta a diferença esperada no peso ao nascer de uma criança cuja mãe realizou 8 consultas de pré-natal em comparação com uma criança cuja mãe realizou apenas 2 consultas.
Um estatístico deseja estimar o desvio padrão (σ) dos retornos de determinados ativos financeiros. Sabe-se que a distribuição populacional desses retornos segue uma distribuição normal com média conhecida e igual a zero (μ = 0). Considerando uma amostra aleatória simples de tamanho n, representada por X₁, X₂, ..., Xₙ, assinale a alternativa que apresenta corretamente o estimador parâmetro σ.
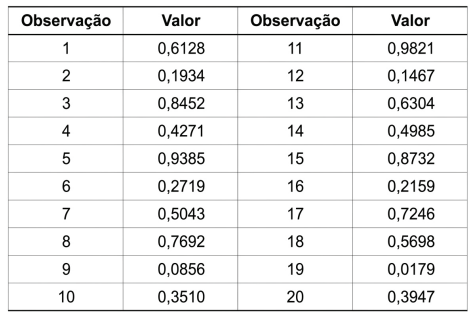
Dessa forma, assinale a alternativa que contém o intervalo que maximiza a função verossimilhança.
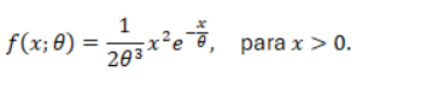
Sabendo-se que a soma das observações da amostra resultou em ∑Xi = 360, a estimativa pontual do parâmetro θ obtida por meio do Método dos Momentos é igual a:
110, 120, 150, 170 e 200
Utilizando essa amostra de cinco empresas e o nível de 96% de confiança, é correto afirmar que o intervalo de confiança para média de Imposto pago por empresas de pequeno porte (em milhares de reais) é:
Dados: Considere os valores da distribuição T de Student acumulada com 4 graus de liberdade T(2,13)=0,95; T(2,33)=0,960 e T(2,78)=0,975, T(3,00)=0,980, em que T(x) = P(– ∞ < X ≤ x). Considere, também, 54=7,352 e 5=2.252.
A interpretação estatística exige distinguir variabilidade amostral, viés, propriedades de estimadores e características de distribuições, enquanto o raciocínio probabilístico requer analisar condicionamento e independência sem confundir resultados observados com propriedades populacionais. Analise as assertivas e classifique-as como verdadeiras (V) ou falsas (F).
(__) Mantido um plano amostral probabilístico adequado, o aumento do tamanho da amostra tende a reduzir a variabilidade de certos estimadores, mas não exige que uma sequência particular de estimativas se aproxime monotonicamente do parâmetro.
(__) Um estimador pode apresentar variância reduzida e viés diferente de zero, de modo que alta concentração entre estimativas não implique proximidade sistemática em relação ao parâmetro.
(__) Se uma amostra suficientemente grande apresentar média igual à mediana e coeficiente amostral de assimetria igual a zero, essas propriedades permitem concluir que a distribuição populacional de origem é simétrica.
(__) Se P(A|B) = P(A), com P(B) > 0, então A e B são independentes; essa conclusão decorre da relação entre os eventos, e não da magnitude isolada de P(B).
(__) Quando o mecanismo de seleção introduz viés, aumentar substancialmente o tamanho da amostra reduz a variabilidade amostral e tende também a reduzir o componente sistemático do erro, ainda que em proporção diferente.
Assinale a alternativa que indica a sequência CORRETA, de cima para baixo, é:
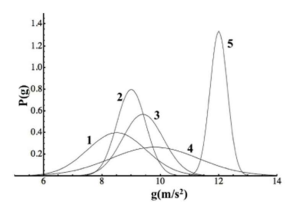
Conforme ilustrado na figura, a aceleração da gravidade em um laboratório foi determinada por cinco métodos experimentais distintos, identificados pelos números de 1 a 5. Para cada método, os resultados obtidos foram analisados estatisticamente e foram ajustados por curvas Gaussianas.
Considere como valor de referência g = (9,8 ± 0,1) m/s2 .
Considerando a interpretação desses resultados, assinale a afirmativa correta.
Sejam variáveis aleatórias independentes e identicamente distribuídas segundo uma distribuição exponencial com parâmetro de taxa , cuja função densidade é:
Com base nessa amostra, analise as seguintes assertivas:
I. A função de log-verossimilhança de é:
II. A equação de máxima verossimilhança é:
III. O estimador de máxima verossimilhança de é:
IV. A segunda derivada da log-verossimilhança é positiva no ponto crítico, o que permite classificá-lo como ponto de máximo.
Quais estão corretas?
Uma equipe deseja estimar o tempo médio de tramitação de processos, representado por . Para isso, uma amostra aleatória de processos é selecionada. Um pesquisador propõe o seguinte estimador , em que é a média amostral:
Sabendo que e , analise as seguintes assertivas:
I. O estimador é viesado para .
II. O viés de é dado por
III. A variância de é menor que a variância de .
IV. Por ser viesado para qualquer tamanho finito de amostra, não pode ser um estimador consistente de .
Quais estão corretas?
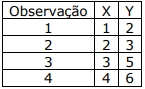
Assinale a alternativa que apresenta, aproximadamente, os valores de α e β.
 desses ativos é de alto retorno, e o restante é de
baixo retorno, em que
 {0, 1, 2, ...,1}. Um investidor realiza
5 sorteios aleatórios e independentes entre esses 12 ativos,
sempre repondo o ativo sorteado antes do próximo sorteio,
de modo que a composição do mercado seja sempre a mesma.
Nos 5 sorteios realizados, o investidor observou 4 ativos de alto
retorno e 1 ativo de baixo retorno.
Com base na situação precedente, assinale a opção que representa corretamente o valor de
que torna mais provável o resultado
observado pelo investidor nos 5 sorteios, utilizando o método de
máxima verossimilhança. • Equação de Regressão: Ŷ = R$ 25.000,00 + 1,4X
• Coeficiente de Determinação R2 = 0,92
• Erro Padrão da Estimativa: R$ 10.000,00
Durante o período de auditoria atual, o contribuinte declarou um CMV de R$ 50.000,00 e uma Receita Bruta de Vendas de R$ 105.000,00. Com base no modelo de regressão, pode-se afirmar que:
S ← 0 ma ← 0
para rep = 1 até 100, incrementado rep a cada repetição
ma ← ma + amostra(rep)
fim do para
ma ← ma/100
para rep = 1 até 100, incrementado rep a cada repetição
S ← S + (amostra(rep) – ma)2
fim do para
S1 ← S/99 S2 ← S/100
Os valores de S1 e S2 obtidos pelo algoritmo acima a partir de 100 amostras são, respectivamente:
( ) Pela LGN, a média amostral da renda mensal tende a se aproximar da média da renda mensal da população, conforme o tamanho da amostra aumenta.
( ) O TCL estabelece que, conforme o tamanho da amostra aumenta a distribuição da renda mensal, tende a se aproximar de uma distribuição normal.
( ) Segundo o TCL a variância da renda mensal diminui conforme o aumento do tamanho da amostra.
As afirmativas são, respectivamente,
1. Inicialmente, foi definida uma distribuição de probabilidade para o parâmetro de interesse com base em conhecimento prévio, sem considerar os dados da amostra.
2. Em seguida, foram coletadas observações da variável aleatória e especificado um modelo estatístico que descreve como esses dados se relacionam com o parâmetro de interesse.
3. Depois disso, a distribuição inicialmente atribuída ao parâmetro foi revista à luz das informações fornecidas pela amostra observada.
4. Por fim, a partir da distribuição obtida após essa revisão, foram calculadas estimativas da média e da variância do parâmetro de interesse.
O procedimento descrito corresponde ao(à)

 Conheça nossos planos