Questões de Concurso
Sobre modelo capm (capital asset pricing model) em economia
Foram encontradas 164 questões


Usando o CAPM como referência de remuneração do risco, o retorno anual requerido, após a diversificação, e sua relação com a previsão da gestora, são, respectivamente,
Com relação aos modelos CAPM e APT e à determinação do retorno esperado dos ativos, julgue o item a seguir.
Com relação a fatores de risco, o CAPM é um modelo de fator único, e o APT permite explicar o retorno esperado pela sensibilidade do ativo a múltiplos fatores de risco sistemático.
Com relação aos modelos CAPM e APT e à determinação do retorno esperado dos ativos, julgue o item a seguir.
Considerando-se um prêmio de risco de mercado de 10% a.a. e uma taxa livre de risco de 6% a.a., é correto afirmar que o retorno esperado de um investimento com β = 1,5 será de 12% ao ano.
Com relação aos modelos CAPM e APT e à determinação do retorno esperado dos ativos, julgue o item a seguir.
De acordo com o CAPM, o risco específico de um ativo, pelo fato de poder ser eliminado por meio de diversificação, não é considerado na determinação do retorno esperado desse ativo.
Acerca da teoria de carteiras, julgue o item seguinte.
Quanto maior o risco de um investimento, maior será o retorno efetivo alcançado pelo investidor.
Acerca da teoria de carteiras, julgue o item seguinte.
A combinação entre o ativo livre de risco e a carteira de mercado dá origem à linha de mercado de capitais.
Acerca da teoria de carteiras, julgue o item seguinte.
A diversificação de uma carteira de investimentos em um número suficientemente elevado de ativos pode eliminar o seu risco não sistemático.
A respeito de eficiência de mercado, julgue o item que se segue.
Em mercado fortemente eficiente, a única forma de aumentar o retorno esperado de uma carteira de investimentos é assumir posições com maior risco.
Analise as afirmativas a seguir e assinale (V) para a verdadeira e (F) para a falsa.
( ) O coeficiente beta (β) mede o risco não sistemático de um ativo, isto é, o risco específico que pode ser eliminado por diversificação.
( ) De acordo com o CAPM, ativos com beta maior que 1 são mais sensíveis às variações do retorno de mercado e, sob prêmio de risco de mercado positivo, apresentam retorno esperado superior ao retorno esperado da carteira de mercado.
( ) A Security Market Line (SML) representa a relação entre retorno esperado e risco total, medido pelo desvio padrão do ativo.
As afirmativas são, respectivamente,
Julgue o item a seguir, relativo a administração financeira.
No modelo CAPM, o risco diversificável é remunerado no retorno esperado do ativo, uma vez que afeta a variância total dos retornos.
Julgue o item a seguir, relativo a administração financeira.
O aumento da alavancagem financeira tende a elevar o custo do capital próprio, mesmo na presença de benefício fiscal da dívida, em função do aumento do risco percebido pelos acionistas.
Em relação à teoria que envolve o CAPM, é correto afirmar que
Com base nessas informações, a que preço deve ser vendida a ação para manter o equilíbrio?
Considerando as ações, o beta e o retorno esperado, de acordo com o CAPM, representados na lista a seguir. Determine o retorno esperado de mercado e o valor da taxa livre de risco?
Ação---Beta---Retorno Esperado
Phoenix Oil---1,2---23%
Águia Oil---0,6---13%
Um investidor formou uma carteira composta por três ações, com investimento total de R$ 100.000,00. A alocação dos recursos foi feita da seguinte forma:
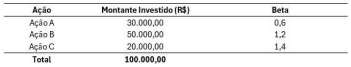
Sabe-se que a taxa livre de risco é de 5% ao ano e que o retorno esperado do mercado é de 12% ao ano.
Com base no modelo CAPM (Capital Asset Pricing Model), calcule o retorno esperado da carteira.
No que diz respeito à avaliação de investimentos em instrumentos financeiros, julgue o item que se segue.
No modelo CAPM, o coeficiente beta é um indicador que revela o quanto o retorno de um ativo pode variar em resposta a uma variação do retorno do mercado.
Acerca do apreçamento de ativos, julgue o próximo item.
A avaliação fundamentalista de uma empresa utiliza como taxa de desconto o custo médio ponderado de capital, calculado a partir do custo de capital próprio, medido pelo CAPM, e do custo de capital de terceiros.

 Conheça nossos planos