Questões de Concurso
Sobre econometria em economia
Foram encontradas 514 questões


Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANATEL
Prova:
CESPE - 2014 - ANATEL - Especialista em Regulação - Economia |
Q435568
Economia
Em relação às propriedades do modelo clássico de regressão linear, julgue os itens a seguir.
Na presença de autocorrelação dos resíduos, embora os estimadores de mínimos quadrados ordinários dos coeficientes do modelo não sejam viciados, eles se mostram estatisticamente ineficientes.
Na presença de autocorrelação dos resíduos, embora os estimadores de mínimos quadrados ordinários dos coeficientes do modelo não sejam viciados, eles se mostram estatisticamente ineficientes.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANATEL
Prova:
CESPE - 2014 - ANATEL - Especialista em Regulação - Economia |
Q435567
Economia
Em relação às propriedades do modelo clássico de regressão linear, julgue os itens a seguir.
O modelo de regressão linear simples pela origem, cujo ajuste pelo método de mínimos quadrados ordinários se apresenta na forma sempre gera estimativas viciadas para o coeficiente β.
O modelo de regressão linear simples pela origem, cujo ajuste pelo método de mínimos quadrados ordinários se apresenta na forma
sempre gera estimativas viciadas para o coeficiente β.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANATEL
Prova:
CESPE - 2014 - ANATEL - Especialista em Regulação - Economia |
Q435566
Economia
Em relação às propriedades do modelo clássico de regressão linear, julgue os itens a seguir.
No processo de modelagem por regressão linear múltipla, como regra geral, define-se como o melhor modelo aquele que produz o maior coeficiente de determinação (R2 ).
No processo de modelagem por regressão linear múltipla, como regra geral, define-se como o melhor modelo aquele que produz o maior coeficiente de determinação (R2 ).
Q422805
Economia
Texto associado
Tabela Normal (Z padronizada)

Z = (X - μ)/σ
Com base nas informações apresentadas, a probabilidade da variável X está na área de rejeição, ou seja, P (μ- σ > X > μ+σ) é
Com base nas informações apresentadas, a probabilidade da variável X está na área de rejeição, ou seja, P (μ- σ > X > μ+σ) é
Q422798
Economia

A tabela apresentada indica a produção de grãos em toneladas a cada ano e o respectivo número índice. Com base nesses números, é correto afirmar que a produção de grãos em 1998 foi
Ano: 2014
Banca:
VUNESP
Órgão:
TJ-PA
Prova:
VUNESP - 2014 - TJ-PA - Analista Judiciário - Economia |
Q417121
Economia
Sobre os índices de preços de Laspeyres e Paasche, assinale a alternativa correta.
Ano: 2014
Banca:
VUNESP
Órgão:
TJ-PA
Prova:
VUNESP - 2014 - TJ-PA - Analista Judiciário - Economia |
Q417120
Economia
Uma regressão linear simples de y por x, em que é incluída uma constante, tem como característica que
Ano: 2014
Banca:
VUNESP
Órgão:
TJ-PA
Prova:
VUNESP - 2014 - TJ-PA - Analista Judiciário - Economia |
Q417119
Economia
O resultado de uma regressão linear, envolvendo os logaritmos naturais das quantidades demandadas (medidas em toneladas) e preços de um bem (medidos em reais), foi ln(quantidade) = 1,2 – 0,8ln(preço) + e, onde e é um termo aleatório com média zero não correlacionado com o preço.
Pode-se afirmar que, em média, um aumento de
Pode-se afirmar que, em média, um aumento de
Ano: 2014
Banca:
VUNESP
Órgão:
TJ-PA
Prova:
VUNESP - 2014 - TJ-PA - Analista Judiciário - Economia |
Q417118
Economia
A estatística de um teste de igualdade de variâncias entre duas populações normalmente distribuídas terá, sob a hipótese nula, distribuição
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
MEC
Prova:
CESPE - 2014 - MEC - Analista de Política Regulatória |
Q394708
Economia
Com relação à econometria, julgue o item subsequente.
Estimadores obtidos por meio do método de mínimos quadrados ordinários são viesados se a variância condicional da população da variável dependente varia com o valor da variável independente.
Estimadores obtidos por meio do método de mínimos quadrados ordinários são viesados se a variância condicional da população da variável dependente varia com o valor da variável independente.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
MEC
Prova:
CESPE - 2014 - MEC - Analista de Política Regulatória |
Q394707
Economia
Com relação à econometria, julgue o item subsequente.
No modelo vetor autorregressivo (VAR), assume-se que cada variável endógena seja explicada apenas por seus valores defasados no tempo.
No modelo vetor autorregressivo (VAR), assume-se que cada variável endógena seja explicada apenas por seus valores defasados no tempo.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
MEC
Prova:
CESPE - 2014 - MEC - Analista de Política Regulatória |
Q394706
Economia
Com relação à econometria, julgue o item subsequente.
O teste de raiz unitária é aplicado para verificar a estacionariedade da relação entre a variável dependente e as variáveis independentes.
O teste de raiz unitária é aplicado para verificar a estacionariedade da relação entre a variável dependente e as variáveis independentes.
Q867645
Economia
Dado o seguinte processo autoregressivo de primeira ordem (AR(1)):
Xt = α + βXt–1 + et
onde et tem média zero e variância σe 2 , é correto afirmar:
Q867630
Economia
Uma distribuição de probabilidade que se caracteriza
pela existência de apenas dois eventos, mutuamente
exclusivos, num experimento que é realizado
uma única vez, define a seguinte distribuição:
Ano: 2013
Banca:
VUNESP
Órgão:
SEFAZ-SP
Prova:
VUNESP - 2013 - SEFAZ-SP - Analista em Planejamento, Orçamento e Finanças Públicas - Conhecimentos específicos |
Q585144
Economia
A tabela a seguir contém os valores do Índice de Preços ao
Consumidor Amplo (IPCA) para o ano de 2012. Para calcular
a inflação ocorrida entre junho e janeiro e apresentá-la
em pontos percentuais, o procedimento de cálculo correto
seria:
Mês IPCA
janeiro 3.422,79
fevereiro 3.438,19
março 3.445,41
abril 3.467,46
maio 3.479,94
junho 3.482,72
Mês IPCA
janeiro 3.422,79
fevereiro 3.438,19
março 3.445,41
abril 3.467,46
maio 3.479,94
junho 3.482,72
Q497929
Economia
Suponha que um consumidor tenha uma função utilidade do tipo:
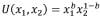 em que b > 0, Sua restrição orfamentária e dada por px1 + x2 = y , em que p e o preçoo do bem x1 e y a renda.
A quantidade do bem x1 que maximiza a sua utilidade, e
em que b > 0, Sua restrição orfamentária e dada por px1 + x2 = y , em que p e o preçoo do bem x1 e y a renda.A quantidade do bem x1 que maximiza a sua utilidade, e
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
BACEN
Prova:
CESPE - 2013 - BACEN - Analista - Política Econômica e Monetária |
Q484818
Economia
Com relação a econometria, método que emprega a matemática e a estatística para análise dos dados econômicos, julgue o item que se segue.
No modelo de regressão linear clássico, a premissa de linearidade, necessária à estimativa dos parâmetros do modelo, indica que não existe uma relação linear exata entre qualquer variável independente do modelo.
No modelo de regressão linear clássico, a premissa de linearidade, necessária à estimativa dos parâmetros do modelo, indica que não existe uma relação linear exata entre qualquer variável independente do modelo.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
BACEN
Prova:
CESPE - 2013 - BACEN - Analista - Política Econômica e Monetária |
Q484817
Economia
Com relação a econometria, método que emprega a matemática e a estatística para análise dos dados econômicos, julgue o item que se segue.
O modelo de regressão de dados em painel, representado por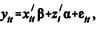 atribui flexibilidade à modelagem de diferenças no comportamento entre indivíduos; o modelo de efeitos aleatórios é mais indicado se o objetivo da análise de painel for evitar efeitos não observados.
O modelo de regressão de dados em painel, representado por
atribui flexibilidade à modelagem de diferenças no comportamento entre indivíduos; o modelo de efeitos aleatórios é mais indicado se o objetivo da análise de painel for evitar efeitos não observados.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
BACEN
Prova:
CESPE - 2013 - BACEN - Analista - Política Econômica e Monetária |
Q484816
Economia
Com relação a econometria, método que emprega a matemática e a estatística para análise dos dados econômicos, julgue o item que se segue.
O relacionamento entre as taxas de juros de curto e de longo prazos ilustra como as variáveis se ajustam a qualquer discrepância do relacionamento de equilíbrio de longo prazo, exemplificando variáveis cointegradas cujas trajetórias temporais são influenciadas pela extensão do desvio do equilíbrio de longo prazo.
O relacionamento entre as taxas de juros de curto e de longo prazos ilustra como as variáveis se ajustam a qualquer discrepância do relacionamento de equilíbrio de longo prazo, exemplificando variáveis cointegradas cujas trajetórias temporais são influenciadas pela extensão do desvio do equilíbrio de longo prazo.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
BACEN
Prova:
CESPE - 2013 - BACEN - Analista - Política Econômica e Monetária |
Q484815
Economia
Com relação a econometria, método que emprega a matemática e a estatística para análise dos dados econômicos, julgue o item que se segue.
Em um processo estocástico gaussiano, uma série temporal é dita estritamente estacionária se a sua média for constante e a sua função de autocovariância depender da defasagem temporal.
Em um processo estocástico gaussiano, uma série temporal é dita estritamente estacionária se a sua média for constante e a sua função de autocovariância depender da defasagem temporal.

 Conheça nossos planos