Questões de Concurso
Sobre princípio da anterioridade em direito tributário
Foram encontradas 642 questões


I. O princípio da legalidade tributária determina que a União, os Estados, o Distrito Federal e os Municípios não podem exigir ou aumentar tributo sem lei que o estabeleça. II. O princípio da irretroatividade tributária permite a cobrança de tributos sobre fatos geradores ocorridos antes do início da vigência da lei que os instituiu ou aumentou. III. O princípio da anterioridade impede que os entes federados instituam ou aumentem tributo no mesmo exercício financeiro em que tenha sido publicada a lei que o instituiu ou aumentou.
Está CORRETO o que se afirma:
A medida foi questionada judicialmente.
Analise as assertivas:
I. A majoração de tributo exige lei em sentido formal.
II. O princípio da anterioridade impede a cobrança no mesmo exercício financeiro.
III. O aumento excessivo pode configurar efeito confiscatório.
IV. O Poder Executivo pode majorar tributos por decreto, em razão do poder regulamentar.
Assinale a alternativa correta:
I O exercício da competência tributária é indelegável, mas as funções de arrecadação e fiscalização de tributos são passíveis de delegação.
II À exceção da competência tributária residual, todas as demais competências tributárias são incaducáveis e irrenunciáveis.
III O princípio da anualidade deve ser observado na instituição dos tributos, obrigação que não se estende à instituição das contribuições.
Assinale a opção correta.
Considere a tabela 01 abaixo para responder à questão.
Tabela 01
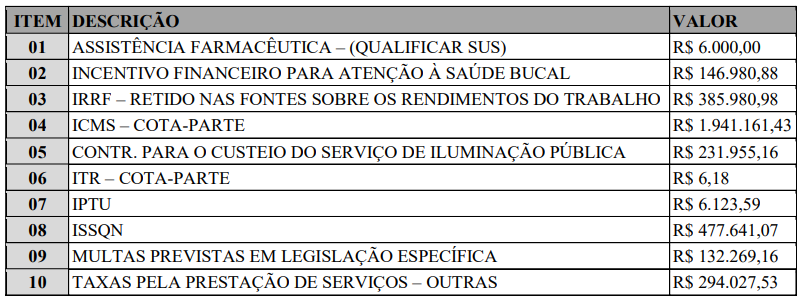
Fonte: Receita Realizada – 2025. Competência Janeiro de 2025. Disponível em https://guarabira.pb.gov.br/pagina/portal-da-transparencia. Acesso em 12 ago. 2026 [adaptado].
I- Os municípios não podem exigir o ISSQN antes de decorridos noventa dias da data em que haja sido publicada a lei que o instituiu ou aumentou.
II- A fixação da base de cálculo do IPTU deve obedecer ao princípio da noventena (ou anterioridade nonagesimal).
III- O ITR não ser instituído sobre o patrimônio de um município.
IV- Incide ICMS sobre a venda de livros.
É CORRETO o que se afirma apenas em:
Coluna I 1. Irretroatividade tributária. 2. Anterioridade do exercício financeiro. 3. Anterioridade nonagesimal. 4. Isonomia tributária.
Coluna II (__) Lei publicada em 22 de dezembro de 2025 eleva a alíquota incidente sobre serviços de informática, com cobrança a partir de 5 de janeiro de 2026.
(__) Lei local reduz pela metade a taxa de licença de funcionamento devida por escritórios cujos titulares sejam advogados.
(__) Lei publicada em 10 de fevereiro de 2026 eleva a alíquota incidente sobre serviços de saúde e manda aplicá-la aos serviços prestados em 2025.
(__) Lei publicada em 16 de março de 2026 eleva a alíquota incidente sobre serviços de engenharia, com cobrança a partir de 1º de agosto de 2026.
Assinale a alternativa que apresenta a associação CORRETA, de cima para baixo:
A União editou uma Lei Complementar instituindo empréstimo compulsório incidente sobre a comercialização de combustíveis fósseis, com a finalidade de custear ações emergenciais de reconstrução da infraestrutura nacional severamente danificada por enchentes que atingiram diversos Estados da Federação. A lei foi aprovada e publicada em 10 de março de 2026, prevendo o início da cobrança em 1º de abril de 2026. Consta expressamente da exposição de motivos que os recursos arrecadados poderão, caso haja disponibilidade financeira, ser utilizados também para investimentos em programas permanentes de modernização da infraestrutura logística nacional. Frente a isso, determinada empresa contribuinte ajuizou ação sustentando a inconstitucionalidade da cobrança.
À luz da Constituição Federal, assinale a alternativa correta.
A Constituição Federal disciplina as contribuições especiais, estabelecendo regras específicas quanto à competência tributária, à finalidade e ao processo legislativo para sua instituição.
De acordo com o texto constitucional, as contribuições
Determinada lei estadual foi publicada em 15 de dezembro de 2026, dispondo sobre as seguintes matérias:
(i) Majorou a alíquota do IPVA incidente sobre veículos automotores;
(ii) Instituiu nova hipótese de incidência de taxa de fiscalização de estabelecimentos comerciais;
(iii) Revogou benefício fiscal relativo ao ICMS, reduzindo hipóteses de isenção anteriormente concedidas;
(iv) Atualizou monetariamente a base de cálculo do IPVA pelos índices oficiais de inflação.
Considerando a situação hipotética, assinale a alternativa correta.
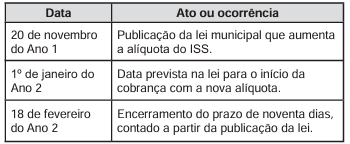
Ao preparar o sistema municipal para a cobrança do imposto, o fiscal deverá considerar que a nova alíquota poderá ser aplicada
(__) A regra da anterioridade anual impede, como regra, a cobrança no mesmo exercício financeiro em que publicada a lei que instituiu ou aumentou o tributo.
(__) A anterioridade nonagesimal não admite nenhuma exceção constitucional.
(__) A Constituição veda a utilização de tributo com efeito de confisco.
(__) A União deve observar a uniformidade geográfica de seus tributos, admitidas as exceções constitucionalmente previstas.
Coluna 1:
1. Exigir ou aumentar tributo...
2. Cobrar tributos em relação a fatos geradores...
3. Cobrar tributos no mesmo exercício financeiro...
Coluna 2:
() ...ocorridos antes do início da vigência da lei que os houver instituído ou aumentado.
( ) ...sem lei que o estabeleça.
() ...em que haja sido publicada a lei que os instituiu ou aumentou.
A correlação correta, de cima para baixo, é:
No início do exercício financeiro em que o tributo era devido, ele recebeu a notificação do lançamento tributário, ocasião em que percebeu que a base de cálculo do imposto sobre a propriedade de veículos automotores tinha sido fixada de modo distinto do padrão adotado no exercício anterior, resultando na sua majoração.
Por ter dúvidas em relação à conformidade constitucional da fixação da base de cálculo, consultou a Defensoria Pública, sendo -lhe esclarecido que a referida fixação foi corretamente realizada, desde que tenha(m) sido observado(s) o(s) princípio(s) da
À luz da Constituição Federal e do entendimento do STF, é correto afirmar que a cobrança é
Um contribuinte do imposto, que atua em determinado segmento econômico, ingressou com demanda individual almejando o aproveitamento do crédito tributário no dia 1º de janeiro do ano subsequente ao ano W, argumentando com a inconstitucionalidade da alteração promovida pela LCX.
Na situação descrita, é correto afirmar que a LCX
I. É vedado exigir ou aumentar tributo sem lei que o estabeleça, em observância ao princípio da legalidade.
II. Pelo princípio da irretroatividade, é permitido cobrar tributos em relação a fatos geradores ocorridos antes do início da vigência da lei que os instituiu.
III. Pelo princípio da anterioridade nonagesimal, é vedado cobrar tributos antes de decorridos noventa dias da data da publicação da lei que os instituiu ou aumentou.
Está CORRETO o que se afirma em:

 Conheça nossos planos