Questões de Concurso
Sobre variações patrimoniais (qualitativas e quantitativas) em contabilidade pública
Foram encontradas 1.160 questões


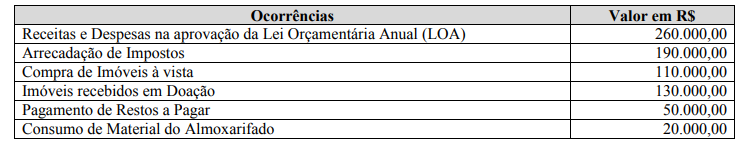 Com base nas ocorrências do quadro acima, marque a afirmativa correta.

As variações patrimoniais constituem estruturas básicas a partir das quais as demonstrações contábeis são elaboradas. Com relação ao processo de reconhecimento, mensuração e evidenciação dessas variações patrimoniais, julgue o item a seguir.
Um ajuste deve ser efetuado no valor de uma variação
patrimonial aumentativa, caso surja incerteza acerca de sua
realização.
As variações patrimoniais constituem estruturas básicas a partir das quais as demonstrações contábeis são elaboradas. Com relação ao processo de reconhecimento, mensuração e evidenciação dessas variações patrimoniais, julgue o item a seguir.
A variação patrimonial diminutiva não pode ser reconhecida
antes da liquidação da despesa orçamentária.
As variações patrimoniais constituem estruturas básicas a partir das quais as demonstrações contábeis são elaboradas. Com relação ao processo de reconhecimento, mensuração e evidenciação dessas variações patrimoniais, julgue o item a seguir.
As receitas e as despesas, sob o enfoque patrimonial, são
denominadas, respectivamente, variações patrimoniais
aumentativas e variações patrimoniais diminutivas.
A normatização do tratamento contábil aplicável à receita de transação com contraprestação está prevista no Manual de Contabilidade Aplicada ao Setor Público (MCASP). Com relação aos dispositivos vinculados à transação com contraprestação, analise as afirmativas abaixo e assinale a alternativa correta.
I. As variações patrimoniais aumentativas decorrentes de transações com contraprestação compreendem apenas os valores brutos de benefícios econômicos ou potencial de serviços recebidos ou a receber pela entidade em decorrência de suas atividades.
II. Os valores recebidos em nome de terceiros constituem benefícios econômicos ou potencial de serviços da entidade, por resultarem em aumentos de ativos ou redução de passivos.
III. Transação com contraprestação é aquela em que a entidade fornece ativos ou serviços ou tem passivos negociados e entrega valor aproximado ao justo em troca, prioritariamente sob a forma de dinheiro, bens, serviços ou uso de ativos.
IV. Os empréstimos e financiamentos se caracterizam como transações com contraprestação por impactarem a situação patrimonial líquida, em razão de gerarem variações diferentes entre ativos e passivos.
Para responder à questão, considere as transações a seguir, ocorridas em dezembro de 2018 em um ente público municipal:
- Lançamento e arrecadação de Receita Tributária no valor de R$ 9.000.000,00.
- Recebimento, no valor de R$ 1.200.000,00, de créditos tributários inscritos em dívida ativa em outubro de 2017.
- Pagamento dos salários dos servidores, no valor de R$ 6.350.000,00, referentes a novembro de 2018.
- Empenho e liquidação de despesa corrente com Pessoal e Encargos Sociais, no valor de R$ 8.600.000,00, referentes a dezembro de 2018. O pagamento da despesa foi realizado em janeiro de 2019.
- Reconhecimento da depreciação mensal do ativo imobilizado no valor de R$ 1.100.000,00.
- Reconhecimento de perda por redução ao valor recuperável, no valor de R$ 200.000,00, referente ao ativo intangível com vida útil indefinida.
- Pagamento, no valor de R$ 820.000,00, de restos a pagar processados inscritos em 31/12/2017 referentes a despesas correntes com Outros Serviços de Terceiros - Pessoa Jurídica.

 Conheça nossos planos