Questões de Concurso
Sobre sistema contábil em contabilidade pública
Foram encontradas 3.794 questões


Julgue o item subsequente.
Adotando o regime de caixa, um registro contábil só é
realizado quando há efetiva entrada ou saída de dinheiro
no caixa da empresa, o que pode não coincidir com a
data do fato gerador da transação. Esse método foca
exclusivamente nos fluxos de caixa reais da empresa.
Julgue o item subsequente.
O PCASP aplica-se exclusivamente à administração direta
dos Estados, não sendo necessário para municípios,
Distrito Federal ou órgãos federais, que são livres para
adotar seus próprios sistemas de contabilidade.
Julgue o próximo item, a respeito de regras básicas para a execução orçamentária e financeira, plano de contas, custos, sistema de administração financeira (SIAFI) e suprimentos de fundos.
No plano de contas aplicado ao setor público (PCASP), os
custos das mercadorias vendidas, as variações patrimoniais
diminutivas e os controles de aprovação do orçamento são
registrados em contas de natureza devedora.
Julgue o próximo item, a respeito de regras básicas para a execução orçamentária e financeira, plano de contas, custos, sistema de administração financeira (SIAFI) e suprimentos de fundos.
O sistema de informação de custos do governo federal é um
sistema gerencial e de processamento de transações
orçamentárias e financeiras destinado à apuração dos custos
das operações realizadas no SIAFI e no sistema de
administração de pessoal (SIAPE).
Julgue o próximo item, a respeito de regras básicas para a execução orçamentária e financeira, plano de contas, custos, sistema de administração financeira (SIAFI) e suprimentos de fundos.
O lançamento contábil a seguir pode ser admitido para representar a aquisição de material de consumo por um determinado órgão da administração direta, sem autorização orçamentária, por meio de aceite de uma nota promissória no valor de R$ 5.000,00.
Reconhecimento do passivo
Natureza da informação: patrimonial
D 1.x.x.x.x.xx.xx Almoxarifado (P) 5.000,00
C 2.x.x.x.x.xx.xx Fornecedores e contas a pagar a curto
prazo (P) 5.000,00
Em relação aos registros contábeis e ao plano de contas aplicado do setor público (PCASP), julgue o item que se segue.
O ato da inscrição de um crédito em dívida ativa configura
fato contábil aumentativo que altera positivamente o valor do
patrimônio líquido do ente público, em face do
reconhecimento de um direito de longo prazo no ativo.
Em relação aos registros contábeis e ao plano de contas aplicado do setor público (PCASP), julgue o item que se segue.
As contas orçamentárias de crédito empenhado liquidado e
crédito empenhado pago possuem a mesma natureza e
pertencem à mesma classe de contas no PCASP.
Em relação aos registros contábeis e ao plano de contas aplicado do setor público (PCASP), julgue o item que se segue.
Nos registros contábeis, a verificabilidade é a característica
da informação que possibilita aos usuários identificar
semelhanças e diferenças entre dois conjuntos de fenômenos,
o que representa a qualidade da relação entre dois ou mais
itens de informação.
Em relação aos registros contábeis e ao plano de contas aplicado do setor público (PCASP), julgue o item que se segue.
O lançamento contábil seguinte refere-se ao registro de uma variação patrimonial diminutiva (débito), em face da redução de um ativo (crédito).
Natureza da informação: patrimonial
D 3.x.x.x.x.xx.xx Redução ao valor recuperável de intangíveis
C 1.x.x.x.x.xx.xx (-) Redução ao valor recuperável de
intangível
Julgue o item subsequente, a respeito das transações no setor público e do registro contábil das receitas.
A receita orçamentária realizada tem natureza contábil
credora, por isso é registrada no grupo 6 do plano de contas
do setor público quando de seu recebimento efetivo,
momento em que também são debitadas a conta caixa e a
equivalente de caixa, sendo esta última de natureza
patrimonial.
Acerca de sistema de contabilidade federal, noções gerais da contabilidade pública, patrimônio e transações no setor público, julgue o item a seguir.
O Sistema de Contabilidade Federal visa a evidenciar a
situação financeira, operacional e patrimonial da União bem
como prover o planejamento do orçamento federal.
I. A conta do Ativo Circulante Caixa e Equivalentes de Caixa compreende o somatório dos valores em caixa e em bancos, bem como equivalentes, que representam recursos com livre movimentação para aplicação nas operações da entidade e para os quais não haja restrições para uso imediato.
II. A conta do Ativo Circulante Depósitos Judiciais compreende o valor em Caixa e Equivalentes de Caixa, decorrentes de depósitos recebidos por determinação judicial e depósitos para recursos judiciais, passíveis de serem restituídos.
III. A conta do Ativo Circulante Créditos Tributários a Receber compreende os valores relativos a créditos a receber com vencimento após 12 meses da data das demonstrações, oriundos das variações patrimoniais aumentativas tributárias. Os tributos são: impostos, taxas, contribuições de melhoria, contribuições e empréstimos compulsórios.
Quais estão corretas?
Em 30/11/2023, a companhia Garoupa apresentou os seguintes saldos em suas contas contábeis:
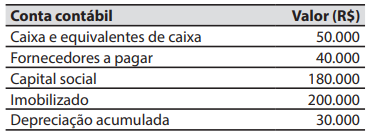
No decorrer do mês de dezembro de 2023 ocorreram somente as seguintes operações, que foram corretamente registradas:
1. Compra, a prazo, de estoque de mercadorias, no valor de R$ 20.000.
2. Pagamento aos fornecedores, no valor de R$ 15.000. 3. Obtenção de financiamento bancário, no valor de R$ 100.000, que deverá ser pago (sem juros) em 31/01/2028.
4. Venda, à vista, de 50% do estoque de mercadorias, no valor de R$ 40.000.
5. Reconhecimento e pagamento de despesas administrativas, referentes ao mês de dezembro de 2023, no valor de R$ 5.000.
6. Reconhecimento da despesa com depreciação do imobilizado, referente ao mês de dezembro de 2023. Na data da aquisição, a vida útil estimada para o imobilizado era de 24 meses e o valor residual de R$ 20.000. Não ocorreram alterações nestas estimativas. A companhia Garoupa adota o método das cotas constantes para cálculo da despesa com depreciação.
Considerando que não há qualquer tipo de tributação,
em 31/12/2023, o valor do total do ativo da companhia Garoupa foi de:
No registro contábil, a contrapartida devedora da constituição da provisão será uma conta da classe
Em termos de registro contábil, esses itens do kit matrícula devem ser mensurados pelo
Na análise da consistência dos saldos, um saldo invertido que pode representar a execução de uma operação indevida refere-se à conta de
Um caso em que o passivo e a variação patrimonial diminutiva (VPD) serão incluídos na consolidação do ente e na consolidação nacional pode ser exemplificado por:

 Conheça nossos planos