Questões de Concurso Sobre sistema contábil em contabilidade pública

Foram encontradas 3.798 questões

Q627820 Contabilidade Pública
As alterações da situação líquida patrimonial, que abrangem os resultados da execução orçamentária, bem como as variações independentes dessa execução e as superveniências e insubsistências ativas e passivas, constituirão
Alternativas
Q627809 Contabilidade Pública
Ainda sobre as alterações do PCASP 2014 para o PCASP 2015, foram criadas as contas “Perdas com Alienação de Demais Ativos (3.6.2.9.0.00.00)” e “Ganhos com Alienação de Demais Ativos (4.6.2.9.0.00.00)” para abarcar os casos em que os ganhos ou perdas se referirem a
Alternativas
Q627808 Contabilidade Pública
Acerca das alterações do PCASP 2014 para o PCASP 2015, as contas de CMV/CPV/CSP do PCASP estavam detalhadas dentro dos subgrupos das variações patrimoniais diminutivas: Custo de Pessoal e Encargos (3.1.8), Custo de Materiais, Serviços e Consumo de Capital Fixo (3.3.8), Custo com Tributos (3.7.8) e Custos de Outras Variações Patrimoniais Diminutivas (3.9.8). Os subgrupos mencionados foram excluídos, e houve a criação do grupo de conta 3.8 – Custo das Mercadorias Vendidas, dos Produtos Vendidos e dos Serviços Prestados, objetivando
Alternativas
Ano: 2015 Banca: CETRO Órgão: AMAZUL Prova: CETRO - 2015 - AMAZUL - Auditor |
Q626980 Contabilidade Pública
Sobre os objetivos do Sistema de Contabilidade Federal, conforme o disposto no artigo 4º do Decreto nº 6.976/2009, assinale a alternativa correta.
Alternativas
Q625784 Contabilidade Pública
A criação de uma comarca está condicionada ao preenchimento de determinados requisitos previstos na lei de organização judiciária. A esse respeito, é correto afirmar que:
Alternativas
Ano: 2015 Banca: COMPERVE - UFRN Órgão: UFERSA Prova: COMPERVE - 2015 - UFERSA - Contador |
Q621969 Contabilidade Pública
O sistema de informação de custos é um dos subsistemas de informações contábeis aplicados ao setor público. Segundo as NBCASP, esse sistema é apoiado em três elementos essenciais:
Alternativas
Ano: 2015 Banca: COMPERVE - UFRN Órgão: UFERSA Prova: COMPERVE - 2015 - UFERSA - Contador |
Q621967 Contabilidade Pública

A prefeitura de um município potiguar, durante o último exercício, recebeu em dinheiro as seguintes receitas:

• receita tributária (reconhecimento do crédito anteriormente) – R$ 10.000,00;

• alienação de bens imóveis (com vida útil de 5 anos e já depreciado 3 anos) – R$ 2.500,00; e

• operações de crédito – R$ 20.000,00.

Um dos lançamentos no Subsistema Patrimonial, decorrente dos fatos acima, é:

Alternativas
Ano: 2015 Banca: COMPERVE - UFRN Órgão: UFERSA Prova: COMPERVE - 2015 - UFERSA - Contador |
Q621957 Contabilidade Pública
De acordo com as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (NBCASP), o PCASP é composto por
Alternativas
Ano: 2015 Banca: COMPERVE - UFRN Órgão: UFERSA Prova: COMPERVE - 2015 - UFERSA - Contador |
Q621951 Contabilidade Pública
Segundo determinações das NBCASP, as entidades do setor público devem manter procedimentos uniformes de registros contábeis, por meio de processo manual, mecanizado ou eletrônico, em rigorosa ordem cronológica, como suporte às informações. O número de elementos essenciais de um registro contábil é
Alternativas
Ano: 2015 Banca: COMPERVE - UFRN Órgão: UFERSA Prova: COMPERVE - 2015 - UFERSA - Contador |
Q621950 Contabilidade Pública

Uma transação ou evento qualquer da administração pública pode guardar relação com mais de uma natureza de informação ou mesmo com mais de um registro dentro de uma mesma natureza de informação. Com o objetivo de simplificar a representação desses fenômenos, foi desenvolvida a tabela de Conjunto de Lançamentos Padronizados (CLP). Os códigos dos CLP são estruturados como mostrado na figura ao lado.
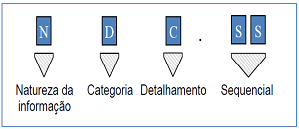

Imagem associada para resolução da questão

A primeira posição do CLP, representada na figura pela letra “N”, serve para identificar se a informação é

Alternativas
Ano: 2015 Banca: COMPERVE - UFRN Órgão: UFERSA Prova: COMPERVE - 2015 - UFERSA - Contador |
Q621949 Contabilidade Pública

O PCASP está estruturado por níveis de desdobramento, classificados e codificados. Essa estrutura pode ser observada na figura ao lado, na qual o 4º Nível representa
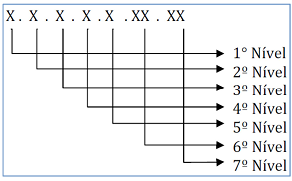
Imagem associada para resolução da questão

Alternativas
Ano: 2015 Banca: COMPERVE - UFRN Órgão: UFERSA Prova: COMPERVE - 2015 - UFERSA - Contador |
Q621948 Contabilidade Pública
Plano de Contas é a estrutura básica da escrituração contábil, formada por um conjunto de contas previamente estabelecido, que permite obter as informações necessárias à elaboração de relatórios gerenciais e demonstrações contábeis conforme as características gerais da entidade, possibilitando a padronização de procedimentos contábeis. No Plano de Contas aplicado ao Setor Público (PCASP), as contas contábeis possuem várias classificações. Dentre estas, está a que agrupa as contas quanto à variação na natureza do saldo. Segundo essa classificação, as contas contábeis podem ser
Alternativas
Q615183 Contabilidade Pública
Em 12/02/2014, uma prefeitura realizou o pagamento de uma obrigação junto a um fornecedor, demonstrada no passivo circulante do balanço patrimonial de 2013. Com base nas normas aplicadas ao setor público, o lançamento contábil dessa operação foi efetuado utilizando contas contábeis classificadas nos seguintes subsistemas de informações:
Alternativas
Q615181 Contabilidade Pública
Em 10/03/2015, uma prefeitura, após a assinatura do contrato de prestação de serviços de manutenção dos veículos das suas secretarias pelo prazo de um ano, realizou o empenho global correspondente. Nessa ocasião, independente da natureza da informação, deve ter sido efetuado o seguinte lançamento contábil: (desconsiderando valor e histórico)

Legenda: D= Débito C= Crédito 
Alternativas
Ano: 2015 Banca: CEPS-UFPA Órgão: UFPA Prova: CEPS-UFPA - 2015 - UFPA - Contador |
Q615152 Contabilidade Pública
Os bens de uso comum que absorvam recursos públicos ou aqueles recebidos em doação deverão ser classificados no(a)
Alternativas
Ano: 2015 Banca: CEPS-UFPA Órgão: UFPA Prova: CEPS-UFPA - 2015 - UFPA - Contador |
Q615144 Contabilidade Pública
Pode ser identificada como uma das finalidades do SIAFI
Alternativas
Ano: 2015 Banca: CEPS-UFPA Órgão: UFPA Prova: CEPS-UFPA - 2015 - UFPA - Contador |
Q615136 Contabilidade Pública
Em atendimento à legislação vigente, os créditos classificáveis em dívida ativa devem ser inicialmente registrados na contabilidade no grupo do
Alternativas
Ano: 2015 Banca: CEPS-UFPA Órgão: UFPA Prova: CEPS-UFPA - 2015 - UFPA - Contador |
Q615135 Contabilidade Pública
Uma das diretrizes na adoção do plano de contas no setor público consiste na
Alternativas
Ano: 2015 Banca: CETRO Órgão: AMAZUL Prova: CETRO - 2015 - AMAZUL - Contador |
Q613984 Contabilidade Pública
A Norma Brasileira de Contabilidade Técnica NBC T 16.1 preconiza que o objetivo da contabilidade aplicada ao setor público é fornecer aos usuários informações sobre o orçamento e aspectos financeiros e físicos do patrimônio da entidade. Com relação à contabilidade pública e seu Plano de Contas, assinale a alternativa correta.
Alternativas
Q612344 Contabilidade Pública
Conforme estabelece o Manual de Contabilidade Pública, O Plano de contas Aplicada ao Setor Público (PCASP) representa uma conquista significativa da contabilidade aplicada ao setor público. Além de ser uma ferramenta para a consolidação das contas nacionais e instrumento para a adoção das normas internacionais de contabilidade, o PCASP permitiu diversas inovações, como:

I. Segregação das informações orçamentárias e patrimoniais.

II. Registro dos fatos que afetam o patrimônio público segundo o regime de competência.

III. Registro de procedimentos contábeis gerais em observância às normas internacionais, como as provisões, os créditos tributários e não tributários, os estoques, os ativos imobilizados e intangíveis, dentre outros. Incluem-se também os procedimentos de mensuração após o reconhecimento, tais como a reavaliação, a depreciação, a amortização, a exaustão e a redução ao valor recuperável, dentre outros.

IV. Elaboração de estatísticas fiscais nos padrões exigidos pelos organismos internacionais.

Estão corretas: 

Alternativas
Respostas
2521: E
2522: D
2523: B
2524: C
2525: A
2526: D
2527: B
2528: A
2529: C
2530: D
2531: C
2532: X
2533: C
2534: D
2535: C
2536: A
2537: A
2538: C
2539: C
2540: A