Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.207 questões


Ano: 2019
Banca:
OBJETIVA
Órgão:
Prefeitura de Antônio Prado - RS
Prova:
OBJETIVA - 2019 - Prefeitura de Antônio Prado - RS - Controlador Interno |
Q2040209
Contabilidade Pública
Sob a perspectiva de MACHADO JÚNIOR e REIS,
controle interno sob o enfoque contábil compreende o
conjunto de recursos, métodos, procedimentos e
processos adotados pela entidade do setor público possui
finalidades específicas. Diante dessa afirmação, e com o
objetivo de verificar algumas dessas finalidades, analisar
os itens abaixo:
I. Auxiliar na prevenção de práticas ineficientes e antieconômicas, erros, fraudes, malversação, abusos, desvios e outras inadequações. II. Estimular adesão às normas e às diretrizes fixadas. III. Dar conformidade ao registro contábil em relação ao ato correspondente.
Está(ão) CORRETO(S):
I. Auxiliar na prevenção de práticas ineficientes e antieconômicas, erros, fraudes, malversação, abusos, desvios e outras inadequações. II. Estimular adesão às normas e às diretrizes fixadas. III. Dar conformidade ao registro contábil em relação ao ato correspondente.
Está(ão) CORRETO(S):
Q2038215
Contabilidade Pública
Assinale a única alternativa que apresenta
uma informação a ser apresentada no
Relatório Resumido da Execução
Orçamentária:
Q2038213
Contabilidade Pública
Analisando o último período encerrado,
suponha que os dados extraídos da União
Federal sejam os seguintes:
• Receita Corrente Líquida R$ 2.000.000,00 (dois bilhões de reais).
• Gasto com pessoal do Poder Executivo: R$ 978.800.000,00 (novecentos e setenta e oito milhões e oitocentos mil reais).
• Custo da união por professor.
- Salário mensal R$ 10.000,00. - Previdência social mensal R$ 5.000,00.
Com base somente nos dados acima e supondo que a Receita Corrente Líquida permaneça inalterada, a quantidade máxima de professores que a União poderia contratar sem ferir a Lei de Responsabilidade Fiscal é de:
• Receita Corrente Líquida R$ 2.000.000,00 (dois bilhões de reais).
• Gasto com pessoal do Poder Executivo: R$ 978.800.000,00 (novecentos e setenta e oito milhões e oitocentos mil reais).
• Custo da união por professor.
- Salário mensal R$ 10.000,00. - Previdência social mensal R$ 5.000,00.
Com base somente nos dados acima e supondo que a Receita Corrente Líquida permaneça inalterada, a quantidade máxima de professores que a União poderia contratar sem ferir a Lei de Responsabilidade Fiscal é de:
Q2038207
Contabilidade Pública
As receitas e despesas públicas devem ser
classificadas conforme a origem dos recursos
ou sua destinação. Tal segregação se faz
necessária em virtude do acompanhamento
orçamentário exigido pela legislação. Sobre a
classificação de receitas e despesas públicas,
assinale a única alternativa correta:
Q2038205
Contabilidade Pública
A fase da despesa pública que consiste na
verificação do direito adquirido pelo credor
tendo por base os títulos e documentos
comprobatórios do respectivo crédito é
denominada liquidação da despesa. Assinale
a única alternativa dentre as abaixo que
apresenta uma afirmação INCORRETA acerca
da liquidação da despesa:
Q2038204
Contabilidade Pública
A Contabilidade Pública utiliza técnicas e
procedimentos específicos que propiciam o
controle da destinação dos recursos em
conformidade com o orçamento vigente.
Sobre a despesa pública, é correto afirmar
que:
Ano: 2019
Banca:
CETREDE
Órgão:
Prefeitura de Acaraú - CE
Prova:
CETREDE - 2019 - Prefeitura de Acaraú - CE - Auditor Administrativo |
Q2034821
Contabilidade Pública
Marque a opção que NÃO corresponde ao conceito de
passivo exigível.
Q2029228
Contabilidade Pública
Sobre a Contabilidade Pública, analise os itens abaixo:
I. A Contabilidade Pública é o ramo do Direito Financeiro que aplica, na Administração Pública, técnicas de registro contábeis com base nos princípios gerais da tributação.
II. A Contabilidade Pública exerce papel descritivo na fixação das receitas e despesas públicas, não tendo por objetivo acompanhar a execução da receita orçamentária.
III. Na Contabilidade Pública, apuram-se os custos dos serviços de forma a evidenciar os resultados globais da gestão financeira em sentido estrito, sem considerar as respectivas operações de crédito.
Assinale:
I. A Contabilidade Pública é o ramo do Direito Financeiro que aplica, na Administração Pública, técnicas de registro contábeis com base nos princípios gerais da tributação.
II. A Contabilidade Pública exerce papel descritivo na fixação das receitas e despesas públicas, não tendo por objetivo acompanhar a execução da receita orçamentária.
III. Na Contabilidade Pública, apuram-se os custos dos serviços de forma a evidenciar os resultados globais da gestão financeira em sentido estrito, sem considerar as respectivas operações de crédito.
Assinale:
Q2015480
Contabilidade Pública
Os dados abaixo foram extraídos do Balanço Financeiro do período T1 de um determinado município:
Qual é o total de despesas extraorçamentárias do período T1?
Q2015475
Contabilidade Pública
A Prefeitura de um município apresentou os seguintes valores para suas receitas arrecadadas e despesas orçamentárias executadas no ano T1:
Alienação de bens móveis: $ 300 Amortização da dívida: $ 2.000 Amortização de empréstimo: $ 400 Aquisição de software de gestão: $ 100 Atualização monetária e cambial da dívida: $ 400 Aumento de capital social em empresa pública municipal: $ 1.000 Consultoria financeira e jurídica: $ 100 Edificações de obras públicas: $ 3.000 Juros e encargos da dívida: $ 600 Materiais de consumo: $ 800 Operações de crédito: $ 4.000 Receita de dívida ativa: $ 500 Receitas de dividendos de empresa pública municipal: $ 200 Receitas imobiliárias: $ 600 Receitas tributárias: $ 6.000 Remuneração de depósitos bancários: $ 300 Salários e encargos do funcionalismo público: $ 5.500 Serviços terceirizados: $ 1.500 Taxa de iluminação pública e coleta de lixo: $ 200 Transferências do Fundo de Participação dos Municípios, $ 2.500Com base nas informações acima, assinale a alternativa correta.
Q2015473
Contabilidade Pública
Em relação às Receitas Públicas, considere as seguintes afirmativas:
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, o reconhecimento da receita orçamentária sob o enfoque patrimonial deve ser feito observando o regime de competência, ao passo que o reconhecimento da receita orçamentária sob o enfoque orçamentário deve ser feito observando o regime de caixa.
De acordo com a redação atual do Artigo 11 da Lei 4.320/64, as Receitas Industriais e as Receitas Patrimoniais são subdivisões das Receitas de Capital. O § 2º do Artigo 11 da Lei 4.320/64 determina que o superávit orçamentário corrente deve ser classificado como uma Receita Corrente. A obtenção de empréstimos por ente público deve ser registrada como Receita de Capital.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, o reconhecimento da receita orçamentária sob o enfoque patrimonial deve ser feito observando o regime de competência, ao passo que o reconhecimento da receita orçamentária sob o enfoque orçamentário deve ser feito observando o regime de caixa.
De acordo com a redação atual do Artigo 11 da Lei 4.320/64, as Receitas Industriais e as Receitas Patrimoniais são subdivisões das Receitas de Capital. O § 2º do Artigo 11 da Lei 4.320/64 determina que o superávit orçamentário corrente deve ser classificado como uma Receita Corrente. A obtenção de empréstimos por ente público deve ser registrada como Receita de Capital.
Assinale a alternativa correta.
Q2014753
Contabilidade Pública
Texto associado
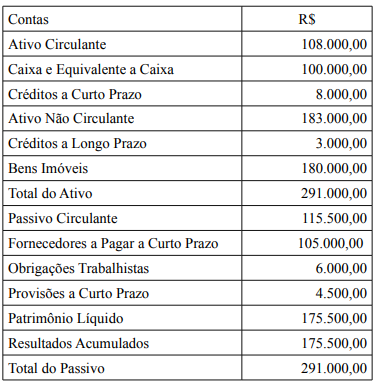
Determinada autarquia federal apresentou em 31/12/2017o seguinte balanço patrimonial:
No decorrer do exercício de 2018 ocorreram as seguintestransações:
• Receita orçamentária arrecadada com prestação de serviços no valor total de R$250.000,00.
• Despesa orçamentária total com Fornecedores empenhada de R$220.000,00 e 60% desse valor corresponde às despesas pagas.
• Pagamento integral dos fornecedores e das obrigaçõestrabalhistas referentes ao ano de 2017.
O saldo final de caixa e equivalente a caixa em 31/12/2018
foi, em reais, de
Q2014752
Contabilidade Pública
Texto associado
Determinada autarquia federal apresentou em 31/12/2017o seguinte balanço patrimonial:
No decorrer do exercício de 2018 ocorreram as seguintestransações:
• Receita orçamentária arrecadada com prestação de serviços no valor total de R$250.000,00.
• Despesa orçamentária total com Fornecedores empenhada de R$220.000,00 e 60% desse valor corresponde às despesas pagas.
• Pagamento integral dos fornecedores e das obrigaçõestrabalhistas referentes ao ano de 2017.
Ao final do exercício de 2018, o valor de fornecedores a pagar,
em reais, é de
Q2014751
Contabilidade Pública
Determinada unidade gestora ao final do exercício
apresentou a Demonstração das Variações Patrimoniais
composta dos seguintes dados:
Receita de impostos no valor de R$150.000,00. Receita de exploração de bens e direitos e prestação de serviços – R$300.000,00. Receita com juros e encargos de empréstimos concedidos – R$ 15.000,00. Despesas com remuneração a pessoal – R$250.000,00. Despesas com juros e encargos de mora – R$80.000,00. Despesa orçamentária de capital com amortização (pagamento do principal) de empréstimo no valor de R$85.000,00. Contratação de operação de crédito de curto prazo no valor de R$15.000,00.
Considerando exclusivamente os dados acima, o resultado patrimonial do exercício foi, em reais, de:
Receita de impostos no valor de R$150.000,00. Receita de exploração de bens e direitos e prestação de serviços – R$300.000,00. Receita com juros e encargos de empréstimos concedidos – R$ 15.000,00. Despesas com remuneração a pessoal – R$250.000,00. Despesas com juros e encargos de mora – R$80.000,00. Despesa orçamentária de capital com amortização (pagamento do principal) de empréstimo no valor de R$85.000,00. Contratação de operação de crédito de curto prazo no valor de R$15.000,00.
Considerando exclusivamente os dados acima, o resultado patrimonial do exercício foi, em reais, de:
Q2014739
Contabilidade Pública
A Lei de Responsabilidade Fiscal estabeleceu as
particularidades para o cômputo das deduções da Receita
Corrente Líquida da União, dos Estados, do Distrito
Federal e dos Municípios. Na União, no Distrito Federal,
nos Estados e nos Municípios serão consideradas:
Q2014738
Contabilidade Pública
Com base nos preceitos da Lei de Responsabilidade Fiscal
e Manual dos Demonstrativos Fiscais, o relatório de gestão
fiscal conterá comparativo
Q2014731
Contabilidade Pública
Segundo o Manual de Contabilidade Aplicada ao Setor
Público (MCASP), o Balanço Orçamentário apresentará
as receitas e as despesas previstas em confronto com as
realizadas, conforme a classificação por
Q2014730
Contabilidade Pública
Conforme o Manual de Contabilidade Aplicada ao Setor
Público (MCASP), o Balanço Orçamentário é composto
respectivamente de
Q2014723
Contabilidade Pública
Nos procedimentos contábeis orçamentários, as despesas
orçamentárias para cobertura de despesas de instituições
privadas de caráter assistencial ou cultural, sem finalidade
lucrativa, são:
Q2014720
Contabilidade Pública
Nos procedimentos contábeis orçamentários, o lançamento
é o ato da repartição competente, que verifica a
procedência do crédito fiscal e a pessoa que lhe é
devedora, inscrevendo seu débito. Uma vez ocorrido o fato
gerador, procede-se ao registro contábil do crédito
tributário em favor da fazenda pública, em contrapartida a
uma variação

 Conheça nossos planos