Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.177 questões


Referente ao consórcio público, analise as assertivas e assinale a alternativa que aponta as corretas.
I. Na data de elaboração das demonstrações contábeis, os entes consorciados reconhecem no passivo suas parcelas correspondentes ao patrimônio líquido do consórcio, utilizando a metodologia de apropriação proporcional patrimonial.
II. Em regra, as transferências de ativos (monetários ou não) dos entes consorciados para o consórcio público são registradas por meio de ativo (participações) e patrimônio líquido.
III. Poderão ser registradas as transferências de ativos por meio de variações patrimoniais diminutivas (VPD) e aumentativas (VPA), quando atender a um ente externo (não consorciado) ou mesmo a um ente consorciado em uma contratação direta, na condição de cliente.
Considere as seguintes informações das transações orçamentárias e patrimoniais, ocorridas na Prefeitura Municipal de CARIACICA (ES), no exercício de 2017, referente à aquisição e ao uso de uma máquina cavadeira:
1. Em 30 de janeiro de 2017, ocorreu empenho de despesa de capital no valor de R$ 40.000,00 para a aquisição de uma máquina cavadeira para compor seu ativo imobilizado.
2. A despesa foi liquidada em 01 de março de 2017, pelo valor total empenhado. Nessa mesma data, foi entregue pelo fornecedor a máquina cavadeira, a qual foi colocada em uso.
3. O departamento financeiro realizou o pagamento da despesa de capital em 10 de março de 2017, pelo valor total empenhado, sabendo que a máquina possuiu uma vida útil econômica de 05 anos e o seu valor residual é de R$ 10.000,00.
4. Em 31 de dezembro de 2017, após o reconhecimento da variação patrimonial diminutiva com a depreciação referente ao exercício financeiro de 2017, da Prefeitura Municipal de CARIACICA (ES), realizou-se o teste de redução ao valor recuperável da máquina e verificou-se que o seu valor em uso era R$ 32.000,00 e o seu valor justo líquido de despesas de venda era R$ 34.000,00.
5. A Prefeitura utiliza o método das cotas constantes para o cálculo da depreciação dos bens tangíveis.
Com base no exposto, o valor total da variação patrimonial diminutiva, reconhecida em 31 de dezembro de 2017 pela Prefeitura Municipal de CARIACICA (ES), referente à máquina cavadeira foi, em reais,
Considere as seguintes informações, extraídas do sistema de gestão patrimonial da Prefeitura Municipal de CARIACICA (ES) referentes a um bem do seu ativo imobilizado:
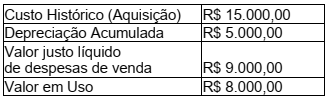
Com base nessas informações, em
consonância com o Manual de
Contabilidade Aplicada ao Setor Público,
ao aplicar o teste de redução ao valor
recuperável desse ativo, fica evidenciada
a ocorrência de uma
O gestor contábil de um ente público realizou o procedimento de contabilização das provisões e dos passivos contingentes, decorrentes de demandas judiciais tributárias, com base no seguinte quadro informativo.
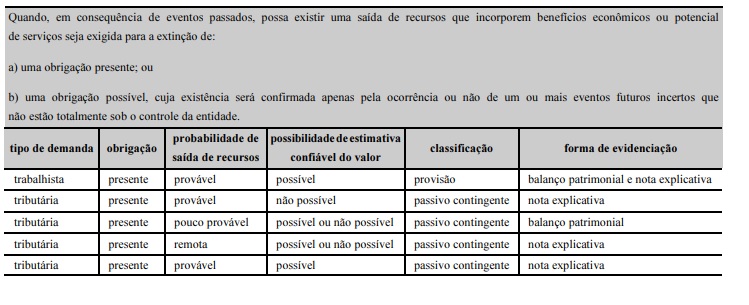
O auditor informou a necessidade de correção dos relatórios, pois o quadro apresenta algumas inconsistências no que
diz respeito à classificação e à forma de evidenciação.
A respeito dessa situação hipotética, julgue o item a seguir.
A demanda trabalhista, diferentemente das tributárias, só pode ser reconhecida como provisão.
O gestor contábil de um ente público realizou o procedimento de contabilização das provisões e dos passivos contingentes, decorrentes de demandas judiciais tributárias, com base no seguinte quadro informativo.
O auditor informou a necessidade de correção dos relatórios, pois o quadro apresenta algumas inconsistências no que
diz respeito à classificação e à forma de evidenciação.
A respeito dessa situação hipotética, julgue o item a seguir.
A probabilidade de saída de recursos classificada como remota não deve ser evidenciada no balanço patrimonial nem
em notas explicativas.
O gestor contábil de um ente público realizou o procedimento de contabilização das provisões e dos passivos contingentes, decorrentes de demandas judiciais tributárias, com base no seguinte quadro informativo.
O auditor informou a necessidade de correção dos relatórios, pois o quadro apresenta algumas inconsistências no que
diz respeito à classificação e à forma de evidenciação.
A respeito dessa situação hipotética, julgue o item a seguir.
A demanda tributária identificada como pouco provável quanto à probabilidade de saída de recursos deve ser classificada
como provisão evidenciada no balanço patrimonial.
O artigo 216 da Constituição Federal de 1988 conceitua patrimônio cultural como os bens de natureza material e imaterial, tomados individualmente ou em conjunto, portadores de referência à identidade, à ação e à memória dos diferentes grupos formadores da sociedade brasileira. A respeito das características dos ativos descritos como bens do patrimônio cultural, julgue o próximo item.
A mensuração de um bem do patrimônio cultural, assim
como dos demais itens do ativo imobilizado, é realizada
a partir do seu custo histórico.

 Conheça nossos planos