Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.158 questões


Atenção: Para responder à questão, considere as seguintes transações de uma entidade pública ocorridas no mês de fevereiro de 2022:
− Recebimento de Transferências Correntes intragovernamentais no valor de R$ 1.600.000,00, referentes ao mês de fevereiro de 2022.
− Lançamento e arrecadação do valor principal de receitas de Taxas no valor de R$ 650.000,00.
− Lançamento do valor principal de receitas de Contribuições de Melhoria no valor de R$ 110.000,00. O valor lançado foi arrecadado em março de 2022.
− Arrecadação do valor principal de receitas de Serviços e Atividades Financeiras no valor de R$ 19.500,00. Tais receitas são referentes ao mês de janeiro de 2022.
− Arrecadação de receitas de Alienação de Bens Móveis no valor de R$ 87.200,00. Os bens móveis foram vendidos em fevereiro de 2022 por valor acima do valor contábil, com registro de ganho com a alienação de R$ 8.250,00.
− Empenho, liquidação e pagamento de despesa corrente com Pessoal e Encargos Sociais, referentes ao mês de fevereiro de 2022, no valor de R$ 790.000,00.
− Empenho de despesa corrente referente a Outros Serviços de Terceiros − Pessoa Física, contratados para a manutenção predial da entidade, no valor de R$ 31.600,00. O serviço foi prestado e a despesa foi liquidada e paga, pelo valor total do empenho, em abril de 2022.
− Pagamento de despesa corrente referente a Serviços de Consultoria no valor de R$ 43.000,00. O serviço foi prestado e a despesa foi liquidada em janeiro de 2022.
− Pagamento de restos a pagar processados inscritos em 31/12/2021, referentes a despesas correntes com Serviços de Tecnologia da Informação e Comunicação − Pessoa Jurídica, no valor de R$ 74.000,00.
− Devolução de depósito caução no valor de R$ 52.000,00.
− Reconhecimento de ajustes de perdas de estoques no valor de R$ 11.600,00.
− Reconhecimento da depreciação mensal dos bens imóveis no valor de R$ 69.000,00.
Com base nessas transações tomadas em conjunto, o resultado patrimonial da entidade pública referente ao exercício financeiro
de 2022 foi impactado, pelas transações ocorridas no mês de fevereiro desse ano,
Assinale a alternativa que corresponde ao registro contábil de natureza patrimonial da devolução dos valores não aplicados.
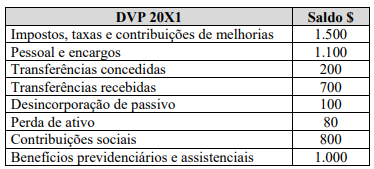
Considerando os saldos apresentados, extraídos da
demonstração das variações patrimoniais (DVP), é correto
afirmar que
Receita arrecadada – $ 13.800
Superavit – $ 1.500
Despesas pagas – $ 11.700
Despesas não liquidadas – $ 400
Com base apenas nessas informações, o total inscrito em restos a pagar foi
Ativo circulante – $ 10.000
Passivo circulante – $ 6.000
Ativo financeiro – $ 10.000
Passivo financeiro – $ 6.000
Ativo permanente – $ 10.000
Passivo permanente – $ 6.000
Com base apenas nessas informações, qual é o saldo patrimonial do exercício?
O pagamento de despesa inscrita em restos a pagar não afeta o orçamento do exercício em que ocorre o pagamento, visto já ter sido empenhada em exercícios anteriores.
Os restos a pagar são despesas empenhadas, mas não pagas, até o dia 31 de dezembro, distinguindo-se as processadas das não processadas, que são despesas ainda não liquidadas.

 Conheça nossos planos