Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.101 questões


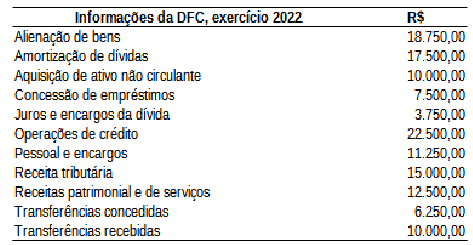
Fonte: O autor, 2023.
Considerando as informações apresentadas na tabela, assinale a afirmativa CORRETA.
I. Combinações no setor público podem ser definidas como a união de operações separadas em uma entidade do setor público.
II. A fusão entre órgãos, entidades e até unidades gestoras ocorre quando nenhuma das partes envolvidas obtiver o controle de uma ou mais operações.
III. Os efeitos de todas as transações entre as operações da combinação devem ser eliminados na elaboração das demonstrações contábeis da entidade resultante, a qual não deve adotar classificações diferentes no reconhecimento inicial.
Está(ão) CORRETO(S):
I. De acordo com a lei 4.320 / 64, os ativos do balanço patrimonial, além de serem classificados em circulante e não circulante, eles são também classificados em ativo financeiro e ativo não financeiro.
II. O ativo não financeiro também é chamado de ativo permanente é constituído por bens e direitos que não tem natureza financeira, como por exemplo estoques, créditos a receber, banco e aplicações financeiras.
III. Os passivos do balanço patrimonial das empresas públicas, são classificados em passivo circulante e passivo não circulante, não existindo a obrigação de classificá-los em financeiro e permanente.
Estão corretas as afirmativas:
______ ______ são ______ de recursos financeiros que ingressam durante o exercício e que ______ o saldo financeiro da instituição.
______orçamentária pública é o conjunto de ______ realizados pelos entes públicos para o funcionamento e manutenção dos serviços públicos prestados à sociedade.
Assinale a alternativa que preencha correta e respectivamente as lacunas.
I. O imobilizado e o intangível devem ser mensurados inicialmente pelo seu custo ou pelo valor justo, adotando-se depois procedimentos de mensuração após o reconhecimento inicial, como por exemplo a depreciação no caso de bens do ativo imobilizado.
II. Quando um bem do ativo imobilizado for adquirido por meio e uma transação sem contraprestação, a mensuração inicial do custo desse bem será seu preço a vista, não sendo possível utilizar o valor justo ou valor de mercado.
III. Valor residual do ativo é o montante estimado que a entidade obteria com a alienação dele, após deduzir as despesas estimadas de venda, caso o bem já tivesse a idade, a condição e o tempo de uso esperados para o fim de sua vida útil.
IV. A redução ao valor recuperável ou impairment, é uma perda dos futuros benefícios econômicos ou do potencial de serviços de um ativo, além da sua depreciação. O impairment reflete o declínio na utilidade de uma ativo para a empresa que o detém.
Estão corretas as afirmativas:
I. Imposto de Renda.
II. TFE Taxa de fiscalização do estabelecimento.
III. Contribuição Social sobre o Lucro Líquido CSLL.
IV. Contribuição para o Financiamento da Seguridade Social – Cofins.
V. Contribuição para o Pis / Pasep.
VI. Imposto sobre Circulação de Mercadorias e Serviços – ICMS.
Estão corretas as afirmativas:
A respeito dos conceitos relacionados ao orçamento público e à contabilidade aplicada ao setor público, julgue o item, com base na vigente normatização.
O lançamento de um imposto por parte da Administração Pública é fato gerador para reconhecimento de uma VPA no grupo de impostos, taxas e contribuições de melhoria.
A respeito dos conceitos relacionados ao orçamento público e à contabilidade aplicada ao setor público, julgue o item, com base na vigente normatização.
O preenchimento da demonstração das variações patrimoniais terá origem nas contas do PCASP integrantes dos grupos das classes 3 (VPD) e 4 (VPA).
A respeito dos conceitos relacionados ao orçamento público e à contabilidade aplicada ao setor público, julgue o item, com base na vigente normatização.
O saldo patrimonial é uma informação obtida do quadro principal do balanço patrimonial e resulta da diferença entre o total do ativo e do passivo.
A respeito dos conceitos relacionados ao orçamento público e à contabilidade aplicada ao setor público, julgue o item, com base na vigente normatização.
Para efeito de apresentação, o balanço patrimonial está estruturado em quadro principal, quadro dos ativos e passivos financeiros e permanentes, quadro das contas de compensação e quadro do superávit/ déficit financeiro.
A respeito dos conceitos relacionados ao orçamento público e à contabilidade aplicada ao setor público, julgue o item, com base na vigente normatização.
De acordo com a definição legal, o empenho é o ato emanado pela autoridade competente que cria para o Estado obrigação de pagamento pendente ou não de implemento de condição. Portanto, na ocasião de sua emissão, deve ser reconhecido o respectivo passivo nas contas de natureza patrimonial do plano de contas aplicado ao setor público.
A respeito dos conceitos relacionados ao orçamento público e à contabilidade aplicada ao setor público, julgue o item, com base na vigente normatização.
O simples fato de prever uma receita de serviços na Lei Orçamentária Anual não ocasiona nenhum impacto no balanço patrimonial do ente da Federação.
A respeito dos conceitos relacionados ao orçamento público e à contabilidade aplicada ao setor público, julgue o item, com base na vigente normatização.
Quanto à classificação relacionada ao impacto no patrimônio líquido, as despesas orçamentárias destinadas à aquisição de estoques de material de expediente classificam‑se como não efetivas.
A respeito dos conceitos relacionados ao orçamento público e à contabilidade aplicada ao setor público, julgue o item, com base na vigente normatização.
Pela legislação em vigor, o valor referente às multas e aos juros de impostos recebidos após o prazo regulamentar é classificado orçamentariamente na origem “outras receitas correntes”.

 Conheça nossos planos