Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.101 questões


Ano: 2023
Banca:
FURB
Órgão:
Prefeitura de Nova Trento - SC
Prova:
FURB - 2023 - Prefeitura de Nova Trento - SC - Auxiliar Contábil e Financeiro |
Q3068114
Contabilidade Pública
Com relação ao mecanismo de registro contábil com
detalhamento de Fonte ou Destinação de Recursos (FR),
analise as proposições a seguir:
I. Na contabilização do orçamento, é necessário registrar o total da receita orçamentária prevista e da despesa orçamentária fixada por fonte ou destinação de recursos.
II. Durante a arrecadação, além do registro da receita orçamentária e do ingresso de recursos, é necessário fazer o lançamento na fonte ou destinação correspondente (disponibilidade a utilizar).
III. Na execução orçamentária da despesa, no momento do empenho, deve-se apenas baixar o crédito disponível conforme a fonte ou destinação sendo dispensado o registro da transferência de recursos para a disponibilidade de recursos comprometida.
É correto o que se afirma em:
Ano: 2023
Banca:
FURB
Órgão:
Prefeitura de Nova Trento - SC
Prova:
FURB - 2023 - Prefeitura de Nova Trento - SC - Auxiliar Contábil e Financeiro |
Q3068109
Contabilidade Pública
Considerando as distintas naturezas e os propósitos das
práticas contábeis no setor público brasileiro, associe os
termos apresentados na coluna 1 com suas respectivas
descrições apresentadas na coluna 2:
Coluna 1:
Aspecto Orçamentário.Aspecto Patrimonial.Aspecto
Coluna 2:
A. Foca na apuração de indicadores, como despesa com pessoal, operações de crédito e dívida consolidada.
B. Trata do planejamento e execução financeira do ente público.
C. Trata do reconhecimento, mensuração e divulgação dos ativos e passivos do ente público e suas variações.
Assinale a alternativa que apresenta a correta associação entre as colunas:
Ano: 2023
Banca:
FURB
Órgão:
Prefeitura de Nova Trento - SC
Prova:
FURB - 2023 - Prefeitura de Nova Trento - SC - Auxiliar Contábil e Financeiro |
Q3068108
Contabilidade Pública
Relacione os cenários descritos na coluna 1 com as
ações contábeis apropriadas na coluna 2:
Coluna 1:
1. A devolução de saldos de convênios ocorre no mesmo ano fiscal em que as transferências foram recebidas.
2. O valor devolvido é maior que o valor das transferências recebidas no mesmo ano fiscal.
3. A devolução de saldos de convênios acontece em um ano fiscal no qual não ocorreu transferência do respectivo convênio/contrato.
Coluna 2:
A. Deve ser contabilizada como despesa orçamentária.
B. Deve-se contabilizar como dedução de receita orçamentária até o limite de valor das transferências recebidas no exercício.
C. O montante que ultrapassar esse valor deve ser registrado como despesa orçamentária.
Assinale a alternativa que apresenta a correta associação entre as colunas:
Ano: 2023
Banca:
FURB
Órgão:
Prefeitura de Nova Trento - SC
Prova:
FURB - 2023 - Prefeitura de Nova Trento - SC - Auxiliar Contábil e Financeiro |
Q3068107
Contabilidade Pública
Considerando a contabilização da Dívida Ativa, julgue as
seguintes afirmações e registre V, para verdadeiras, e F,
para falsas:
( ) A inscrição do crédito em dívida ativa configura um fato contábil modificativo, alterando o valor do patrimônio líquido do ente público.
( ) Quanto à expectativa de realização, há troca do crédito a receber no ativo circulante pelo crédito de dívida ativa no ativo não circulante, tendo em vista que o inadimplemento torna incerto o prazo para realização do crédito.
( ) Entes da Federação podem adotar metodologias distintas das apresentadas para a contabilização da Dívida Ativa no Manual, desde que justifiquem a revisão em Notas Explicativas.
Assinale a alternativa com a sequência correta:
Ano: 2023
Banca:
FURB
Órgão:
Prefeitura de Nova Trento - SC
Prova:
FURB - 2023 - Prefeitura de Nova Trento - SC - Auxiliar Contábil e Financeiro |
Q3068106
Contabilidade Pública
Considerando o contexto de Saldos de Exercícios
Anteriores, analise as afirmações a seguir e marque a
alternativa correta:
Ano: 2023
Banca:
FURB
Órgão:
Prefeitura de Nova Trento - SC
Prova:
FURB - 2023 - Prefeitura de Nova Trento - SC - Auxiliar Contábil e Financeiro |
Q3068105
Contabilidade Pública
Acerca do Plano de Contas Aplicado ao Setor Público
(PCASP) no Brasil, julgue as seguintes afirmações e
registre V, para verdadeiras, e F, para falsas:
( ) O PCASP foi estruturado com foco no controle da execução orçamentária e financeira, mas evoluiu para abordar aspectos patrimoniais.
( ) A necessidade de um plano de contas com abrangência nacional surgiu em resposta à demanda por consolidação nacional das contas públicas imposta pela Lei de Responsabilidade Fiscal.
( ) A estrutura do PCASP é baseada na natureza da informação contábil, e seu uso permite o cumprimento de determinações legais.
Assinale a alternativa com a sequência correta:
Ano: 2023
Banca:
FURB
Órgão:
Prefeitura de Nova Trento - SC
Prova:
FURB - 2023 - Prefeitura de Nova Trento - SC - Auditor de Controle Interno |
Q3067876
Contabilidade Pública
No contexto da classificação das receitas públicas,
analise as proposições abaixo:
I. Receitas Orçamentárias Correntes são arrecadadas dentro do exercício financeiro e aumentam as disponibilidades financeiras do Estado, financiando os objetivos definidos nos programas e ações orçamentários.
II. Receitas Orçamentárias de Capital, embora aumentem as disponibilidades financeiras do Estado, provocam um efeito sobre o patrimônio líquido.
III. Operações intraorçamentárias, representadas pelos códigos 7 e 8 em suas categorias econômicas, não representam novas entradas de recursos nos cofres públicos do ente, mas apenas movimentação de receitas entre seus órgãos.
É correto o que se afirma em:
Ano: 2023
Banca:
FURB
Órgão:
Prefeitura de Nova Trento - SC
Prova:
FURB - 2023 - Prefeitura de Nova Trento - SC - Auditor de Controle Interno |
Q3067870
Contabilidade Pública
No contexto da classificação institucional e funcional da
despesa orçamentária, julgue as seguintes afirmações e
registre V, para verdadeiras, e F, para falsas:
( ) A classificação institucional reflete a estrutura de alocação dos créditos orçamentários e está estruturada em dois níveis hierárquicos: órgão orçamentário e unidade orçamentária.
( ) A classificação funcional segrega as dotações orçamentárias em funções e subfunções, buscando responder basicamente à indagação: em que área de ação governamental a despesa será realizada.
( ) No Governo Federal, os órgãos orçamentários e unidades orçamentárias correspondem sempre a uma estrutura administrativa.
Assinale a alternativa com a sequência correta:
Ano: 2023
Banca:
FURB
Órgão:
Prefeitura de Nova Trento - SC
Prova:
FURB - 2023 - Prefeitura de Nova Trento - SC - Assistente Administrativo |
Q3067076
Contabilidade Pública
Na gestão pública, compreender as finanças é
importante para a administração. Sobre essa temática,
avalie os excertos a seguir:
I- Compreender as finanças, como o balanço patrimonial e a demonstração de resultados, é crucial para avaliar a saúde financeira de uma empresa e tomar decisões controladas, não é diferente na administração pública.
II- Receitas Orçamentárias Correntes são arrecadadas dentro do exercício financeiro, aumentam as disponibilidades financeiras do Estado e constituem instrumento para financiar os objetivos definidos nos programas e ações orçamentários, com vistas a satisfazer finalidades públicas.
III- A Constituição brasileira exige a elaboração do orçamento anual, a sua aprovação pelo poder Legislativo e a sua disponibilização à sociedade.
Fonte: Manual de Contabilidade Aplicada ao Setor Público (MCASP) − 8ª Edição Secretaria do Tesouro Nacional − Ministério da Fazenda.
É correto o que se afirma em:
Ano: 2023
Banca:
FUNDATEC
Órgão:
Prefeitura de Porto Xavier - RS
Prova:
FUNDATEC - 2023 - Prefeitura de Porto Xavier - RS - Fiscal Tributário |
Q3043276
Contabilidade Pública
A Prefeitura Municipal de Porto Xavier/RS apresentou a seguinte Demonstração das
Variações Patrimoniais:
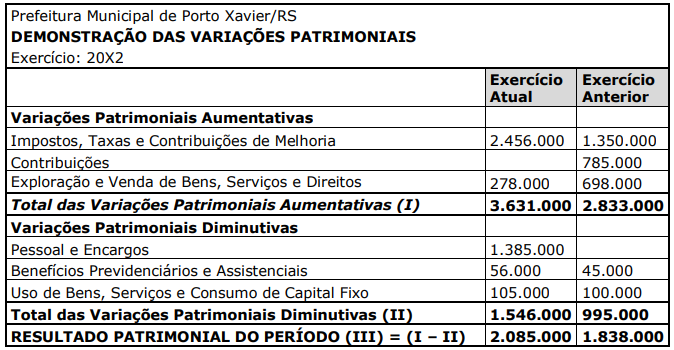
Considerando os valores apresentados, assinale a alternativa que indica os valores de Pessoal e Encargos de 20X1, e de Contribuições em 20X2, respectivamente.
Considerando os valores apresentados, assinale a alternativa que indica os valores de Pessoal e Encargos de 20X1, e de Contribuições em 20X2, respectivamente.
Ano: 2023
Banca:
FUNDATEC
Órgão:
Prefeitura de Porto Xavier - RS
Prova:
FUNDATEC - 2023 - Prefeitura de Porto Xavier - RS - Fiscal Tributário |
Q3043272
Contabilidade Pública
A prefeitura de Porto Xavier/RS, ao elaborar a Demonstração das Variações
Patrimoniais, apresentou os seguintes valores:
• Impostos, Taxas e Contribuições de Melhoria – R$ 105.000.
• Benefícios Previdenciários e Assistenciais – R$ 56.000.
• Custo das Mercadorias e Produtos Vendidos, e dos Serviços Prestados – R$ 63.000.
• Transferências e Delegações Recebidas – R$ 73.000.
• Desvalorização e Perdas de Ativos e Incorporação de Passivos – R$ 13.000.
Considerando os valores apresentados, assinale a alternativa que indica o resultado patrimonial do período.
Ano: 2023
Banca:
FUNDATEC
Órgão:
Prefeitura de Porto Xavier - RS
Prova:
FUNDATEC - 2023 - Prefeitura de Porto Xavier - RS - Agente de Controle Interno |
Q3043064
Contabilidade Pública
Com base no Manual de Contabilidade Aplicada ao Setor Público (2021, p. 66), em
se tratando de receitas públicas, “crédito ____________ é aquele que representa o montante do
imposto cobrado na operação anterior e objetiva neutralizar o efeito de recuperação dos impostos não
cumulativos, pelo qual o Estado se apropria do valor da isenção nas etapas subsequentes da circulação
da mercadoria”.
Assinale a alternativa que preenche corretamente a lacuna do trecho acima.
Assinale a alternativa que preenche corretamente a lacuna do trecho acima.
Ano: 2023
Banca:
FUNDATEC
Órgão:
Prefeitura de Porto Xavier - RS
Prova:
FUNDATEC - 2023 - Prefeitura de Porto Xavier - RS - Agente de Controle Interno |
Q3043063
Contabilidade Pública
Considerando as disposições da NBC TSP nº 25/2019, assinale a alternativa
INCORRETA quanto ao tratamento contábil dos Eventos Subsequentes.
Ano: 2023
Banca:
FUNDATEC
Órgão:
Prefeitura de Porto Xavier - RS
Prova:
FUNDATEC - 2023 - Prefeitura de Porto Xavier - RS - Agente de Controle Interno |
Q3043062
Contabilidade Pública
Segundo as Normas de Contabilidade Aplicadas ao Setor Público, são critérios que
devem ser atendidos para o reconhecimento de uma provisão:
I. A existência de uma obrigação presente.
II. A probabilidade de que haverá uma saída de recursos (benefícios econômicos ou potencial de serviço).
III. A possibilidade de realizar uma estimativa confiável.
Quais estão corretos?
I. A existência de uma obrigação presente.
II. A probabilidade de que haverá uma saída de recursos (benefícios econômicos ou potencial de serviço).
III. A possibilidade de realizar uma estimativa confiável.
Quais estão corretos?
Ano: 2023
Banca:
FUNDATEC
Órgão:
Prefeitura de Porto Xavier - RS
Prova:
FUNDATEC - 2023 - Prefeitura de Porto Xavier - RS - Agente de Controle Interno |
Q3043061
Contabilidade Pública
Em 31/12/2021, os demonstrativos contábeis da prefeitura municipal de uma cidade
apresentaram os seguintes saldos:
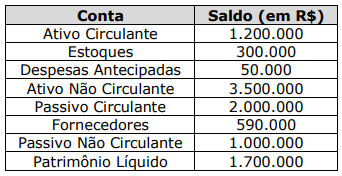
Qual é o índice de Liquidez Corrente?
Qual é o índice de Liquidez Corrente?
Ano: 2023
Banca:
COTEC
Órgão:
Câmara de Pindaí - BA
Prova:
COTEC - 2023 - Câmara de Pindaí - BA - Controlador Interno |
Q3042034
Contabilidade Pública
A finalidade principal dos grupos é demonstrar importantes agregados da despesa orçamentária. O Manual de
Contabilidade Aplicada ao Setor Público (MCASP) define cada grupo de despesa. De acordo com tal definição,
numere a segunda coluna de acordo com a primeira.
1. Pessoal e encargos Sociais. 2. Juros e encargos da dívida. 3. Outras despesas correntes. 4. Investimentos. 5. Inversões financeiras. 6. Amortização da dívida.
( ) Despesas orçamentárias com a aquisição de imóveis ou bens de capital já em utilização; aquisição de títulos representativos do capital de empresas ou entidades de qualquer espécie, desde que observadas as restrições.
( ) Despesas orçamentárias com o pagamento de juros, comissões e outros encargos de operações de crédito internas e externas contratadas, bem como da dívida pública mobiliária.
( ) Despesas orçamentárias com softwares e planejamento e execução de obras, inclusive com a aquisição de imóveis e de instalações, equipamentos e material permanente.
( ) Despesas orçamentárias com pessoal ativo e inativo e pensionistas, relativas a mandatos eletivos, cargos, funções ou empregos, civis, militares e de membros de Poder, com quaisquer espécies remuneratórias.
( ) Despesas orçamentárias com o pagamento e/ou refinanciamento do principal e da atualização monetária ou cambial da dívida pública interna e externa, contratual ou mobiliária.
( ) Despesas orçamentárias com aquisição de material de consumo, pagamento de diárias, contribuições, subvenções, auxílio alimentação, auxílio transporte, além de outras despesas da categoria econômica.
A sequência CORRETA, de cima para baixo, é:
Ano: 2023
Banca:
COTEC
Órgão:
Câmara de Pindaí - BA
Prova:
COTEC - 2023 - Câmara de Pindaí - BA - Controlador Interno |
Q3042033
Contabilidade Pública
O Estado tem a responsabilidade de viabilizar o funcionamento dos serviços públicos definidos como essenciais e
que são demandados pela coletividade. Para atingir esse objetivo, necessita de recursos financeiros, os quais são
obtidos por meio de várias fontes, a fim de promover os serviços indispensáveis ao perfeito funcionamento das
atividades estatais e ao bem comum da população. Sobre os conceitos relacionados às finanças públicas, assinale a
alternativa CORRETA.
Ano: 2023
Banca:
FCC
Órgão:
TRT - 15ª Região (SP)
Prova:
FCC - 2023 - TRT - 15ª Região (SP) - Analista Judiciário - Área Administrativa - Especialidade Contabilidade |
Q2705727
Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, a Lei Orçamentária Anual de um ente
público
Ano: 2023
Banca:
FCC
Órgão:
TRT - 15ª Região (SP)
Prova:
FCC - 2023 - TRT - 15ª Região (SP) - Analista Judiciário - Área Administrativa - Especialidade Contabilidade |
Q2705724
Contabilidade Pública
Quanto à classificação orçamentária, de acordo com o Manual de Contabilidade Aplicada ao Setor Público,
Ano: 2023
Banca:
FCC
Órgão:
TRT - 15ª Região (SP)
Prova:
FCC - 2023 - TRT - 15ª Região (SP) - Analista Judiciário - Área Administrativa - Especialidade Contabilidade |
Q2705723
Contabilidade Pública
De acordo com o Manual de Demonstrativos Fiscais, o Demonstrativo da Receita Corrente Líquida

 Conheça nossos planos