Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.081 questões


I → Quanto às Receitas, o Balanço Orçamentário irá demonstrá-las detalhadas por categoria econômica e origem, especificando a previsão inicial, a previsão atualizada para o exercício, a receita realizada e o saldo, que corresponde ao excesso ou insuficiência de arrecadação.
II → Quanto às Despesas, o Balanço Orçamentário irá demonstrá-las por categoria econômica e grupo de natureza da despesa, discriminando a dotação inicial, a dotação atualizada para o exercício, as despesas empenhadas, as despesas liquidadas, as despesas pagas e o saldo da dotação.
III → O Balanço Financeiro evidencia todas as movimentações financeiras de entradas e saídas que impactam o caixa e equivalentes de caixa em um exercício financeiro, possibilitando assim, a apuração do Superávit ou Déficit Financeiro.
IV → O Balanço Patrimonial evidencia, qualitativa e quantitativamente, a situação patrimonial da entidade pública por meio de contas representativas do patrimônio público, bem como os atos potenciais, que são registrados em contas de compensação.
Está(ão) correta(s)
Considerando que o Capital Realizado foi de R$ 200.000,00, marque a alternativa correta.
I → O Plano de Contas Aplicado ao Setor Público é formado por uma relação padronizada de contas contábeis, que permite o registro contábil dos atos e fatos praticados pela entidade de maneira padronizada e sistematizada.
II → A estrutura do Plano de Contas Aplicado ao Setor Público compreende as naturezas patrimonial, orçamentária e de controle das informações contábeis.
III → A utilização do Plano de Contas Aplicado ao Setor Público é facultativa para todos os órgãos e entidades da administração direta e da administração indireta dos entes da Federação, incluindo seus fundos, autarquias, fundações e empresas estatais dependentes.
Está(ão) correta(s)
São exemplos de ativos financeiros, EXCETO
( ) Despesa orçamentária independe de autorização legislativa, na forma de consignação de dotação orçamentária, para ser efetivada.
( ) A despesa orçamentária pública é o conjunto de dispêndios realizados pelos entes públicos para o funcionamento e manutenção dos serviços públicos prestados à sociedade.
( ) A despesa orçamentária efetiva é aquela que, no momento da sua realização, não reduz a situação líquida patrimonial da entidade.
( ) Despesas correntes mantêm uma correlação com o registro de incorporação de ativo imobilizado, intangível ou investimento ou o registro de desincorporação de um passivo.
A sequência correta é
( ) As contas retificadoras do Ativo têm seu saldo aumentado quando são debitadas e diminuído quando são creditadas.
( ) As Reservas têm natureza credora, logo, seus saldos aumentam quando ocorrem créditos.
( ) A conta Capital a Integralizar tem seu saldo diminuído por meio de débitos.
( ) O saldo da conta Despesas com Salários aumenta por meio de débitos e diminui por meio de créditos.
A sequência correta é
A partir da NBC TG ESTRUTURA CONCEITUAL, é correto afirmar que
Custo de Aquisição: R$ 7.800,00
Valor Residual: R$ 600,00
Provisões para Perdas: R$ 200,00
Considerando exclusivamente as informações recebidas, o valor depreciável desse Ativo Imobilizado é
Considere as seguintes contas patrimoniais.
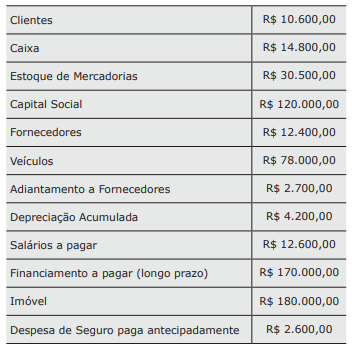
A partir dessas contas, é correto afirmar que o Capital de Terceiros, o Capital Próprio e o Capital Circulante Líquido são, respectivamente,
( ) A Contabilidade é uma ciência exata que permite mensurar objetivamente o patrimônio líquido das entidades econômicas.
( ) O patrimônio líquido corresponde à diferença entre ativo e passivo.
( ) O patrimônio de uma entidade é o conjunto de bens, direitos e ativos.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
I. Demonstrará as receitas e despesas previstas em confronto com as realizadas.
II. Evidenciará as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária.
III. Demonstrará a receita orçamentária realizada e a despesa orçamentária executada, por fonte ou destinação de recurso.
Quais estão corretas?
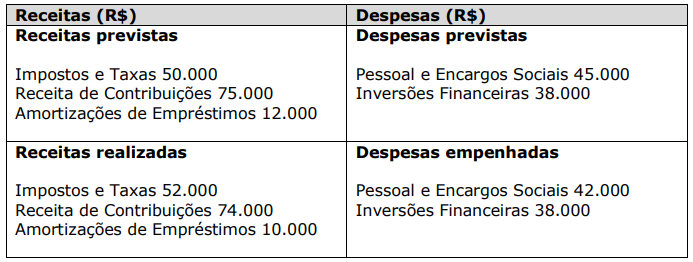
As demonstrações contábeis são a representação estruturada da situação patrimonial, financeira e do desempenho da entidade. As demonstrações contábeis no setor público devem proporcionar informação útil para subsidiar a tomada de decisão e a prestação de contas.
De acordo com o manual de contabilidade aplicada ao setor público, a demonstração contábil aplicada ao setor público que evidencia as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior, e os que se transferem para o início do exercício seguinte, é:
Na Administração Pública, as variações patrimoniais aumentativas e diminutivas são transações que promovem alterações nos elementos patrimoniais da entidade do setor público e que afetam o resultado. As Variações Patrimoniais Aumentativas (VPA) correspondem a aumentos na situação patrimonial líquida da entidade não oriundos de contribuições dos proprietários.
Assinale a alternativa que apresenta corretamente um exemplo de operação classificada por uma entidade do setor público como uma VPA.

 Conheça nossos planos