Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.081 questões


I. Um dos objetivos do plano de contas aplicado ao setor público é atender à administração direta e indireta das três esferas de governo, inclusive quanto às peculiaridades das empresas estatais dependentes e dos Regimes Próprios de Previdência Social (RPPS).
II. A metodologia utilizada para a estruturação do PCASP foi a segregação das contas contábeis em grandes grupos de acordo com as características dos atos e fatos nelas registrados.
III. A Natureza de Informação de Controle registra, processa e evidencia os atos de gestão cujos efeitos possam produzir modificações no patrimônio da entidade do setor público, bem como aqueles com funções específicas de controle.
Quais estão corretas?
I. Suplementares, os destinados a reforço de dotação orçamentária. II. Especiais, os destinados a despesas para as quais não haja dotação orçamentária específica. III. Extraordinários, os destinados a despesas urgentes e imprevistas, em caso de guerra, comoção intestina ou calamidade pública.
Está CORRETO o que se afirma:
Os usuários das demonstrações contábeis podem ser externos ou internos, conforme tenham, ou não, ligação com a entidade que reporta essas informações. Nesse contexto, analise as proposições a seguir:
I- Os usuários internos das demonstrações estão preocupados com o retorno dos seus investimentos, continuidade da empresa e decisões em nível estratégico.
II- Como usuários externos das demonstrações os investidores necessitam de informações para ajudá-los a decidir se devem comprar, manter ou vender investimentos.
III- Como usuários externos das demonstrações os fornecedores e outros credores estão interessados em informações que lhes permitam avaliar se as importâncias que lhes são devidas serão pagas nos respectivos vencimentos.
É CORRETO o que se afirma em:
• Lançamento: R$ 175.000,00
• Arrecadação: R$ 142.000,00
• Recolhimento: R$ 128.000,00
• Empenho: R$ 140.000,00
• Liquidação: R$ 119.000,00
• Pagamento: R$ 99.000,00
No contexto apresentado, e sob a ótica patrimonial, o resultado da Demonstração das Variações Patrimoniais (DVP) seria de:
1 – Na apropriação Mensal:
D 3.3.3.x.x.xx.xx Depreciação, Amortização e Exaustão
C 1.2.3.8.x.xx.xx (-) Depreciação, Exaustão e Amortização Acumuladas
2 – Quando da alienação, na apuração do valor líquido contábil do bem:
D 1.2.3.8.x.xx.xx (-) Depreciação Acumulada
C 1.2.3.1.x.xx.xx Bens Móveis
3 – No registro do desreconhecimento por alienação, com valor de venda acima do valor contábil:
D 1.1.1.1.x.xx.xx Caixa ou Equivalentes de Caixa
C 1.2.3.1.x.xx.xx Bens Móveis
C 4.6.2.2.x.xx.xx Ganho com a Alienação de Imobilizado
4 – No registro do desreconhecimento por alienação, com valor de venda abaixo do valor contábil:
D 1.1.1.1.x.xx.xx Caixa ou Equivalentes de Caixa
D 3.6.2.2.x.xx.xx Perdas com Alienação de Imobilizado
C 1.2.3.1.x.xx.xx Bens Móveis
Em relação aos quatro registros, considere as afirmações a seguir.
I → O Item 1 representa o registro de variação patrimonial qualitativa.
II → O Item 2 representa o registro de variação patrimonial aumentativa.
III → O Item 3 representa o registro de variação patrimonial aumentativa.
IV → O Item 4 representa o registro de variação patrimonial diminutiva.
Estão corretas
I → O Balanço Patrimonial tem a finalidade de apresentar a situação financeira e patrimonial da entidade em determinada data.
II → A Demonstração do Resultado do Exercício apresenta o lucro ou o prejuízo líquido e por ação de um período, e detalha de forma dedutiva as receitas, as despesas, os ganhos e as perdas, com impostos e participações de não acionistas deduzidos do seu resultado final.
III → A Demonstração das Mutações do Patrimônio Líquido evidencia a mutação do patrimônio líquido em termos globais e em relação à transferências internas, e demonstra a formação detalhada e a destinação do resultado (Conta de Lucros ou Prejuízos Acumulados).
IV → A Demonstração dos Fluxos de Caixa demonstra como ocorreram as movimentações das disponibilidades de um período e que evidencia os fluxos de entrada e saída, dividos em três grupos: o do capital circulante líquido, a das atividades de financiamento e a das atividades de investimento.
Estão corretas
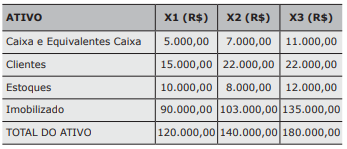
Fonte: Elaborador
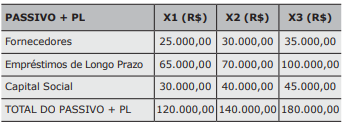
Fonte:Elaborador
Com base nas informações das tabelas, considere as afirmativas referentes ao período X3.
I → A Análise Horizontal Encadeada mostra uma evolução de 50% dos Bens do Imobilizado.
II → A Análise Horizontal Anual mostra um aumento na ordem de 50% nos Estoques.
III → A Análise Vertical evidencia que o Capital Próprio passou de 25% para 30% em 2 anos.
Está(ão) correta(s)
Com relação às características qualitativas, é correto afirmar que
Com relação à Consolidação das Demonstrações Contábeis, é INCORRETO afirmar que
I → A disponibilidade de caixa constará de registro próprio, de modo que os recursos vinculados a órgão, fundo ou a despesa obrigatória fiquem identificados e escriturados de forma individualizada.
II → A despesa e a assunção de compromisso serão registradas segundo o regime de caixa, apurando, em caráter complementar, o resultado dos fluxos financeiros pelo regime de competência.
III → As demonstrações contábeis compreenderão, isolada e conjuntamente, as transações e operações de cada órgão, fundo ou entidade da administração direta, autárquica e fundacional, inclusive empresa estatal dependente.
IV → As operações de crédito, as inscrições em Restos a Pagar e as demais formas de financiamento ou assunção de compromissos junto a terceiros, deverão ser escrituradas de modo a evidenciar o montante e a variação da dívida pública no período, detalhando, pelo menos, a natureza e o tipo de credor.
Está(ão) correta(s)
Entre essas definições, o custo que “não é influenciado pelas atividades desenvolvidas, mantendo seu valor constante em intervalo relevante das atividades desenvolvidas pela entidade” é chamado de

 Conheça nossos planos