Questões de Concurso Sobre contabilidade pública

Foram encontradas 31.069 questões

Q3499956 Contabilidade Pública

Com relação a classificação por elementos de despesas, o código 49 corresponde a:


(MF/STN Manual de Contabilidade Aplicada ao Setor Público  -  MCASP. 112 ed., 2024, p. 85-86)


Alternativas
Q3499955 Contabilidade Pública

Com relação a classificação por elementos de despesas, o código 35 corresponde a: 


(MF/STN Manual de Contabilidade Aplicada ao Setor Público - MCASP. 112 ed., 2024, p. 85-86) 


Alternativas
Q3499954 Contabilidade Pública

O código 1.2.3.0.00.0.0 corresponde a:   


(MF/STN Manual de Contabilidade Aplicada ao Setor Público - MCASP. 112 ed., 2024, p. 47)  

Alternativas
Q3499953 Contabilidade Pública

A Modalidade de Aplicação é a informação gerencial que tem por finalidade indicar se os recursos são aplicados diretamente por órgãos ou entidades no âmbito da mesma esfera de Governo ou por outro ente da Federação e suas respectivas entidades. Neste sentido, a Modalidade de Aplicação 50 corresponde a:


(MF/STN Manual de Contabilidade Aplicada ao Setor Público  - MCASP. 112 ed., 2024, p. 79-80)

Alternativas
Q3499952 Contabilidade Pública

A Natureza de Receita Orçamentária é composta por um código de oito dígitos numéricos, apresentando a seguinte estrutura “a.b.c.d.ee.f.g”. O item “c” corresponde a: 


(MF/STN Manual de Contabilidade Aplicada ao Setor Público  - MCASP. 112 ed., 2024, p. 38-39) 

Alternativas
Q3499951 Contabilidade Pública

“As demonstrações contábeis devem apresentar a informação de maneira que corresponda as necessidades e à base do conhecimento dos usuários, bem como a natureza da informação apresentada. Neste sentido deve ser classificada e apresentada de maneira clara e sucinta. Tal característica da informação contábil é denominada: 


(MF/STN Manual de Contabilidade Aplicada ao Setor Público 

- MCASP. 112 ed., 2024, p. 28) 

Alternativas
Q3499950 Contabilidade Pública

“Nesse aspecto, devem ser atendidos os princípios e as normas contábeis voltadas para o reconhecimento, mensuração e evidenciação dos ativos e passivos e de suas variações patrimoniais. O Balanço Patrimonial (BP) e a Demonstração das Variações Patrimoniais (DVP) representam os principais instrumentos para refletir esse aspecto. O processo de convergência às normas internacionais de contabilidade aplicada ao setor publico (CASP) visa a contribuir, primordialmente, para o desenvolvimento deste aspecto”.


Trata-se de qual aspecto da contabilidade aplicada ao setor publico?


(MF/STN Manual de Contabilidade Aplicada ao Setor Público  - MCASP. 112 ed., 2024, p. 25)

Alternativas
Q3499946 Contabilidade Pública

Assinale a disposição INCORRETA acerca dos Restos a Pagar: 


(Lei 4.320/1964, art. 36, 37, 103) 

Alternativas
Q3499945 Contabilidade Pública

São despesas de capital, EXCETO:


(Lei 4.320/1964, art. 13) 

Alternativas
Q3499944 Contabilidade Pública

Sobre o empenho da despesa assinale a alternativa INCORRETA:


(Lei 4.320/1964, arts. 59-60) 
Alternativas
Q3498451 Contabilidade Pública
A avaliação de obsolescência e desativação de um equipamento para a saúde no setor público requer o cumprimento de requisitos legais e administrativos para garantir a rastreabilidade, a regularidade contábil e a responsabilidade fiscal. Com base nas normas aplicáveis, Decreto nº 9.373/2018 e NBR 15943:2011, assinale a alternativa correta sobre os critérios e procedimentos para desativação e baixa patrimonial desses bens. 
Alternativas
Q3498365 Contabilidade Pública
Durante a análise dos demonstrativos contábeis da prefeitura, um servidor identificou a movimentação de recursos relacionados a cauções, a fianças e a consignações. Tais recursos não estavam previstos no orçamento anual aprovado, mas constavam registrados no:
Alternativas
Q3498363 Contabilidade Pública
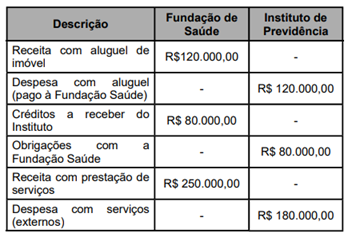
O município de Barra do Garças possui duas entidades dependentes: a Fundação Municipal de Saúde e o Instituto de Previdência Municipal. A seguir, são apresentados dados extraídos de seus balanços patrimoniais:

Q36.png (348×233)

Após as eliminações de transações recíprocas, o valor da receita líquida total será:
Alternativas
Q3498361 Contabilidade Pública
A Demonstração de Variação Patrimonial (DVP) é uma peça contábil essencial para a transparência da gestão pública, pois evidencia todas as alterações quantitativas e qualitativas do patrimônio público no exercício, incluindo:
Alternativas
Q3498360 Contabilidade Pública
O resultado operacional na contabilidade pública representa a diferença entre receitas e despesas que afetam diretamente o patrimônio público. Sobre a composição desse resultado:
Alternativas
Q3498354 Contabilidade Pública
De acordo com os princípios da Contabilidade Aplicada ao Setor Público e com base na NBC TSP 07 – Ativo Imobilizado, um ente público reconheceu contabilmente uma jazida de calcário no valor de R$ 500.000,00, cuja capacidade total de extração é de 250.000 toneladas. No mês de apuração, foram extraídas 20.000 toneladas de calcário. Considerando o regime de competência e os critérios de mensuração para ativos exauríveis, o valor da exaustão a ser reconhecido como redução do valor contábil do ativo no período é de:
Alternativas
Q3498353 Contabilidade Pública
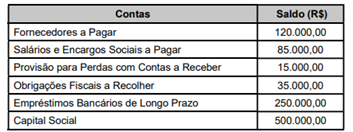
A contabilidade da prefeitura de Barra do Garças apresentou os seguintes saldos ao final do exercício financeiro: 

Q26.png (353×132)

Com base nos dados acima, o valor total do Passivo Exigível é:

Alternativas
Q3498352 Contabilidade Pública
O Plano de Contas Aplicado ao Setor Público (PCASP) adota uma codificação padronizada e uma estrutura conceitual que diferencia os tipos de informação contábil, organizando-os por classes e grupos contábeis. Nesse contexto, as contas de compensação são classificadas pela classe:
Alternativas
Q3498349 Contabilidade Pública
A contabilidade pública é aplicada:
Alternativas
Q3498348 Contabilidade Pública
Dentre os princípios fundamentais da contabilidade, aquele que impede o registro de ativos, cujo valor não possa ser mensurado com confiabilidade, e que veda o reconhecimento de expectativas ou intenções futuras que não sejam suportadas por eventos mensuráveis, está diretamente relacionado ao princípio da:
Alternativas
Respostas
4621: D
4622: C
4623: C
4624: B
4625: A
4626: A
4627: B
4628: A
4629: D
4630: A
4631: A
4632: A
4633: B
4634: B
4635: D
4636: A
4637: C
4638: A
4639: D
4640: B