Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.247 questões


I – Sob o enfoque contábil, o patrimônio público é estruturado em três grupos: ativo, passivo e patrimônio líquido.
II – A classificação legal do patrimônio público em bens de uso comum, de uso especial e dominicais está em consonância com o enfoque contábil.
III – A classificação dos elementos patrimoniais tem como base os atributos de conversibilidade e exigibilidade.
É correto o que se afirma em:
1 - Despesa empenhada em Setembro e paga dois meses depois R$10.000,00
2 - Despesa empenhada em Novembro e paga no próprio mês R$2.500,00
3 - Despesa empenhada em Julho com vencimento em Dezembro R$3.000,00
4 - Receita realizada em Setembro e arrecadada em Novembro R$5.000,00
5 - Receita realizada em Novembro e arrecadada em Dezembro R$15.000,00
6 - Receita realizada em Novembro e arrecadada em Novembro R$50.000,00
A administração de determinada entidade identificou indícios de que um item de seu imobilizado tenha sofrido perda por irrecuperabilidade.
Na sequência, a administração da entidade estimou as seguintesparcelas relativas ao valor recuperável desse item:
• Valor justo do item = $380.000
•Custos de alienação do item = $25.000
•Valor em uso do item = $370.000
Sabe-se que esse item é classificado como ‘ativo gerador de caixa’. Sabe-se também que o custo de aquisição desse item foi $1.000.000 e o saldo de sua depreciação acumulada é $640.000.Quanto à perda por irrecuperabilidade desse item, em conformidade com a Portaria STN nº 700, de 10 de dezembro de 2014, é correto afirmar que a entidade:
Analise a demonstração das mutações do patrimônio líquido:
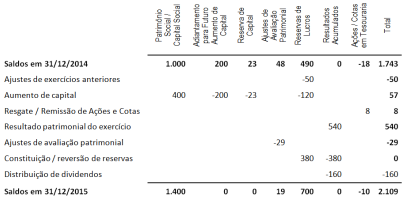
De acordo com essa análise e em conformidade com a Portaria
STN nº 700, de 10 de dezembro de 2014, é correto afirmar que:
Determinada prefeitura municipal apresentou a seguintedemonstração das variações patrimoniais consolidada relativaao exercício 2015 e os seguintes balanços patrimoniaisconsolidados relativos aos exercícios encerrados em31/12/2015 e 31/12/2014:
DEMONSTRAÇÃO DAS VARIAÇÕES PATRIMONIAIS 2015
Variações Patrimoniais Aumentativas
Impostos, Taxas e Contribuições de Melhoria 2.400.000
Contribuições 700.000
Exploração e Venda de Bens, Serviços e Direitos 1.000.000
VPA Financeiras, Juros e Encargos de Mora 10.000
Total das Variações Patrimoniais Aumentativas (I) 4.110.000
Variações Patrimoniais Diminutivas
Pessoal e Encargos -1.920.000
Benefícios Previdenciários e Assistenciais -288.000
Uso de Bens, Serviços e Consumo de Capital Fixo, Aluguel -40.000
Uso de Bens, Serviços e Consumo de Capital Fixo, Depreciação -150.000
VPD Financeiras, Juros e Encargos de Mora -8.000
VPD Financeiras, Juros e Encargos de Emp. e Financ. Obtidos -95.000
Perdas com Redução ao Valor Recuperável de Créditos a CP -80.000
Perdas com Alienação de Itens do Ativo Imobilizado -22.000
Custo de Mercadorias e Prod. Vendidos e Serviços Prestados -850.000
Total das Variações Patrimoniais Diminutivas (II) -3.453.000
RESULTADO PATRIMONIAL DO PERÍODO (III) = (I – II) 657.000
BALANÇO PATRIMONIAL 31/12/15 31/12/14
Ativo Circulante
Caixa e Equivalentes de Caixa 95.000,00 68.000,00
Créditos a Curto Prazo 650.000,00 350.000,00
Estoques 300.000,00 210.000,00
Total do Ativo Circulante 1.045.000,00 628.000,00
Ativo Não Circulante
Imobilizado 1.928.000,00 1.000.000,00
Total do Ativo Não Circulante 1.928.000,00 1.000.000,00
TOTAL DO ATIVO 2.973.000,00 1.628.000,00
Passivo Circulante
Obrig.Trab., Prev.e Assist.a Pagar a CP 173.000,00 65.000,00
Empréstimos e Financiamentos a CP 150.000,00 200.000,00
Fornecedores e Contas a Pagar a CP 13.000,00 43.000,00
Total do Passivo Circulante 336.000,00 308.000,00
Passivo Não Circulante
Empréstimos e Financiamentos a LP 1.410.000,00 750.000,00
Total do Passivo Não Circulante 1.410.000,00 750.000,00
Patrimônio Líquido
Patrimônio Social e Capital Social 500.000,00 500.000,00
Reservas 727.000,00 70.000,00
Total do Patrimônio Líquido 1.227.000,00 570.000,00
TOTAL DO PASSIVO E DO PATRIMÔNIO
LÍQUIDO 2.973.000,00 1.628.000,00
Sabe-se que durante o exercício 2015, essa prefeitura municipalrealizou as seguintes transações:
• Vendeu item do imobilizado por $100.000 à vista.
• Adquiriu dois novos itens para o imobilizado, cada um por$600.000, tendo sido um pago à vista e o outro adquiridomediante obtenção de financiamento (longo prazo).
• Obteve empréstimos (longo prazo) no montante de$210.000.
• Amortizou empréstimos e financiamentos obtidos nomontante de $200.000.
• Todos os juros e encargos financeiros ativos e passivosreconhecidos no período foram efetivamente recebidos epagos em caixa durante o período.
Com relação à demonstração dos fluxos de caixa relativa aoexercício 2015 elaborada em conformidade com a Portaria STNnº 700, de 10 de dezembro de 2014, é correto afirmar que:
Em 31/12/20X8 determinado ente apresentou balanço patrimonial onde constam os seguintes saldos:
• Caixa = $100.000,00
• Banco conta corrente = $890.000,00
• Banco conta poupança = $470.000,00
• Aplicação financeira em ouro = $120.000,00
• Aplicação financeira em fundo de capitalização = $60.000,00
• Aplicação financeira em fundo de ações negociadas na BM&FBovespa = $230.000,00
• Tributos arrecadados pelos bancos, mas ainda não recolhidos à conta do ente = $20.000,00
• Tributos a receber = $1.000.000,00
• Duplicatas a receber de clientes = $400.000,00
• Estoques = $200.000,00
As notas explicativas apresentam alguns detalhes sobre a liquidez e o risco desses ativos, conforme segue:
• Banco conta corrente: numerário disponível para uso pelo ente.
• Banco conta poupança: montante pode ser resgatado a qualquer momento sem penalidade, risco insignificante de mudança de valor, remuneração corresponde à reposição da inflação mais juros de 0,5% ao mês.
• Aplicação financeira em ouro: montante pode ser resgatado aqualquer momento, risco e remuneração correspondem àoscilação do preço da commodity no mercado internacional.
• Aplicação financeira em fundo de capitalização: montante só poderá ser resgatado daqui a 2 anos, resgate antecipado é penalizado como segue: nos primeiros 6 meses a pena por não cumprir carência é 60% do saldo do investimento; de 6 meses a 18 meses a pena por não cumprir carência é 40% do saldo do investimento; de 18 meses a 24 meses a pena por não cumprir carência é 25% do saldo do investimento, risco insignificante de mudança de valor, remuneração corresponde à reposição da inflação mais juros de 0,4% ao mês.
• Aplicação financeira em fundo de ações negociadas na BM&FBovespa: montante pode ser resgatado a qualquer momento, risco e remuneração correspondem à oscilação do preço das ações no mercado.
• Tributos arrecadados pelos bancos, mas ainda não recolhidos à conta do ente: receita orçamentária arrecadada que se encontra em poder da rede bancária em fase de recolhimento; esse montante será disponibilizado ao ente público em menos de uma semana e não há risco significativo quanto a isso.
• Tributos a receber: 10% do montante já está vencido há mais de 1 ano; 5% do montante está vencido há mais de 3 meses e menos de 1 ano; 12% do montante está vencido há menos de 3 meses; 60% do montante vencerá nos próximos 3 meses; o restante vencerá após os 3 próximos meses.
• Duplicatas a receber de clientes: 2% do montante já está vencido há mais de 1 ano; 5% do montante está vencido há mais de 3 meses e menos de 1 ano; 3% do montante está vencido há menos de 3 meses; 70% do montante vencerá nos próximos 3 meses; o restante vencerá após os 3 próximos meses.
• Estoques: 80% do montante se refere ao estoque de mercadorias que o ente costuma vender com mark-up de 1,6 e cujo giro de estoques é 20; 15% do montante se refere ao estoque de mercadorias que o ente costuma vender com mark-up de 1,9 e cujo giro de estoques é 3; o restante se refere ao estoque de material de consumo.
O valor do saldo de “caixa e equivalente de caixa” que a entidade
deveria apresentar em sua demonstração dos fluxos de caixa
apurada em 31/12/20X8 em conformidade com a Portaria STN nº
700, de 10 de dezembro de 2014, é:
Em Janeiro/20X1 o ente público adquiriu item para compor seuimobilizado pelo custo de aquisição (mensuração inicial) de$200.000.
Em função do tempo decorrido com o frete até oestabelecimento do ente público e sua instalação, esse item sóficou disponível para uso a partir de 01/Abril/20X1, quando aadministração do ente público fez as seguintes estimativas comrelação a ele:
• Vida econômica = 25 anos
• Vida útil = 15 anos
• Valor residual = $30.500
• Método de depreciação = cotas constantes
O valor da despesa de depreciação que o ente público deveriareconhecer em 20X1 em relação a esse item, em conformidadecom a Portaria STN nº 700, de 10 de dezembro de 2014, é:
Em Janeiro/20X0 o ente público adquiriu de terceiros um equipamento para compor seu imobilizado, pelo preço de$100.000 para pagamento em cota única daqui a 2 anos, sem juros.
Sabe-se que:
Além do preço de aquisição, o ente público incorreu também nos seguintes custos relativos à aquisição desse equipamento:
Finalmente, em 01/Fevereiro/20X0 a instalação do equipamento foi concluída e esse ficou disponível para uso pelo ente público conforme objetivado por sua administração.
O valor do custo de aquisição (mensuração inicial) de item de
imobilizado que o ente público deveria reconhecer em seu
balanço patrimonial em conformidade com a Portaria STN nº 700,
de 10 de dezembro de 2014, é:

 Conheça nossos planos