Questões de Concurso Sobre contabilidade pública

Foram encontradas 31.247 questões

Q634104 Contabilidade Pública

Para fins de controle nas entidades da administração pública, a execução da receita e da despesa públicas se processa em estágios, que dependem do cumprimento de critérios legalmente definidos.

O estágio em que se registra a execução da despesa pública antes da ocorrência do respectivo fato gerador é o(a):

Alternativas
Q634101 Contabilidade Pública

Os dados apresentados no Quadro II abaixo referem-se à execução do orçamento de um Estado da Federação, apurado no último quadrimestre do exercício de 2x15.
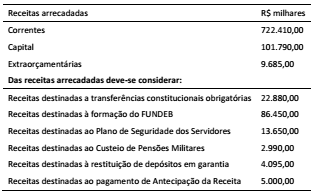
Imagem associada para resolução da questão

Considerando os dados apresentados no Quadro II para apuração da Receita Corrente Líquida, no exercício de 2x15, a despesa total com pessoal do Ministério Público Estadual tem como limite prudencial, em milhares de reais, o valor de:

Alternativas
Q634100 Contabilidade Pública

Uma entidade da administração pública, em um dado exercício, solicitou um levantamento de recursos para pleitear a abertura de créditos adicionais para despesas não incluídas no orçamento. As informações recebidas estão dispostas no Quadro I a seguir, com valores expressos em milhares:
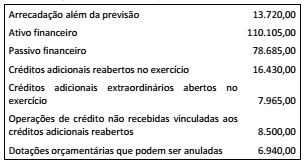
Imagem associada para resolução da questão

A partir das informações apresentadas, os créditos adicionais pretendidos terão como limite, em milhares, o valor de:

Alternativas
Q634097 Contabilidade Pública

No último dia útil do mês de abril, um credor apresentou em uma entidade da administração pública documentação comprobatória da prestação de um serviço realizado no mês de novembro do exercício anterior.

Para fins de controle patrimonial, uma vez atestada a fidedignidade da documentação, a entidade deverá:

Alternativas
Q634096 Contabilidade Pública
De acordo com o Plano de Contas aplicado ao Setor Público previsto no Manual de Contabilidade Aplicada ao Setor Público (MCASP/STN), o reconhecimento de uma informação de natureza orçamentária enseja lançamento na classe de:
Alternativas
Q631158 Contabilidade Pública

Uma Prefeitura disponibilizou as seguintes informações para que fosse levantada a sua geração líquida de caixa. 


Considerando essas informações, o resultado da geração líquida de caixa é:
Alternativas
Q631157 Contabilidade Pública

Uma Prefeitura disponibilizou as seguintes informações para que fosse levantada a sua geração líquida de caixa. 


Com base nessas informações, o fluxo de caixa líquido das atividades operacionais é
Alternativas
Q631156 Contabilidade Pública
Contabilmente, o reconhecimento de crédito tributário do Imposto Predial e Territorial Urbano e a sua arrecadação deverão ser lançados, respectivamente, nos subsistemas
Alternativas
Q631155 Contabilidade Pública
Segundo o MCASP, a apresentação das Variações Patrimoniais Qualitativas é considerada facultativa apenas para fins de consolidação. Essa apresentação poderá ser feita por meio de notas explicativas. São exemplos de fatos que compõe essas variações:
Alternativas
Q631154 Contabilidade Pública

Uma Prefeitura disponibilizou as seguintes informações do período:
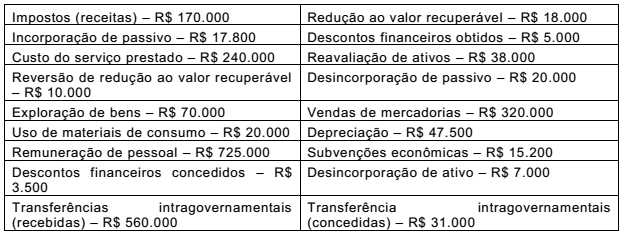

Imagem associada para resolução da questão


Considerando-se as informações presentes nesse quando, o resultado do patrimônio líquido do período é 

Alternativas
Q631153 Contabilidade Pública
Dívida Ativa é definida como um conjunto de créditos tributários e não tributários em favor da Fazenda Pública. Sobre Dívida Ativa, é correto afirmar:
Alternativas
Q631152 Contabilidade Pública
As obrigações constituem um conjunto de dívidas do ente público para com terceiros. As obrigações nas quais a inscrição constitui ingresso extraordinário, e seu resgate, desembolso extraorçamentário, podem ser classificadas como Dívida
Alternativas
Q631151 Contabilidade Pública
No final de 2015, uma prefeitura lançou em restos a pagar uma despesa com a reforma de uma escola municipal que fora empenhada pelo valor estimado de R$ 70.000,00. Em 2016 a prefeitura foi efetuar o pagamento desse resto a pagar e identificou que o serviço a ser pago tinha como valor real R$ 79.800,00. O procedimento para contabilização da diferença é 
Alternativas
Q631150 Contabilidade Pública
Ativos imobilizados obtidos gratuitamente, de acordo com a MCASP, deverão ser registrados na contabilidade. Seu registro e mensuração devem ser feitos considerando-se o
Alternativas
Q631149 Contabilidade Pública
Segundo o MCASP, os bens imobilizados tangíveis são mantidos para o uso na produção ou fornecimento de bens ou serviços, ou para fins administrativos. Consideram -se imobilizados, os bens imóveis que são classificados como bens de uso especial, bens dominiais, bens de uso comum do povo e bens imóveis em andamento. São submetidos à contabilização facultativa
Alternativas
Q631147 Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicado ao Setor Público (MCASP), o balanço patrimonial está subdividido nos grupos de ativo circulante, ativo não circulante, passivo circulante e passivo não circulante e patrimônio líquido. São exemplos de contas classificadas no passivo circulante:
Alternativas
Q631146 Contabilidade Pública
O PCASP possui estrutura básica em nível de classe e grupo. Exemplos de classes que representam naturezas de informações Patrimoniais e Orçamentárias são, respectivamente :
Alternativas
Q631145 Contabilidade Pública
O Plano de Contas Aplicado ao Setor Público (PCASP) é estruturado de acordo com a natureza das informações. Essas informações são classificadas como:
Alternativas
Q631142 Contabilidade Pública
Os princípios têm o condão de declarar e consolidar os altos valores da vida humana e, por isso, são considerados pedras angulares e vigas-mestras do sistema. Desta forma, a Resolução do CFC nº. 1.367/11 esclarece sobre o conteúdo e abrangência dos Princípios de Contabilidade sob a perspectiva do Setor Público. De acordo com essa Resolução, o princípio do Registro pelo valor original estabelece que
Alternativas
Q631141 Contabilidade Pública
Um dos princípios de contabilidade sob a perspectiva do setor público é considerado como base indispensável à integridade e à fidedignidade dos processos de reconhecimento, mensuração e evidenciação da informação contábil, dos atos e dos fatos que afetam ou possam afetar o patrimônio da entidade pública. Trata-se do princípio da
Alternativas
Respostas
23701: B
23702: D
23703: B
23704: C
23705: E
23706: B
23707: C
23708: A
23709: A
23710: C
23711: A
23712: C
23713: B
23714: C
23715: B
23716: D
23717: A
23718: B
23719: C
23720: B