Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.247 questões


Ano: 2018
Banca:
VUNESP
Órgão:
Prefeitura de Registro - SP
Prova:
VUNESP - 2018 - Prefeitura de Registro - SP - Analista Contábil |
Q1044591
Contabilidade Pública
De acordo com os preceitos contábeis aplicáveis no
setor público, conforme abordado pelo MCASP, quando
se tratar de ativos imobilizados obtidos a título gratuito
por uma entidade pública, estes devem ser registrados
pelo
Ano: 2018
Banca:
VUNESP
Órgão:
Prefeitura de Registro - SP
Prova:
VUNESP - 2018 - Prefeitura de Registro - SP - Analista Contábil |
Q1044590
Contabilidade Pública
Os Princípios Orçamentários visam estabelecer diretrizes norteadoras básicas, a fim de conferir racionalidade,
eficiência e transparência para os processos de elaboração, execução e controle do orçamento público. Isto
posto, segundo consta no Manual de Contabilidade do
Setor Público – MCASP, assinale a alternativa que apresenta princípio que determina existência de orçamento
único para cada um dos entes federados – União, estados, Distrito Federal e municípios – com a finalidade de
se evitarem múltiplos orçamentos paralelos dentro da
mesma pessoa política.
Ano: 2018
Banca:
VUNESP
Órgão:
Prefeitura de Registro - SP
Prova:
VUNESP - 2018 - Prefeitura de Registro - SP - Analista Contábil |
Q1044589
Contabilidade Pública
Informação contábil-financeira é aquela capaz de fazer
diferença nas decisões que possam ser tomadas pelos
usuários. A informação pode ser capaz de fazer diferença
em uma decisão mesmo no caso de alguns usuários
decidirem não a levar em consideração.
Considerando as características qualitativas da informação contábil-financeira útil, abordadas pela Norma Brasileira de Contabilidade – NBC TG, é correto afirmar que o texto trata da informação contábil-financeira
Considerando as características qualitativas da informação contábil-financeira útil, abordadas pela Norma Brasileira de Contabilidade – NBC TG, é correto afirmar que o texto trata da informação contábil-financeira
Ano: 2018
Banca:
VUNESP
Órgão:
Prefeitura de Registro - SP
Prova:
VUNESP - 2018 - Prefeitura de Registro - SP - Analista Contábil |
Q1044577
Contabilidade Pública
A verificação do direito adquirido pelo credor, tendo por
base os títulos e documentos comprobatórios do respectivo crédito, faz parte integrante
Ano: 2018
Banca:
VUNESP
Órgão:
Prefeitura de Registro - SP
Prova:
VUNESP - 2018 - Prefeitura de Registro - SP - Contador |
Q1044523
Contabilidade Pública
Em consonância com os novos padrões da Contabilidade Aplicada ao Setor Público (CASP), mediante legislação aplicável, o Balanço Patrimonial é composto pelos
seguintes quadros:
Ano: 2018
Banca:
VUNESP
Órgão:
Prefeitura de Registro - SP
Prova:
VUNESP - 2018 - Prefeitura de Registro - SP - Contador |
Q1044517
Contabilidade Pública
O Manual de Contabilidade Aplicado ao Setor Público
(MCASP) conceitua receitas orçamentárias como
Ano: 2018
Banca:
Quadrix
Órgão:
CRN - 8ª Região (PR)
Prova:
Quadrix - 2018 - CRN - 8ª Região (PR) - Assistente Administrativo Junior |
Q1041484
Contabilidade Pública
No que se refere à contabilidade aplicada ao Setor Público,
assinale a alternativa correta.
Q1033482
Contabilidade Pública
Em fevereiro de 2018, após a liberação financeira realizada pelo Órgão Setorial de Programação Financeira, determinada unidade gestora realizou a liberação financeira para outra unidade gestora pertencente ao mesmo órgão. Assim, a disponibilização de
recursos financeiros entre as unidades gestoras corresponde ao mecanismo denominado de
Q1033481
Contabilidade Pública
As seguintes informações sobre as receitas orçamentárias, referentes ao exercício financeiro de 2017, foram extraídas do
sistema de contabilidade de um ente estadual:
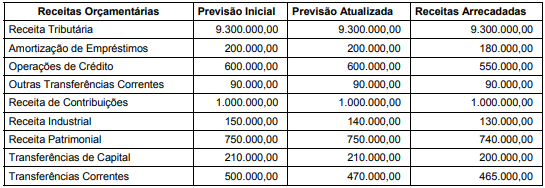
Informações adicionais referentes ao exercício financeiro de 2017: − Parcelas entregues aos municípios por determinação constitucional: R$ 1.500.000,00. − Contribuição dos servidores estaduais para o custeio do seu sistema de previdência e assistência social: R$ 500.000,00. − Não houve receitas provenientes da compensação financeira citada no § 9º do artigo 201 da Constituição Federal de 1988. − Não houve valores pagos e recebidos em decorrência da Lei Complementar nº 87/1996 e do fundo previsto pelo artigo 60 do Ato das Disposições Constitucionais Transitórias.
Com base nesses dados tomados em conjunto e de acordo com as determinações da Lei Complementar nº 101/2000, a Receita Corrente Líquida do ente estadual referente ao exercício financeiro de 2017 foi, em reais,
Informações adicionais referentes ao exercício financeiro de 2017: − Parcelas entregues aos municípios por determinação constitucional: R$ 1.500.000,00. − Contribuição dos servidores estaduais para o custeio do seu sistema de previdência e assistência social: R$ 500.000,00. − Não houve receitas provenientes da compensação financeira citada no § 9º do artigo 201 da Constituição Federal de 1988. − Não houve valores pagos e recebidos em decorrência da Lei Complementar nº 87/1996 e do fundo previsto pelo artigo 60 do Ato das Disposições Constitucionais Transitórias.
Com base nesses dados tomados em conjunto e de acordo com as determinações da Lei Complementar nº 101/2000, a Receita Corrente Líquida do ente estadual referente ao exercício financeiro de 2017 foi, em reais,
Q1033480
Contabilidade Pública
Em 07/08/2017, determinada entidade pública realizou a inscrição de R$ 780.000,00 como dívida ativa tributária, sendo que em
12/01/2018 a entidade recebeu, em espécie, parte do valor principal inscrito. De acordo com o Manual de Contabilidade Aplicada
ao Setor Público, pela ótica orçamentária, a receita foi reconhecida em
Q1033479
Contabilidade Pública
Texto associado
Atenção: Para responder a questão, considere as informações abaixo, extraídas do sistema de contabilidade
de uma entidade pública e referentes a transações ocorridas em janeiro de 2018:
− Arrecadação de receitas de aluguéis e arrendamentos no valor de R$ 65.000,00. Tais receitas são referentes a dezembro
de 2017.
− Lançamento e arrecadação de taxas no valor de R$ 6.500,00.
− Empenho, liquidação e pagamento de despesa referente à aquisição de um veículo usado no valor de R$ 35.000,00.
− Reconhecimento da depreciação mensal dos veículos no valor de R$ 95.000,00.
− Reconhecimento de ajustes de perdas de estoques no valor de R$ 19.000,00 em 31/01/2018.
− Liquidação e reconhecimento do direito relativo a um suprimento de fundos para custear despesas com passagens e
locomoção no valor de R$ 850,00.
− Devolução de caução recebida no valor de R$ 10.000,00.
− Empenho e liquidação de despesa com material de consumo no valor de R$ 250.000,00. O material foi entregue pelo
fornecedor em 09/01/2018 e a despesa foi paga, pelo valor total do empenho, em fevereiro de 2018.
− Empenho de despesa com a aquisição de um equipamento novo no valor de R$ 70.000,00. O equipamento foi entregue
pelo fornecedor e colocado em uso em 31/01/2018, data em que houve a liquidação da despesa. A despesa empenhada
foi paga, pelo valor total do empenho, em fevereiro de 2018.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, as receitas arrecadadas com aluguéis e arrendamentos,
no valor de R$ 65.000,00, e taxas, no valor de R$ 6.500,00, classificam-se quanto à origem da receita, respectivamente, como
Q1033478
Contabilidade Pública
Texto associado
Atenção: Para responder a questão, considere as informações abaixo, extraídas do sistema de contabilidade
de uma entidade pública e referentes a transações ocorridas em janeiro de 2018:
− Arrecadação de receitas de aluguéis e arrendamentos no valor de R$ 65.000,00. Tais receitas são referentes a dezembro
de 2017.
− Lançamento e arrecadação de taxas no valor de R$ 6.500,00.
− Empenho, liquidação e pagamento de despesa referente à aquisição de um veículo usado no valor de R$ 35.000,00.
− Reconhecimento da depreciação mensal dos veículos no valor de R$ 95.000,00.
− Reconhecimento de ajustes de perdas de estoques no valor de R$ 19.000,00 em 31/01/2018.
− Liquidação e reconhecimento do direito relativo a um suprimento de fundos para custear despesas com passagens e
locomoção no valor de R$ 850,00.
− Devolução de caução recebida no valor de R$ 10.000,00.
− Empenho e liquidação de despesa com material de consumo no valor de R$ 250.000,00. O material foi entregue pelo
fornecedor em 09/01/2018 e a despesa foi paga, pelo valor total do empenho, em fevereiro de 2018.
− Empenho de despesa com a aquisição de um equipamento novo no valor de R$ 70.000,00. O equipamento foi entregue
pelo fornecedor e colocado em uso em 31/01/2018, data em que houve a liquidação da despesa. A despesa empenhada
foi paga, pelo valor total do empenho, em fevereiro de 2018.
Com base nessas transações tomadas em conjunto e de acordo com o Manual de Contabilidade Aplicada ao Setor Público, o
total da despesa extraorçamentária referente a janeiro de 2018 foi, em reais,
Q1033477
Contabilidade Pública
Texto associado
Atenção: Para responder a questão, considere as informações abaixo, extraídas do sistema de contabilidade
de uma entidade pública e referentes a transações ocorridas em janeiro de 2018:
− Arrecadação de receitas de aluguéis e arrendamentos no valor de R$ 65.000,00. Tais receitas são referentes a dezembro
de 2017.
− Lançamento e arrecadação de taxas no valor de R$ 6.500,00.
− Empenho, liquidação e pagamento de despesa referente à aquisição de um veículo usado no valor de R$ 35.000,00.
− Reconhecimento da depreciação mensal dos veículos no valor de R$ 95.000,00.
− Reconhecimento de ajustes de perdas de estoques no valor de R$ 19.000,00 em 31/01/2018.
− Liquidação e reconhecimento do direito relativo a um suprimento de fundos para custear despesas com passagens e
locomoção no valor de R$ 850,00.
− Devolução de caução recebida no valor de R$ 10.000,00.
− Empenho e liquidação de despesa com material de consumo no valor de R$ 250.000,00. O material foi entregue pelo
fornecedor em 09/01/2018 e a despesa foi paga, pelo valor total do empenho, em fevereiro de 2018.
− Empenho de despesa com a aquisição de um equipamento novo no valor de R$ 70.000,00. O equipamento foi entregue
pelo fornecedor e colocado em uso em 31/01/2018, data em que houve a liquidação da despesa. A despesa empenhada
foi paga, pelo valor total do empenho, em fevereiro de 2018.
Com base nessas transações tomadas em conjunto e de acordo com a Lei nº
4.320/1964, em janeiro de 2018, o total da
despesa orçamentária realizada referente ao exercício financeiro de 2018, classificada na categoria econômica Despesas de
Capital, foi, em reais,
Q1033476
Contabilidade Pública
De acordo com a Parte V (Demonstrações Contábeis Aplicadas ao Setor Público do Manual de Contabilidade Aplicada ao Setor
Público), o valor da
Q1033475
Contabilidade Pública
Em 31/01/2018, uma entidade pública pagou a um fornecedor de material de consumo o valor de R$ 60.000,00, referente a
mercadorias que foram entregues em 10/01/2018 e utilizadas nas atividades da entidade em março de 2018. Quanto à natureza
da informação patrimonial, o registro contábil do pagamento ao fornecedor, em 31/01/2018, foi realizado com a utilização de
contas do Plano de Contas Aplicado ao Setor Público das classes
Q1033474
Contabilidade Pública
Texto associado
Atenção: Para responder a questão, considere as transações abaixo ocorridas em dezembro de 2017 em uma entidade pública:
− Lançamento e arrecadação de receita tributária no valor de R$ 4.000.000,00.
− Pagamento dos salários dos servidores, referentes a novembro de 2017, no valor de R$ 9.700.000,00.
− Empenho e liquidação de despesa corrente com Pessoal e Encargos Sociais, referentes a dezembro de 2017, no valor de R$ 10.100.000,00. O pagamento da despesa foi realizado em janeiro de 2018.
− Reconhecimento da depreciação mensal, no valor de R$ 700.000,00, do ativo imobilizado.
− Reconhecimento de perda por redução ao valor recuperável, no valor de R$ 450.000,00, referente ao ativo intangível com vida útil indefinida.
− Pagamento de restos a pagar processados inscritos em 31/12/2016, referentes a despesas correntes com serviços de consultoria, no valor de R$ 630.000,00.
− Devolução de depósito caução no valor de R$ 130.000,00.
Com base nessas transações tomadas em conjunto, em dezembro de 2017, o resultado patrimonial da entidade pública referente ao exercício financeiro de 2017 teve uma redução, em reais, de:
Q1033473
Contabilidade Pública
Texto associado
Atenção: Para responder a questão, considere as transações abaixo ocorridas em dezembro de 2017 em uma entidade pública:
− Lançamento e arrecadação de receita tributária no valor de R$ 4.000.000,00.
− Pagamento dos salários dos servidores, referentes a novembro de 2017, no valor de R$ 9.700.000,00.
− Empenho e liquidação de despesa corrente com Pessoal e Encargos Sociais, referentes a dezembro de 2017, no valor de R$ 10.100.000,00. O pagamento da despesa foi realizado em janeiro de 2018.
− Reconhecimento da depreciação mensal, no valor de R$ 700.000,00, do ativo imobilizado.
− Reconhecimento de perda por redução ao valor recuperável, no valor de R$ 450.000,00, referente ao ativo intangível com vida útil indefinida.
− Pagamento de restos a pagar processados inscritos em 31/12/2016, referentes a despesas correntes com serviços de consultoria, no valor de R$ 630.000,00.
− Devolução de depósito caução no valor de R$ 130.000,00.
Com base nessas transações tomadas em conjunto, em dezembro de 2017, o valor do passivo circulante da entidade pública foi
Q1033472
Contabilidade Pública
Considere as seguintes informações sobre um lote de medicamentos para distribuição gratuita à população reconhecido no estoque de uma entidade pública em 05/02/2018:
Preço de Compra: ......................................................................................................... R$ 200.000,00 Fretes e Seguros: .......................................................................................................... R$ 19.000,00 Abatimentos Obtidos: .................................................................................................... R$ 3.000,00
Em 28/02/2018, a entidade pública que adquiriu o lote de medicamentos não havia realizado a distribuição para a população e constatou que, nessa data, o valor realizável líquido do lote era R$ 218.000,00 e o custo corrente de reposição era R$ 215.000,00.
Desconsiderando os efeitos dos tributos, o lote de medicamentos foi mensurado, em conformidade com a NBC TSP 04 (Estoques), pelo valor, em reais, de:
Preço de Compra: ......................................................................................................... R$ 200.000,00 Fretes e Seguros: .......................................................................................................... R$ 19.000,00 Abatimentos Obtidos: .................................................................................................... R$ 3.000,00
Em 28/02/2018, a entidade pública que adquiriu o lote de medicamentos não havia realizado a distribuição para a população e constatou que, nessa data, o valor realizável líquido do lote era R$ 218.000,00 e o custo corrente de reposição era R$ 215.000,00.
Desconsiderando os efeitos dos tributos, o lote de medicamentos foi mensurado, em conformidade com a NBC TSP 04 (Estoques), pelo valor, em reais, de:
Q1033471
Contabilidade Pública
Em relação às características-chave de entidade do setor público que reporta a informação contábil, considere:
I. Ser uma pessoa jurídica de direito privado de forma que possa captar ou empregar recursos, adquirir e administrar ativos, incorrer em obrigações e realizar atividades para atingir os objetivos da prestação de serviços. II. Ser uma entidade que capta recursos da sociedade ou em nome desta e/ou utiliza recursos para realizar atividades em benefício dela. III. Existir usuários de serviços ou provedores de recursos dependentes de informações contidas nos Relatórios Contábeis de Propósito Geral das Entidades do Setor Público para fins de prestação de contas e responsabilização (accountability) e tomada de decisão. IV. Integrar o orçamento de investimentos na qualidade de empresa estatal não dependente nos últimos três exercícios financeiros.
De acordo com a NBC TSP (Estrutura Conceitual), são características-chave de entidade do setor público que reporta a informação contábil o que se afirma APENAS em
I. Ser uma pessoa jurídica de direito privado de forma que possa captar ou empregar recursos, adquirir e administrar ativos, incorrer em obrigações e realizar atividades para atingir os objetivos da prestação de serviços. II. Ser uma entidade que capta recursos da sociedade ou em nome desta e/ou utiliza recursos para realizar atividades em benefício dela. III. Existir usuários de serviços ou provedores de recursos dependentes de informações contidas nos Relatórios Contábeis de Propósito Geral das Entidades do Setor Público para fins de prestação de contas e responsabilização (accountability) e tomada de decisão. IV. Integrar o orçamento de investimentos na qualidade de empresa estatal não dependente nos últimos três exercícios financeiros.
De acordo com a NBC TSP (Estrutura Conceitual), são características-chave de entidade do setor público que reporta a informação contábil o que se afirma APENAS em
Q1033470
Contabilidade Pública
Em um ente público, a receita oriunda de juros sobre aplicação em títulos de renda realizada no mercado financeiro é classificada quanto à categoria econômica e origem, respectivamente, como

 Conheça nossos planos