Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.011 questões


Ano: 2026
Banca:
AMEOSC
Órgão:
Câmara de Itapiranga - SC
Prova:
AMEOSC - 2026 - Câmara de Itapiranga - SC - Contador |
Q4105566
Contabilidade Pública
A Demonstração das Variações Patrimoniais é uma das
demonstrações contábeis aplicáveis ao setor público,
com função específica no conjunto das demonstrações
previstas em lei. Acerca da referida demonstração,
registre V, para as afirmativas verdadeiras, e F, para as
falsas:
(__)A Demonstração das Variações Patrimoniais evidencia as alterações verificadas no patrimônio do ente, resultantes ou independentes da execução orçamentária, com indicação do resultado patrimonial do exercício financeiro.
(__)A Demonstração das Variações Patrimoniais evidencia as receitas e despesas orçamentárias previstas em confronto com as realizadas, com apuração do resultado da execução do orçamento do exercício.
(__)A Demonstração das Variações Patrimoniais registra os ingressos e os dispêndios financeiros de natureza orçamentária e extraorçamentária, com determinação do saldo em espécie a ser transferido ao exercício seguinte.
(__)A Demonstração das Variações Patrimoniais distingue as variações dependentes da execução orçamentária das independentes, conforme o art. 104 da Lei nº 4.320, de 17 de março de 1964.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
Ano: 2026
Banca:
AMEOSC
Órgão:
Câmara de Itapiranga - SC
Prova:
AMEOSC - 2026 - Câmara de Itapiranga - SC - Contador |
Q4105565
Contabilidade Pública
Os princípios contábeis aplicados ao setor público
orientam o registro, a mensuração e a evidenciação dos
fatos contábeis nas entidades do setor público, com
peculiaridades decorrentes da natureza estatal.
Considerando o princípio da entidade aplicado ao setor
público, assinale a alternativa correta.
Ano: 2026
Banca:
AMEOSC
Órgão:
Câmara de Itapiranga - SC
Prova:
AMEOSC - 2026 - Câmara de Itapiranga - SC - Contador |
Q4105564
Contabilidade Pública
A receita pública é classificada em categorias
econômicas e percorre estágios próprios para a sua
arrecadação, conforme disciplina da Lei nº 4.320, de 17
de março de 1964. Considerando os estágios da receita
pública, assinale a alternativa correta.
Ano: 2026
Banca:
AMEOSC
Órgão:
Câmara de Itapiranga - SC
Prova:
AMEOSC - 2026 - Câmara de Itapiranga - SC - Contador |
Q4105563
Contabilidade Pública
O Balanço Orçamentário integra as demonstrações
contábeis aplicáveis ao setor público e tem por finalidade
evidenciar os resultados da execução orçamentária do
exercício. Sobre a referida demonstração, analise as
afirmativas a seguir.
I.O Balanço Orçamentário demonstra as receitas e as despesas previstas em confronto com as realizadas, conforme dispõe o art. 102 da Lei nº 4.320, de 17 de março de 1964, integrando o conjunto das demonstrações contábeis.
II.O Balanço Orçamentário evidencia os bens, os direitos e as obrigações da entidade pública ao final do exercício, com apuração da situação patrimonial e do superávit ou déficit financeiro acumulado pelo ente.
III.O Balanço Orçamentário registra os ingressos e os dispêndios financeiros do exercício, evidenciando o saldo em espécie a ser transferido para o exercício seguinte, em conformidade com o regime de caixa adotado.
Está correto o que se afirma em:
Ano: 2026
Banca:
AMEOSC
Órgão:
Câmara de Itapiranga - SC
Prova:
AMEOSC - 2026 - Câmara de Itapiranga - SC - Contador |
Q4105562
Contabilidade Pública
A Lei nº 4.320, de 17 de março de 1964, classifica os
créditos adicionais em três espécies, com hipóteses e
procedimentos de abertura distintos. Sobre os créditos
adicionais, analise as afirmativas a seguir.
I.Os créditos suplementares destinam-se ao reforço de dotação orçamentária e dependem da existência de recursos disponíveis para ocorrer a despesa, sendo abertos por decreto do Poder Executivo após autorização legislativa.
II.Os créditos especiais destinam-se a despesas para as quais não haja dotação orçamentária específica e dependem de prévia autorização legislativa, sendo abertos por decreto do Poder Executivo após a referida autorização.
III.Os créditos extraordinários destinam-se a despesas urgentes e imprevistas, em casos de guerra, comoção interna ou calamidade pública, e dependem de prévia autorização legislativa por meio de lei específica para a abertura.
Está correto o que se afirma em:
Ano: 2026
Banca:
AMEOSC
Órgão:
Câmara de Itapiranga - SC
Prova:
AMEOSC - 2026 - Câmara de Itapiranga - SC - Contador |
Q4105561
Contabilidade Pública
A contabilidade aplicada ao setor público integra o ramo
da ciência contábil voltado às entidades do setor público,
com objeto e finalidades próprios decorrentes das
peculiaridades da atividade estatal. Considerando o
objeto e a finalidade da referida contabilidade, assinale a
alternativa correta.
Ano: 2026
Banca:
IDHTEC
Órgão:
Prefeitura de Ipubi - PE
Prova:
IDHTEC - 2026 - Prefeitura de Ipubi - PE - Contador |
Q4104385
Contabilidade Pública
O município X adquiriu a prazo uma máquina para uso em
suas atividades por R$180.000,00, para pagamento em quatro
parcelas mensais iguais de R$45.000,00. Se essa máquina fosse
adquirida à vista custaria R$150.000,00. Sabendo que a taxa da
transação é de 7,7138% ao mês, o registro contábil do
reconhecimento dos juros no segundo mês deverá ser:
Ano: 2026
Banca:
IDHTEC
Órgão:
Prefeitura de Ipubi - PE
Prova:
IDHTEC - 2026 - Prefeitura de Ipubi - PE - Contador |
Q4104384
Contabilidade Pública
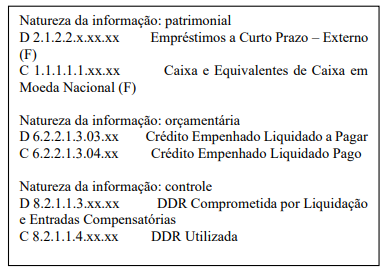
O Município X realizou a contratação de uma operação de
crédito. Considere o registro contábil abaixo. Ele é apresentado
em qual fase?
Ano: 2026
Banca:
IDHTEC
Órgão:
Prefeitura de Ipubi - PE
Prova:
IDHTEC - 2026 - Prefeitura de Ipubi - PE - Contador |
Q4104383
Contabilidade Pública
O despacho exarado por autoridade competente, determinando
que a despesa seja paga é:
Ano: 2026
Banca:
IDHTEC
Órgão:
Prefeitura de Ipubi - PE
Prova:
IDHTEC - 2026 - Prefeitura de Ipubi - PE - Contador |
Q4104382
Contabilidade Pública
Sobre os empenhos, assinale a única alternativa que não está
correta:
Ano: 2026
Banca:
IDHTEC
Órgão:
Prefeitura de Ipubi - PE
Prova:
IDHTEC - 2026 - Prefeitura de Ipubi - PE - Contador |
Q4104379
Contabilidade Pública
As transferências destinadas a cobrir despesas de custeio de
instituições públicas ou privadas de caráter assistencial ou
cultural, sem finalidade lucrativa, classificam-se como:
Ano: 2026
Banca:
IDHTEC
Órgão:
Prefeitura de Ipubi - PE
Prova:
IDHTEC - 2026 - Prefeitura de Ipubi - PE - Contador |
Q4104377
Contabilidade Pública
Integrarão obrigatoriamente a Lei de Orçamento, exceto:
Ano: 2026
Banca:
IDHTEC
Órgão:
Prefeitura de Ipubi - PE
Prova:
IDHTEC - 2026 - Prefeitura de Ipubi - PE - Contador |
Q4104374
Contabilidade Pública
Correspondem às obrigações financeiras, internas ou externas,
contraídas em razão da obtenção de recursos mediante a emissão
de títulos públicos. Trata-se de:
Ano: 2026
Banca:
IDHTEC
Órgão:
Prefeitura de Ipubi - PE
Prova:
IDHTEC - 2026 - Prefeitura de Ipubi - PE - Contador |
Q4104373
Contabilidade Pública
Sobre a Dívida Ativa, assinale a alternativa incorreta:
Ano: 2026
Banca:
IDHTEC
Órgão:
Prefeitura de Ipubi - PE
Prova:
IDHTEC - 2026 - Prefeitura de Ipubi - PE - Contador |
Q4104372
Contabilidade Pública
Sobre a Despesa de Exercícios Anteriores (DEA), não é
correto afirmar:
Ano: 2026
Banca:
IDHTEC
Órgão:
Prefeitura de Ipubi - PE
Prova:
IDHTEC - 2026 - Prefeitura de Ipubi - PE - Contador |
Q4104370
Contabilidade Pública
Sobre o ativo imobilizado, julgue as alternativas a seguir com
V para verdadeira e F para falsa.
( ) O item integrante do ativo imobilizado deve possuir uma base monetária segura e passível de mensuração confiável.
( ) O custo de um item do ativo imobilizado deve ser registrado como ativo quando houver probabilidade de que os benefícios econômicos futuros ou o potencial de serviços a ele relacionados sejam revertidos em favor da entidade.
( ) A entidade deve observar o critério geral de reconhecimento aplicável aos bens do ativo imobilizado no momento em que os respectivos custos forem incorridos, abrangendo tanto os custos iniciais quanto aqueles realizados posteriormente.
( ) O ativo imobilizado, inclusive os gastos adicionais, complementares ou posteriores, deve ser inicialmente reconhecido pelo seu valor de aquisição, produção ou construção.
( ) Antes de proceder à avaliação ou mensuração de um bem, é indispensável que ele seja previamente reconhecido como ativo.
Assinale a alternativa que indica a sequência correta de respostas:
Ano: 2026
Banca:
IDHTEC
Órgão:
Prefeitura de Ipubi - PE
Prova:
IDHTEC - 2026 - Prefeitura de Ipubi - PE - Contador |
Q4104368
Contabilidade Pública
Apurado pela diferença entre o montante total das VPA e o
montante total das VPD, onde as VPA superam as VPD, conforme
evidenciado na Demonstração das Variações Patrimoniais do
período:
Ano: 2026
Banca:
IDHTEC
Órgão:
Prefeitura de Ipubi - PE
Prova:
IDHTEC - 2026 - Prefeitura de Ipubi - PE - Contador |
Q4104367
Contabilidade Pública
Considerando que o fato gerador do IPTU ocorre em 1º de
janeiro de cada ano, o reconhecimento do direito e da VPA deve
ser feito:
Ano: 2026
Banca:
IDHTEC
Órgão:
Prefeitura de Ipubi - PE
Prova:
IDHTEC - 2026 - Prefeitura de Ipubi - PE - Contador |
Q4104366
Contabilidade Pública
Uma variação patrimonial diminutiva é considerada realizada:
Ano: 2026
Banca:
LEGALLE Concursos
Órgão:
Prefeitura de Mato Leitão - RS
Prova:
LEGALLE Concursos - 2026 - Prefeitura de Mato Leitão - RS - Agente de Controle Interno |
Q4103735
Contabilidade Pública
De acordo com a Lei no 4.320/1964, que
estabelece normas gerais de direito financeiro aplicáveis
aos entes federativos, o Balanço Patrimonial evidencia a
posição estática do patrimônio público por meio de
grupos específicos, dentre os quais se insere o Ativo
Financeiro. Considerando a classificação legal e os criterios
de disponibilidade e exigibilidade que orientam a
segregação patrimonial, assinale a alternativa que
apresenta CORRETAMENTE os elementos integrantes do
Ativo Financeiro.

 Conheça nossos planos