Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.135 questões


Ano: 2022
Banca:
UNIOESTE
Órgão:
Prefeitura de Barracão - PR
Prova:
UNIOESTE - 2022 - Prefeitura de Barracão - PR - Contador |
Q4110223
Contabilidade Pública
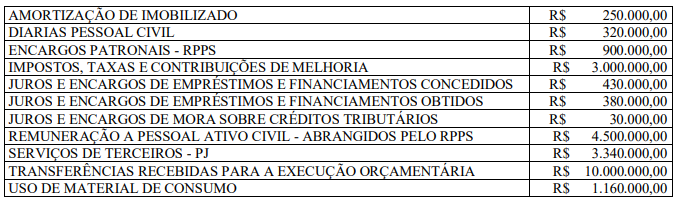
Todas as movimentações listadas abaixo correspondem a contas contábeis que constam no Plano de
Contas Aplicado ao Setor Público (PCASP) e são Variações Patrimoniais Aumentativas (VPA) ou Variações
Patrimoniais Diminutivas (VPD) de um mesmo período. Considerando apenas estas movimentações, qual é
o valor do Resultado Patrimonial desse Período?
Ano: 2022
Banca:
UNIOESTE
Órgão:
Prefeitura de Barracão - PR
Prova:
UNIOESTE - 2022 - Prefeitura de Barracão - PR - Contador |
Q4110222
Contabilidade Pública
Uma definição de “bens imóveis” é trazida pelo Manual de Contabilidade Aplicada ao Setor Público
(MCASP): Compreende os bens vinculados ao terreno (solo) que não podem ser retirados sem destruição ou
danos. O MCASP também apresenta a classificação dos bens imóveis em categorias. Com base nessa
classificação, considerando que um município possua um edifício construído a menos de três anos, de sua
propriedade, que é utilizado como museu municipal, a qual categoria de bens imóveis esse edifício pertence?
Q4109334
Contabilidade Pública
Qual é o lançamento contábil CORRETO, de natureza de informação patrimonial, para contabilizar o
reconhecimento da obrigação do duodécimo do 13º salário para cada mês trabalhado?
Q4109332
Contabilidade Pública
Quando uma entidade pública que elabora e apresenta as demonstrações contábeis sob o regime de
competência recebe um item por meio de uma transação sem contraprestação, ela deve contabilizá-lo com
base na NBC TSP 01 – Transação sem contraprestação. Considere que esta entidade tenha recebido um item
nas seguintes condições:
a) A entidade recebeu um item por meio de uma transação sem contraprestação.
b) Esse item recebido satisfaz a definição de ativo e atende aos critérios para ser reconhecido como um ativo.
c) O recebimento não é resultado de uma contribuição dos proprietários da entidade.
d) A entidade satisfez todas as obrigações existentes relativas à entrada desse item.
De acordo com a NBC TSP 01, qual alternativa melhor representa a CORRETA contabilização dessa transação:
Q4109331
Contabilidade Pública
A NBC TSP 04 – Estoques é a norma contábil que estabelece as normas para contabilização dos estoques
para as entidades que elaboram e apresentam as suas demonstrações contábeis no regime de competência.
Qual das alternativas indica um item que NÃO faz parte de alcance da referida norma?
Q4109319
Contabilidade Pública
O quadro a seguir foi elaborado com base nos dados do Balanço Orçamentário que compõe o Relatório
Resumido da Execução Orçamentária (RREO) do 6º Bimestre do ano de 2021 do Município de Cascavel-PR.
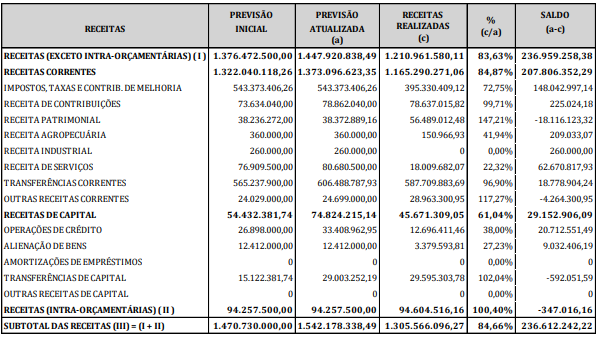
Somente com base nas informações constantes nesse quadro, assinale a alternativa CORRETA:
Somente com base nas informações constantes nesse quadro, assinale a alternativa CORRETA:
Q4109316
Contabilidade Pública
Considere a contabilização do seguinte fato administrativo por uma prefeitura municipal: “Liquidação de
despesa orçamentária com serviços de fornecimento de Internet, conforme contrato firmado com fornecedor,
e devidamente empenhado”. De acordo com a estrutura do Plano de Contas Aplicado ao Setor Público
(PCASP) e considerando que o referido fato não tenha sido contabilizado anteriormente como “em
liquidação”, quais das naturezas de informações contábeis devem receber lançamentos contábeis para a
completa contabilização desse fato administrativo?
Q4109315
Contabilidade Pública
O conjunto completo das Demonstrações Contábeis Aplicadas ao Setor Público (DCASP) é consolidado
no Manual de Contabilidade Aplicado ao Setor Público, com base na Lei 4.320/64, suas atualizações, e nas
Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (NBC TSP). Analise as DCASP listadas a
seguir:
I - Balanço Patrimonial
II - Demonstração das Variações Patrimoniais
III - Demonstração das Mutações do Patrimônio Líquido
IV - Demonstração dos Fluxos de Caixa
V - Balanço Orçamentário
VI - Balanço Financeiro
VII - Notas explicativas
Quais dessas demonstrações fazem parte do conjunto completo das DCASP, de acordo com o Manual de Contabilidade Aplicado ao Setor Público?
Q4109314
Contabilidade Pública
Em qual dos estágios da execução da despesa orçamentária ocorre a verificação de documentos para
apurar: a origem e o objeto que deve ser pago; a importância exata a pagar; e a quem se deve pagar a
importância; tendo como base, dentre outros, o contrato, ajuste ou acordo respectivo e os comprovantes da
entrega de material ou da prestação efetiva do serviço?
Q4109312
Contabilidade Pública
Com relação aos Créditos Adicionais definidos pela Lei 4.320/1964, é CORRETO afirmar:
Q4109309
Contabilidade Pública
Um imóvel que pertencente a um órgão público, estruturado e gerido pelo próprio órgão público, que está
sendo utilizado como hospital para o atendimento de pacientes, pertence a qual categoria de bens imóveis, de
acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP)?
Q4109308
Contabilidade Pública
Qual(is) das entidades listadas a seguir deve(m) aplicar obrigatoriamente para contabilização e
evidenciação de suas informações orçamentárias, financeiras e patrimoniais, de acordo com as Normas
Brasileiras de Contabilidade Aplicadas ao Setor Público (NBC TSP)?
Entidade 1: Autarquia Municipal responsável pelo fornecimento de água e esgoto/saneamento.
Entidade 2: Consórcio Público Intermunicipal com a finalidade de prestar serviços relacionados à coleta e destinação de lixo doméstico.
Entidade 3: Hospital Filantrópico que presta atendimento pelo Sistema Único de Saúde (SUS), constituído na forma de associação (entidade) sem fins lucrativos.
Ano: 2022
Banca:
ASSEGE
Órgão:
Câmara Municipal de Cruz das Almas - BA
Prova:
ASSEGE - 2022 - Câmara Municipal de Cruz das Almas - BA - Técnico Legislativo I - Assistente de Contabilidade |
Q4108486
Contabilidade Pública
A Contabilidade Aplicada ao Setor Público tem como
grande função fornecer informações úteis aos
usuários e de auxiliar na fiscalização da gestão dos
recursos de origem pública. No geral, o objetivo
do Plano de Contas se resume em “padronizar” os
registros contábeis para permitir um maior
detalhamento das contas, de modo que todas as
esferas do governo e sua administração direta e
indireta sejam atendidas pelas contas. De acordo com
os estudos sobre o plano de contas, analise as
assertivas abaixo:
I - Na estrutura do plano de contas do setor público, umas das considerações importantes são os seus atributos.
II- O PCASP (Plano de contas aplicado ao setor público) foi estruturado da seguinte forma: informação orçamentária, informação patrimonial, informação de controle.
III- O plano de contas de uma entidade tem como objetivo atender, de maneira uniforme e sistematizada, o registro contábil dos atos e fatos praticados pela entidade.
IV- O Plano de Contas proporciona maior flexibilidade no gerenciamento e consolidação dos dados e alcança as necessidades de informações dos usuários. Sua entrada de informações deve ser resistente de modo a atender os normativos, gerar informações necessárias à elaboração de relatórios e demonstrativos e estorvar a tomada de decisões e a prestação de contas.
Sobre o Plano de Contas Aplicado ao Setor Público é correto o que se afirma em:
Ano: 2022
Banca:
ASSEGE
Órgão:
Câmara Municipal de Cruz das Almas - BA
Prova:
ASSEGE - 2022 - Câmara Municipal de Cruz das Almas - BA - Técnico Legislativo I - Assistente de Contabilidade |
Q4108483
Contabilidade Pública
Sobre Balanço financeiro e patrimonial da
contabilidade pública análise os itens abaixo:
I- O Balanço Financeiro é definido de acordo com o Art. 103 da Lei n. 4.320/1964, existindo apenas na contabilidade pública, e diz respeito a tudo que envolve recursos monetários.
II- O balanço patrimonial é usado para evidenciar todas as movimentações financeiras do setor público de acordo, também, com a fonte e a destinação de todos os recursos declarados.
III- O Balanço Patrimonial, acontece também no setor privado e busca apurar o superávit e o déficit financeiros, com a distinção entre ativos e passivos.
IV-É importante ressaltar que o Balanço Financeiro é a mesma coisa que o Balanço Patrimonial.
Está correto o que se afirma em:
Ano: 2022
Banca:
ASSEGE
Órgão:
Câmara Municipal de Cruz das Almas - BA
Prova:
ASSEGE - 2022 - Câmara Municipal de Cruz das Almas - BA - Técnico Legislativo I - Assistente de Contabilidade |
Q4108482
Contabilidade Pública
Balanço é um demonstrativo contábil, uma planilha,
que apresenta, num dado momento, a situação
orçamentária, financeira ou patrimonial de uma
entidade pública. No BALANÇO FINANCEIRO se
confrontam, num dado momento:
Ano: 2022
Banca:
ASSEGE
Órgão:
Câmara Municipal de Cruz das Almas - BA
Prova:
ASSEGE - 2022 - Câmara Municipal de Cruz das Almas - BA - Técnico Legislativo I - Assistente de Contabilidade |
Q4108481
Contabilidade Pública
Na escrituração contábil em forma eletrônica, um
lançamento contábil não deve ser efetuado com:
Ano: 2022
Banca:
ASSEGE
Órgão:
Câmara Municipal de Cruz das Almas - BA
Prova:
ASSEGE - 2022 - Câmara Municipal de Cruz das Almas - BA - Técnico Legislativo I - Assistente de Contabilidade |
Q4108480
Contabilidade Pública
A base dos registros contábeis é a documentação. Os
documentos não devem apresentar nenhuma rasura
e caso sofram algum dano que dificulte a identificação
de seu conteúdo eles deverão ser reconstituídos ou
substituídos, na impossibilidade de reconstituição. A
escrituração em forma contábil deve conter, no
mínimo: (considere V para as proposições corretas e
F para as falsas).
( ) data do registro contábil, ou seja, a data em que o fato contábil ocorreu.
( ) conta devedora.
( ) conta credora.
( ) histórico que represente a essência econômica da transação ou o código de histórico heterogeneizado neste caso baseado em tabela auxiliar inclusa em livro próprio.
( ) valor do registro contábil.
A alternativa que apresenta a sequência correta é:
Ano: 2022
Banca:
ASSEGE
Órgão:
Câmara Municipal de Cruz das Almas - BA
Prova:
ASSEGE - 2022 - Câmara Municipal de Cruz das Almas - BA - Técnico Legislativo I - Assistente de Contabilidade |
Q4108479
Contabilidade Pública
São características da Contabilidade Pública, exceto:
Ano: 2022
Banca:
ASSEGE
Órgão:
Câmara Municipal de Cruz das Almas - BA
Prova:
ASSEGE - 2022 - Câmara Municipal de Cruz das Almas - BA - Técnico Legislativo I - Assistente de Contabilidade |
Q4108478
Contabilidade Pública
A contabilidade pública é a área responsável pelas
atividades de registro, controle e geração de
demonstrativos orçamentários, bem como de
oferecer suporte para as atividades da administração
pública. As suas atividades também apoiam as
secretarias de fazenda e o controle do patrimônio
público. Sobre Contabilidade Pública considere as
assertivas abaixo:
I- A atividade contábil pública de forma geral auxilia entidades do setor público e demais entidades de interesse sobre processos de pagamentos, contas a pagar, guarda, transferência, movimentação, gerenciamento e aplicação de recursos público
II- A finalidade da contabilidade é fornecer informações às pessoas ou entidades interessadas na situação patrimonial (bens, direitos e obrigações) e econômica (lucro ou prejuízo) da entidade, bem como na aferição de sua capacidade produtivas relacionados às atividades do Estado.
III- A Contabilidade registra os atos e fatos administrativos e produz informações que possibilitem ao administrador planejar e controlar suas ações, para traçar os objetivos da entidade.
IV- A contabilidade pública tem como principal objetivo a avaliação da capacidade das entidades comerciais em arcar com suas obrigações financeiras.
V- A contabilidade pública, por meio das demonstrações contábeis, apresenta a situação econômico-financeira de uma entidade em tempo real.
Está correto o que se afirma em:
Q4103985
Contabilidade Pública
De acordo com o Manual de Demonstrativos Fiscais de
2022, a projeção de receitas é entendida como

 Conheça nossos planos