Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.011 questões


Ano: 2026
Banca:
FUNDATEC
Órgão:
Prefeitura de Caxias do Sul - RS
Prova:
FUNDATEC - 2026 - Prefeitura de Caxias do Sul - RS - Auditor Fiscal da Receita Municipal - Bloco 2 |
Q4202343
Contabilidade Pública
Em análise à execução orçamentária do Município Ipsilon, um servidor do setor
contábil identificou, no mesmo exercício financeiro, os seguintes fatos:
• Aquisição de ambulâncias novas para ampliação da frota da Secretaria Municipal de Saúde.
• Compra de prédio já em funcionamento para instalação de uma unidade administrativa.
• Amortização do principal de operação de crédito destinada à execução de obras públicas.
• Pagamento dos juros incidentes sobre esse financiamento.
Considerando a classificação orçamentária da despesa pública prevista na Lei Federal nº 4.320/1964 e no MCASP, assinale a alternativa INCORRETA.
Ano: 2026
Banca:
FUNDATEC
Órgão:
Prefeitura de Caxias do Sul - RS
Prova:
FUNDATEC - 2026 - Prefeitura de Caxias do Sul - RS - Auditor Fiscal da Receita Municipal - Bloco 2 |
Q4202342
Contabilidade Pública
A equipe de contabilidade do Município Alfa analisava os efeitos decorrentes da
transferência de determinado crédito tributário regularmente constituído para a correspondente conta
patrimonial de Dívida Ativa. Durante a reunião, surgiram diferentes interpretações acerca dos reflexos
desse registro sobre o patrimônio público e as demonstrações contábeis. Considerando as orientações
do MCASP, assinale a alternativa correta.
Ano: 2026
Banca:
FUNDATEC
Órgão:
Prefeitura de Caxias do Sul - RS
Prova:
FUNDATEC - 2026 - Prefeitura de Caxias do Sul - RS - Auditor Fiscal da Receita Municipal - Bloco 2 |
Q4202341
Contabilidade Pública
Em 01/01/2022, o Município Celta adquiriu um equipamento destinado ao Hospital
Municipal pelo valor de R$ 1.440.000,00. Na data do reconhecimento inicial, foram estimados vida útil
de 12 anos e valor residual de R$ 120.000,00, tendo sido adotado o método linear de depreciação.
Em 31/12/2025, após quatro exercícios completos de utilização, o laudo técnico concluiu que o
equipamento apresentava melhor desempenho do que o inicialmente esperado. Em razão disso, a
Administração revisou as estimativas, passando a considerar, a partir de 01/01/2026, vida útil total
de 15 anos, contados da data de aquisição, e valor residual de R$ 180.000,00. Considerando as
disposições do MCASP e da NBC TSP 07 – Ativo Imobilizado, segundo as quais a revisão da vida útil e
do valor residual constitui mudança de estimativa contábil com aplicação prospectiva, assinale a
alternativa que apresenta a despesa de depreciação do exercício de 2026.
Ano: 2026
Banca:
FUNDATEC
Órgão:
Prefeitura de Caxias do Sul - RS
Prova:
FUNDATEC - 2026 - Prefeitura de Caxias do Sul - RS - Auditor Fiscal da Receita Municipal - Bloco 2 |
Q4202340
Contabilidade Pública
Ao examinar a movimentação financeira do exercício de 2025, a equipe de
contabilidade do Município Gama identificou os seguintes ingressos de recursos:
1. Arrecadação de IPTU: R$ 2.850.000,00.
2. Recebimento de cauções em dinheiro de empresas contratadas: R$ 420.000,00.
3. Operação de crédito destinada à execução de obras de infraestrutura: R$ 7.150.000,00.
4. Recebimento de depósitos judiciais: R$ 780.000,00. 5. Alienação de bens imóveis: R$ 1.950.000,00.
6. Recebimento de consignações em folha de pagamento: R$ 350.000,00.
7. Transferência voluntária da União destinada à construção de escola: R$ 3.400.000,00.
8. Recebimento de amortização de empréstimo concedido pelo Município: R$ 900.000,00.
Considerando a classificação prevista na Lei nº 4.320/1964 e no Manual de Contabilidade Aplicada ao Setor Público (MCASP), assinale a alternativa que apresenta o montante correspondente às receitas orçamentárias.
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
Prefeitura de Porto Velho - RO
Prova:
CESPE / CEBRASPE - 2026 - Prefeitura de Porto Velho - RO - Auditor |
Q4200194
Contabilidade Pública
No que diz respeito às finalidades e características do relatório
resumido da execução orçamentária (RREO) e do relatório de
gestão fiscal (RGF), assinale a opção correta.
Ano: 2026
Banca:
VUNESP
Órgão:
Câmara de Votorantim - SP
Prova:
VUNESP - 2026 - Câmara de Votorantim - SP - Assistente de Contratações e Patrimônio |
Q4199641
Contabilidade Pública
No ano de 2025, um órgão público adquiriu um lote de
20 (vinte) computadores pelo valor de R$ 5.000,00 (cinco mil reais), cada. No ano de 2027, esses computadores passarão a valer contabilmente R$ 3.000,00 (três
mil reais), cada. Esse processo de minoração de valor
ao longo da vida útil é denominado
Ano: 2026
Banca:
VUNESP
Órgão:
Câmara de Votorantim - SP
Prova:
VUNESP - 2026 - Câmara de Votorantim - SP - Contador |
Q4199251
Contabilidade Pública
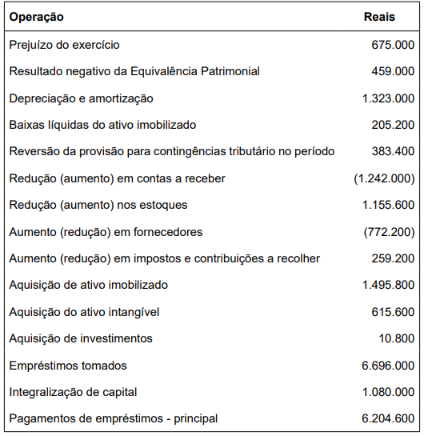
Considere as seguintes informações, apresentadas por uma entidade pública, com relação às variações contábeis apuradas pela entidade para o período de doze meses, iniciado em 1o
de janeiro e finalizado em 31 de dezembro de 2025:
Adicionalmente, a entidade apresentou, no início e no final do período, as seguintes informações de caixa e equivalentes de caixa:
Caixa e equivalentes de caixa:
• no início do período: R$ 845.100,00
• no final do período: R$ 623.700,00
Com base nos dados expostos, assinale a alternativa que apresenta o valor, em reais, do caixa líquido obtido das atividades operacionais da entidade, considerando um fluxo de caixa pelo método indireto.
Ano: 2026
Banca:
VUNESP
Órgão:
Câmara de Votorantim - SP
Prova:
VUNESP - 2026 - Câmara de Votorantim - SP - Contador |
Q4199235
Contabilidade Pública
Considerando que as demonstrações contábeis aplicadas ao setor público possuem finalidades distintas,
assinale a alternativa que apresenta corretamente a
finalidade da Demonstração das Variações Patrimoniais (DVP), da Demonstração dos Fluxos de Caixa
(DFC) e da Demonstração das Mutações no Patrimônio Líquido (DMPL).
Ano: 2026
Banca:
VUNESP
Órgão:
Câmara de Votorantim - SP
Prova:
VUNESP - 2026 - Câmara de Votorantim - SP - Contador |
Q4199234
Contabilidade Pública
Ao analisar as movimentações financeiras de um ente
público, o contador identificou receitas e despesas orçamentárias, recebimentos e pagamentos extraorçamentários, além dos saldos de caixa do início e do fim do
exercício.
Tendo em vista a finalidade do Balanço Financeiro, pode-se afirmar que
Tendo em vista a finalidade do Balanço Financeiro, pode-se afirmar que
Ano: 2026
Banca:
VUNESP
Órgão:
Câmara de Votorantim - SP
Prova:
VUNESP - 2026 - Câmara de Votorantim - SP - Contador |
Q4199233
Contabilidade Pública
Na elaboração do Balanço Patrimonial, um ente público
deve evidenciar a situação patrimonial e as informações
exigidas pela Lei nº 4.320/1964.
Considerando a composição e a finalidade dos quadros dessa demonstração, assinale a alternativa correta.
Considerando a composição e a finalidade dos quadros dessa demonstração, assinale a alternativa correta.
Ano: 2026
Banca:
VUNESP
Órgão:
Câmara de Votorantim - SP
Prova:
VUNESP - 2026 - Câmara de Votorantim - SP - Contador |
Q4199232
Contabilidade Pública
Na elaboração do Balanço Orçamentário, determinado
ente público abriu créditos adicionais com superávit
financeiro apurado no exercício anterior.
Diante a demonstração desse fato e a apuração do resultado orçamentário, assinale a alternativa correta.
Diante a demonstração desse fato e a apuração do resultado orçamentário, assinale a alternativa correta.
Ano: 2026
Banca:
VUNESP
Órgão:
Câmara de Votorantim - SP
Prova:
VUNESP - 2026 - Câmara de Votorantim - SP - Contador |
Q4199231
Contabilidade Pública
Um ente público contratou financiamento para execução
de obra pública; inscreveu em dívida ativa créditos vencidos, após apuração de liquidez e certeza; e registrou
obrigação decorrente de precatório expedido contra a
Fazenda Pública.
Tendo como base a natureza contábil desses fatos, assinale a alternativa correta.
Tendo como base a natureza contábil desses fatos, assinale a alternativa correta.
Ano: 2026
Banca:
VUNESP
Órgão:
Câmara de Votorantim - SP
Prova:
VUNESP - 2026 - Câmara de Votorantim - SP - Contador |
Q4199230
Contabilidade Pública
Ao encerrar suas demonstrações contábeis, uma entidade pública identificou três situações independentes:
I. obrigação presente decorrente de evento passado, com saída provável de recursos e estimativa confiável;
II. obrigação possível, com saída de recursos não provável, mas não remota;
III. direito discutido judicialmente, com entrada provável de recursos, mas ainda não confirmada.
Com base nas informações apresentadas, assinale a alternativa correta.
Ano: 2026
Banca:
VUNESP
Órgão:
Câmara de Votorantim - SP
Prova:
VUNESP - 2026 - Câmara de Votorantim - SP - Contador |
Q4199229
Contabilidade Pública
É correto afirmar que, na mensuração subsequente de
ativos no setor público, a
Ano: 2026
Banca:
VUNESP
Órgão:
Câmara de Votorantim - SP
Prova:
VUNESP - 2026 - Câmara de Votorantim - SP - Contador |
Q4199228
Contabilidade Pública
Durante o exercício financeiro, determinado ente público executou despesa previamente autorizada na Lei
Orçamentária Anual, classificada quanto à natureza e
processada pelos estágios de empenho, liquidação e
pagamento.
A partir desse contexto, assinale a alternativa correta.
A partir desse contexto, assinale a alternativa correta.
Ano: 2026
Banca:
VUNESP
Órgão:
Câmara de Votorantim - SP
Prova:
VUNESP - 2026 - Câmara de Votorantim - SP - Contador |
Q4199227
Contabilidade Pública
Em determinado Município, uma receita de imposto foi
classificada no orçamento por natureza da receita, estimada na Lei Orçamentária Anual e, posteriormente, paga
pelo contribuinte em instituição financeira autorizada, com
transferência posterior à conta específica do Tesouro.
Considerando a matéria relativa à classificação da receita orçamentária, assinale a alternativa correta.
Considerando a matéria relativa à classificação da receita orçamentária, assinale a alternativa correta.
Ano: 2026
Banca:
IBFC
Órgão:
SEC-BA
Prova:
IBFC - 2026 - SEC-BA - Técnico em Nível Superior - Ciências Contábeis |
Q4197352
Contabilidade Pública
A respeito do plano de contas aplicado ao setor
público (PCASP), assinale a alternativa correta.
Ano: 2026
Banca:
IBFC
Órgão:
SEC-BA
Prova:
IBFC - 2026 - SEC-BA - Técnico em Nível Superior - Ciências Contábeis |
Q4197351
Contabilidade Pública
Plano de contas aplicado ao setor público
(PCASP) é a estrutura básica da escrituração
contábil. Ele permite o registro contábil dos
atos e fatos praticados pela entidade, bem
como a elaboração de relatórios gerenciais e
demonstrações contábeis de acordo com as
necessidades de informações dos usuários.
Analise as afirmativas abaixo em relação aos
objetivos do plano de contas.
I. Padronizar os registros contábeis das entidades do setor público.
II. Distinguir os registros de natureza patrimonial, orçamentária e de controle.
III. Promover a integração da contabilidade aplicada ao setor público com a contabilidade das empresas privadas.
IV. Permitir a elaboração das Demonstrações Contábeis Aplicadas ao Setor Público, dos demonstrativos do Relatório Resumido de Execução Orçamentária do Relatório de Gestão Fiscal.
V. Contribuir para a adequada tomada de decisão e para a racionalização de custos no setor público.
VI. Contribuir para a transparência da gestão fiscal.
Estão corretas as afirmativas:
Ano: 2026
Banca:
IBFC
Órgão:
SEC-BA
Prova:
IBFC - 2026 - SEC-BA - Técnico em Nível Superior - Ciências Contábeis |
Q4197350
Contabilidade Pública
As variações patrimoniais são transações que
resultam em alterações nos elementos
patrimoniais da entidade pública, afetando ou
não seu patrimônio líquido. Diante do exposto,
assinale a alternativa incorreta.
Ano: 2026
Banca:
IBFC
Órgão:
SEC-BA
Prova:
IBFC - 2026 - SEC-BA - Técnico em Nível Superior - Ciências Contábeis |
Q4197349
Contabilidade Pública
A Contabilidade Aplicada ao Setor Público
registra atos e fatos da administração pública
nos aspectos patrimoniais, orçamentários e
financeiros para fornecer informações que
suportam a tomada de decisão e a prestação de
contas. Diante do exposto, analise as
afirmativas abaixo.
I. O aspecto patrimonial compreende o registro e a evidenciação do orçamento público, tanto quanto a sua aprovação quanto a sua execução.
II. O aspecto orçamentário compreende o registro e a evidenciação da composição patrimonial do ente público. Foca no registro de ativos, passivos e no patrimônio líquido, evidenciando variações patrimoniais aumentativas e variações patrimoniais diminutivas.
III. O aspecto financeiro da contabilidade pública evidencia o fluxo de caixa, as disponibilidades financeiras e as movimentações que impactam o caixa, como receitas e despesas.
IV. O objetivo das demonstrações contábeis das entidades do setor público é o fornecimento de informações úteis sobre a entidade que reporta a informação, voltadas para fins de prestação de contas e responsabilização (accountability).
Estão corretas as afirmativas:

 Conheça nossos planos