Questões de Concurso Sobre contabilidade pública

Foram encontradas 31.079 questões

Q3585398 Contabilidade Pública
O demonstrativo da contabilidade pública que expõe as disponibilidades de caixa e bancos apurados ao final do exercício anterior e do exercício atual é o/a: 
Alternativas
Q3585397 Contabilidade Pública
Uma fonte de receita do FUNDEB procede da arrecadação de:
Alternativas
Q3585396 Contabilidade Pública
O empenho de despesa obtém controle contábil por meio do sistema de contabilidade pública denominado: 
Alternativas
Q3585395 Contabilidade Pública
O relatório resumido da execução orçamentária é acompanhado da apuração da receita corrente líquida, que constitui o parâmetro para a verificação dos limites dos gastos relacionados: 
Alternativas
Q3585394 Contabilidade Pública
A amortização da dívida pública é uma despesa da categoria econômica conhecida como: 
Alternativas
Q3585393 Contabilidade Pública
A despesa destinada ao atendimento à população na área de educação compõe o orçamento denominado:
Alternativas
Q3585392 Contabilidade Pública
O suprimento de fundos é aplicado para o atendimento de despesas: 
Alternativas
Q3585391 Contabilidade Pública
Os recursos financeiros, recebidos nos cofres públicos, que não são aplicados em despesas públicas, pois pertencem a terceiros, são classificados como receita: 
Alternativas
Q3585211 Contabilidade Pública
O demonstrativo da contabilidade pública que apura o resultado entre as previsões de receitas e a sua arrecadação, bem como entre a despesa autorizada e a executada, é denominado:
Alternativas
Q3583175 Contabilidade Pública
Na Demonstração do Resultado do Exercício, é uma conta de “Deduções da Receita”:
Alternativas
Q3582693 Contabilidade Pública
O objetivo principal do Balanço Financeiro é evidenciar todas as movimentações financeiras de entradas e saídas que impactam o caixa e equivalentes de caixa em um exercício financeiro, possibilitando assim, a apuração do resultado financeiro do exercício. Assinale a única alternativa que apresenta uma informação que NÃO deve constar no Balanço Financeiro: 
Alternativas
Q3582688 Contabilidade Pública
Ao final do exercício financeiro de 2023, um Ente público apresentou os seguintes dados no seu sistema orçamentário:
- Total das dotações orçamentárias do ano: R$ 10.000.000,00
- Total de empenhos realizados no ano: R$ 9.700.000,00
- Empenhos cancelados no ano: R$ 300.000,00
- Total de empenhos liquidados no ano: R$ 9.100.000,00
- Total pago dos empenhos liquidados no ano: R$ 8.700.000,00
Assinale o valor dos Restos a Pagar Processados e Restos a Pagar Não Processados a serem inscritos no final do exercício: 
Alternativas
Q3582687 Contabilidade Pública
A contabilidade pública possui instrumentos específicos de controle que divergem da contabilidade geral. Uma das grandes diferenças, é o reconhecimento das receitas obtidas por Entes Públicos em seu sistema orçamentário. Assinale a alternativa que apresenta uma Receita orçamentária como Receita de Capital: 
Alternativas
Q3582684 Contabilidade Pública
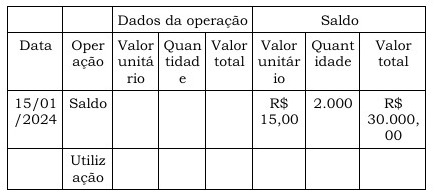
Devido a uma falha no sistema de custo do Ente, não foi possível apurar os valores de movimentação do estoque durante uma semana. As informações do saldo antes do imprevisto eram as seguintes:
Imagem associada para resolução da questão
As operações realizadas após a pane no sistema foram as seguintes:
16/01/24 – compra de 500 unidades pelo valor unitário de R$ 40,00 = total R$ 20.000,00.
20/01/24 – utilização de 1500 unidades na prestação dos serviços.
Sabendo que o Ente público adota o método do custo médio para mensuração do custo dos insumos utilizados, assinale o valor total que deve ser registrado como saída do estoque no dia 22/01/24: 
Alternativas
Q3582683 Contabilidade Pública

Considere que os valores da folha de pagamento do mês de janeiro de 2024 foram os seguintes:


- Valor bruto da folha de pagamento: R$ 1.800.000,00


- Previdência social parte empregados: 10% - Previdência social parte empregador: 20%


- Provisão de férias e décimo terceiro salário


- Previdência social sobre férias e décimo terceiro salário parte empresa: 20%


Após o registro do valor da folha de pagamento, bem como das provisões de férias e décimo terceiro salário do mês, considerando previdência social sobre todas as rubricas, o valor do aumento do Passivo foi de: 

Alternativas
Q3582682 Contabilidade Pública
No último dia do mês de janeiro de 2024, se fez necessário o registro manual da depreciação do imóvel sede do Ente Público, que é composto pelo terreno e pelo prédio construído no ano de 2010. As informações obtidas foram as seguintes:
- Valor do terreno: R$ 3.000.000,00
- Valor da construção R$ 7.500.000,00
- Valor residual da construção R$ 1.500.000,00
- Vida útil da construção: 25 (vinte e cinco) anos
- Depreciação acumulada até dezembro de 2023: R$ 3.300.000,00
Com base nas informações apresentadas, após o registro da depreciação de janeiro de 2024, o valor contábil líquido do imóvel (terreno e construção) do Ente Público será de: 
Alternativas
Q3578384 Contabilidade Pública

A contabilidade dos Entes Públicos tem como foco o cumprimento do orçamento público. Neste sentido, as despesas devem seguir requisitos específicos para sua regular ocorrência. Analise as afirmativas abaixo que tratam de normas de contabilidade pública:


I. Serviços de terceiros e aquisição de material de expediente são gastos públicos classificados como despesas correntes.


II. O pagamento dos fornecedores, contratados através de licitação para contratação de serviços comuns, somente pode ocorrer após o regular empenho e a liquidação da despesa.


III.A compra de um veículo para a Câmara Municipal, mediante licitação, não corresponde a uma despesa do ponto de vista orçamentário.


Estão corretas:  

Alternativas
Q3578383 Contabilidade Pública

A contabilidade tem como finalidade apresentar às partes interessadas informações sobre os bens, direitos e obrigações de uma Entidade e também apurar o resultado obtido em determinado período. Foi realizada a licitação para contratação de uma empresa para a prestação de serviços de limpeza e conservação do prédio da Câmara Municipal. Durante o mês de janeiro de 2024 os serviços foram prestados de forma satisfatória. O fiscal do contrato autorizou a emissão da nota fiscal por parte da empresa prestadora dos serviços. Os dados da nota fiscal são os seguintes:


- Valor bruto do serviço: R$ 60.000,00


- Previdência Social (INSS) retida: R$ 7.000,00


- Data do pagamento para o fornecedor: 05/02/2024


- Data do pagamento INSS: 20/02/2024


Com base nos dados acima, assinale o valor do aumento no passivo da Câmara Municipal em 31/01/2024:  

Alternativas
Q3556307 Contabilidade Pública
Servidor ocupante do cargo de contador do Município de TRC foi demandado a se manifestar sobre o atendimento, pela Câmara de Vereadores, do limite da despesa total com pessoal, nos termos do Art. 19 da Lei de Responsabilidade Fiscal. Nesse sentido, considerando que a Receita Corrente Líquida, no período de apuração, alcançou o montante de R$ 32.000.000,00, o gasto máximo do Legislativo Municipal para que não seja ultrapassado o limite legal é de: 
Alternativas
Q3556305 Contabilidade Pública
Uma preocupação recorrente no âmbito das prefeituras municipais diz respeito ao atendimento aos limites mínimos de gastos obrigatórios com saúde (ASPS) e com manutenção e desenvolvimento do ensino (MDE). Em determinado período de apuração, o Município BRC arrecadou R$ 95.000.000,00 com receitas resultantes de impostos, compreendidas as provenientes de transferências. Nesse contexto, para atingir o limite constitucional de gastos com MDE, o montante mínimo a ser aplicado é de: 
Alternativas
Respostas
6141: A
6142: D
6143: C
6144: B
6145: C
6146: D
6147: A
6148: C
6149: C
6150: C
6151: C
6152: C
6153: A
6154: B
6155: C
6156: C
6157: A
6158: C
6159: A
6160: D