Questões de Concurso Sobre contabilidade pública

Foram encontradas 31.249 questões

Q1167751 Contabilidade Pública

Considere as afirmações abaixo em relação aos atributos da informação de custos aplicada ao setor público.


1. Deve permitir o detalhamento das informações em razão das diferentes expectativas e necessidades informacionais das diversas unidades organizacionais e seus respectivos usuários.

2. Sistema que deve ser capaz de produzir informações em diferentes níveis de detalhamento, mediante a geração de diferentes relatórios, sem perder o atributo da comparabilidade.


Os conceitos apresentados referem-se aos seguintes atributos da informação de custos aplicada ao setor público:

Alternativas
Q1167750 Contabilidade Pública

Determinado Município, aplicando as novas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, apresentou, em 2013, as seguintes informações:
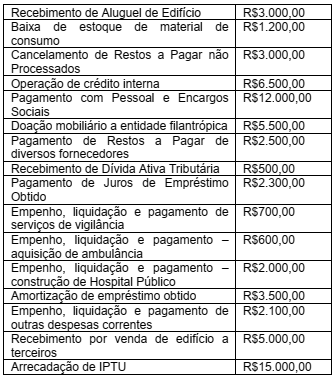

Imagem associada para resolução da questão


A Demonstração de Fluxo de Caixa, elaborada pelo método direto, apresentou, em suas atividades das operações, o seguinte saldo de caixa líquido:

Alternativas
Q1167748 Contabilidade Pública

A Contabilidade Aplicada ao Setor Público constitui um ramo da ciência contábil e deve observar os Princípios de Contabilidade. Segundo a Resolução CFC nº 750/1993, atualizada pela Resolução CFC nº 1.282/2010, marque V para verdadeiro ou F para falso e, em seguida, assinale a alternativa que apresenta a sequência correta.


( ) O Princípio da Continuidade pressupõe que a Entidade continuará em operação no futuro e, portanto, o reconhecimento e a apresentação dos componentes do patrimônio levam em conta essa circunstância.

( ) O Princípio do Registro pelo Valor Original determina que os componentes do patrimônio devem ser inicialmente registrados pelos valores originais das transações, expressos em moeda nacional.

( ) O Princípio da Oportunidade refere-se ao processo de reconhecimento e apresentação dos componentes patrimoniais para produzir informações íntegras e tempestivas.

Alternativas
Q1167746 Contabilidade Pública

Determinado Município, aplicando as novas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, apresentou, em 2013, as seguintes informações de seu Balanço Orçamentário: 


Com base nos dados apresentados, é correto afirmar que o Município teve como Resultado Orçamentário um(a)
Alternativas
Q1167745 Contabilidade Pública
A Contabilidade deve evidenciar, tempestivamente, os fatos ligados à administração orçamentária, financeira e patrimonial, gerando informações que permitam o conhecimento da composição patrimonial e dos resultados econômicos e financeiros da entidade pública. Assinale a alternativa que apresenta o lançamento do reconhecimento do crédito tributário relativo ao Imposto Predial e Territorial Urbano – IPTU.
Alternativas
Q1167744 Contabilidade Pública
Sobre o conceito de Conta apresentado no Manual de Contabilidade Aplicada ao Setor Público, pode-se afirmar que torna possíveis diversas ações, apresentadas nas alternativas abaixo, exceto em uma. Assinale-a.
Alternativas
Q1155413 Contabilidade Pública
Empenho, segundo o art. 58 da Lei nº 4.320/1964, é o ato emanado de autoridade competente que cria para o Estado obrigação de pagamento pendente ou não de implemento de condição. Em relação ao empenho, é INCORRETO afirmar que
Alternativas
Q1155412 Contabilidade Pública

O plano de contas aplicado ao setor público está dividido em 8 classes:

1. Ativo;

2. Passivo e Patrimônio Líquido;

3. Variações Patrimoniais Diminutivas;

4. Variações Patrimoniais Aumentativas;

5. Controles da Aprovação do Planejamento e Orçamento;

6. Controles da Execução do Planejamento e Orçamento;

7. Controles Devedores; e,

8. Controles Credores.

É correto afirmar que as 4 primeiras classes são utilizadas para o registro de informações de natureza

Alternativas
Q1155411 Contabilidade Pública
O fato gerador do Imposto sobre Propriedade Predial e Territorial Urbana (IPTU) ocorre no dia 1º de janeiro de cada ano. Dessa forma, é gerado o seguinte lançamento contábil para reconhecimento do direito e da variação patrimonial, considerando o fato gerador e não a efetiva arrecadação: D – 1.1.2.2.x.xx.xx – Créditos Tributários a Receber C – 4.1.1.2.x.xx.xx – Impostos Sobre o Patrimônio e a Renda
Trata‐se da variação patrimonial
Alternativas
Q944250 Contabilidade Pública
De acordo com o art. 40 da Lei n.º 4.320/64, são créditos adicionais
Alternativas
Q944249 Contabilidade Pública
A Lei n.º 4.320/64 determina que o exercício financeiro coincida com o ano civil. Diante dessa determinação, pode-se afirmar que pertence(m) ao exercício financeiro
Alternativas
Q929781 Contabilidade Pública
O conceito de tributação abrange a ideia de que o sistema tributário ideal deve ser equitativo. Para tanto, cada indivíduo deve pagar uma contribuição considerada justa.
É condição para que esta contribuição seja considerada justa:
Alternativas
Ano: 2014 Banca: UFBA Órgão: UNILAB Prova: UFBA - 2014 - Unilab - Contador |
Q917704 Contabilidade Pública
Dentro do ativo do ente Federativo, a inscrição de créditos em Dívida Ativa representa um fato contábil modificativo, pois provoca um acréscimo patrimonial ao órgão ou à entidade competente para inscrição e um decréscimo patrimonial ao órgão ou à entidade originária do crédito.
Alternativas
Ano: 2014 Banca: UFBA Órgão: UNILAB Prova: UFBA - 2014 - Unilab - Contador |
Q917702 Contabilidade Pública
O lançamento a seguir refere-se ao registro de arrecadação de receita corrente:
DÉBITO – Tributos a Receber CRÉDITO – Variação Patrimonial aumentativa
Alternativas
Ano: 2014 Banca: UFBA Órgão: UNILAB Prova: UFBA - 2014 - Unilab - Contador |
Q917700 Contabilidade Pública
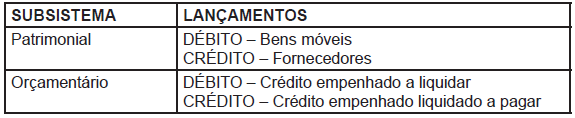
Na contabilidade pública, o registro da fase do empenho relativo à aquisição a prazo de um bem do imobilizado se dará por meio do seguinte conjunto de lançamentos contábeis:
Imagem associada para resolução da questão
Alternativas
Ano: 2014 Banca: UFBA Órgão: UNILAB Prova: UFBA - 2014 - Unilab - Contador |
Q917699 Contabilidade Pública
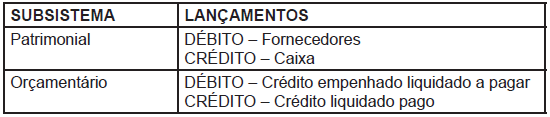
O conjunto de lançamentos a seguir se refere ao registro do pagamento de uma despesa orçamentária:
Imagem associada para resolução da questão
Alternativas
Ano: 2014 Banca: UFBA Órgão: UNILAB Prova: UFBA - 2014 - Unilab - Contador |
Q917698 Contabilidade Pública
Os seguintes lançamentos tratam do registro da previsão da receita:
DÉBITO – Caixa CRÉDITO – Crédito Tributário a Receber
DÉBITO – Receita a Realizar CRÉDITO – Receita Realizada
Alternativas
Ano: 2014 Banca: UFBA Órgão: UNILAB Prova: UFBA - 2014 - Unilab - Contador |
Q917697 Contabilidade Pública
Os efeitos decorrentes de mudanças nos critérios contábeis e de retificação de erros cometidos em exercícios anteriores devem ser evidenciados na Demonstração das Mutações do Patrimônio Líquido das entidades públicas.
Alternativas
Ano: 2014 Banca: UFBA Órgão: UNILAB Prova: UFBA - 2014 - Unilab - Contador |
Q917696 Contabilidade Pública

Considerando-se as regras prescritas nas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público — NBCT 16, pode-se afirmar:


A contratação de uma operação de crédito por uma entidade do setor público representa uma variação quantitativa, pois constitui um ingresso de receita.

Alternativas
Ano: 2014 Banca: UFBA Órgão: UNILAB Prova: UFBA - 2014 - Unilab - Contador |
Q917695 Contabilidade Pública

Considerando-se as regras prescritas nas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público — NBCT 16, pode-se afirmar:


Se o valor de aquisição ou de produção dos estoques das entidades do setor público for superior ao seu valor de mercado, o critério de avaliação e a mensuração desse ativo devem ser o próprio valor de mercado.

Alternativas
Respostas
25221: E
25222: D
25223: C
25224: B
25225: A
25226: D
25227: D
25228: A
25229: D
25230: C
25231: C
25232: B
25233: E
25234: E
25235: E
25236: C
25237: E
25238: C
25239: E
25240: C