Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.247 questões


Relacione corretamente as colunas 1 e 2 abaixo:
Coluna 1 Demonstrações aplicadas no setor público
1. Balanço Orçamentário
2. Balanço Financeiro
3. Balanço Patrimonial
4. Demonstração das Variações Patrimoniais
Coluna 2 Características das demonstrações aplicadas no setor público
( ) Evidencia as receitas e despesas orçamentárias,
bem como os ingressos e dispêndios
extraorçamentários, conjugados com os saldos
de caixa do exercício anterior e os que se
transferem para o início do exercício seguinte.
( ) Para sua elaboração são utilizadas as contas do subsistema de informações orçamentárias somente.
( ) Evidencia as variações quantitativas aumentativas e diminutivas, o resultado patrimonial e as variações qualitativas decorrentes da execução orçamentária.
( ) Pode-se dizer que é estático, pois apresenta a posição patrimonial em determinado momento.
Assinale a alternativa que indica a sequência correta,
de cima para baixo.
Em 31/12/X14, o Balanço Financeiro de um ente apresentava os seguintes valores:
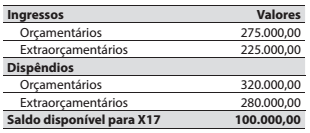
Assinale a alternativa que contém o valor correto do
saldo disponível no início do exercício de X16.
Identifique abaixo as afirmativas verdadeiras ( V ) e as falsas ( F ) com base nas Normas Brasileiras de Contabilidade Técnicas Aplicadas ao Setor Público (NBC T SP).
( ) Gastos posteriores à aquisição ou ao registro de itens do imobilizado e do intangíveis devem ser reconhecidos como despesa do exercício a que se referem.
( ) No que se refere aos investimentos em empresas e consórcios dos quais a administração pública participe, estes devem ser mensurados ou avaliados conforme o custo de aquisição de tais investimentos.
( ) A reavaliação é uma política contábil de mensuração alternativa em relação ao método do custo, útil para assegurar que o valor contábil de determinados ativos não difira materialmente daquele que seria determinado, usando-se seu valor justo na data das demonstrações contábeis.
( ) Na administração pública, considerando a existência de empenho que deve respeitar a anualidade orçamentária, não é permitido o reconhecimento e a mensuração de provisões.
( ) Na geração de informação de custo, é obrigatória a adoção dos princípios de contabilidade em especial o da competência, devendo ser realizados os ajustes necessários quando algum registro for efetuado de forma diferente.
Assinale a alternativa que indica a sequência correta, de cima para baixo.

Ao final do exercício de 2016, não houve inscrição de restos
a pagar em relação às despesas empenhadas.
Ao final do exercício de 2016, não houve inscrição de restos
a pagar em relação às despesas empenhadas.
Ao final do exercício de 2016, não houve inscrição de restos
a pagar em relação às despesas empenhadas.
Ao final do exercício de 2016, não houve inscrição de restos
a pagar em relação às despesas empenhadas.
Ao final do exercício de 2016, não houve inscrição de restos
a pagar em relação às despesas empenhadas.
A Parte V – Demonstrações Contábeis Aplicadas ao Setor Público (DCASP) do Manual de Contabilidade Aplicada ao Setor Público (MCASP) tem como objetivo padronizar a estrutura e as definições dos elementos que compõem as DCASP.
Com base no trecho acima, assinale a alternativa incorreta:
De acordo com o MCASP, edição 2.017, o Plano de contas é a estrutura básica da escrituração contábil, formada por uma relação padronizada de contas contábeis, que permite o registro contábil dos atos e fatos praticados pela entidade de maneira padronizada e sistematizada, bem como a elaboração de relatórios gerenciais e demonstrações contábeis de acordo com as necessidades de informações dos usuários. Com relação ao Plano de Contas Aplicados ao Setor Público (PCASP) seus objetivos são:
I. Padronizar os registros contábeis das entidades do setor público.
II. Distinguir os registros de natureza patrimonial, orçamentária e de controle.
III. Atender à administração direta e à administração indireta das três esferas de governo, inclusive quanto às peculiaridades das empresas estatais dependentes e dos Regimes Próprios de Previdência Social (RPPS).
IV. Permitir o detalhamento das contas contábeis, a partir do nível mínimo estabelecido pela STN, de modo que possa ser adequado às peculiaridades de cada ente.
V. Permitir a consolidação nacional das contas públicas.
VI. Permitir a elaboração das Demonstrações Contábeis Aplicadas ao Setor Público (DCASP) e dos demonstrativos do Relatório Resumido de Execução Orçamentária (RREO) e do Relatório de Gestão Fiscal (RGF).
VII.Permitir a adequada prestação de contas, o levantamento das estatísticas de finanças públicas, a elaboração de relatórios nos padrões adotados por organismos internacionais – a exemplo do Government Finance Statistics Manual (GFSM) do Fundo Monetário Internacional (FMI), bem como o levantamento de outros relatórios úteis à gestão.
VIII.Contribuir para a adequada tomada de decisão e para a racionalização de custos no setor público.
IX. Contribuir para a transparência da gestão fiscal e para o controle social.
Estão corretas as afirmativas:
De acordo com o MCASP – edição 2.017, Precatórios são requisições de pagamento contra a Fazenda Pública decorrentes de decisões judiciais transitadas em julgado, disciplinados pelo art. 100 da CF/1988.
A contabilização dos precatórios em regime especial dar-se-á de forma distinta nos municípios e nos estados e Distrito Federal, uma vez que no primeiro caso o ente devedor (município) não pertence à esfera do Tribunal de Justiça e no segundo caso o ente devedor (estados e Distrito Federal) pertence à esfera do Tribunal de Justiça.
Com base nos conceitos apresentados, assinale a alternativa incorreta:
Com base no MCASP – edição 2.017, a inscrição na Dívida Ativa deverá ser efetivada simultaneamente no órgão ou unidade competente para inscrição do crédito em dívida ativa e no órgão ou entidade de origem do crédito.
Analise os registros abaixo no órgão ou entidade de origem do crédito e assinale a alternativa correta:
I. Transferência do crédito em virtude da inscrição em dívida ativa.
Natureza da informação: patrimonial
D 3.5.1.2.2.xx.xx Transferências Concedidas Independentes de Execução Orçamentária – Intra OFSS
C 1.1.2.x.x.xx.xx Créditos a Curto Prazo
II. Pela reversão do ajuste de perdas, referente ao crédito tributário.
Natureza da informação: patrimonial
D 1.1.2.9.1.xx.xx (-) Ajuste de perdas de créditos a curto prazo
C 4.9.7.2.1.xx.xx Reversão de ajustes de perdas
III. Baixa de créditos encaminhados para inscrição em dívida ativa pela efetiva inscrição.
Natureza da informação: controle
D 8.3.1.2.x.xx.xx Créditos Encaminhados para a Dívida Ativa
C 8.3.1.4.x.xx.xx Créditos Inscritos em Dívida Ativa
Assinale a alternativa correta.

 Conheça nossos planos