Questões de Concurso Sobre procedimentos contábeis patrimoniais em contabilidade pública

Foram encontradas 4.921 questões

Q3274062 Contabilidade Pública
Uma prefeitura assinou um contrato de financiamento com um banco público para aquisição de novos equipamentos de tecnologia para suas secretarias. O contrato estabelece que os recursos serão liberados em parcelas e que a administração municipal deverá cumprir uma série de requisitos antes de acessar os valores. Antes de tudo, a prefeitura precisa registrar, processar e evidenciar esse ato de gestão, pois seus efeitos provavelmente irão produzir modificações no patrimônio da entidade. De acordo com o Plano de Contas Aplicado ao Setor Público (PCASP), esse registro contábil, assim como qualquer registro relacionado a atos potenciais, dívida ativa e riscos fiscais, deve ser classificado como pertencente à seguinte natureza da informação:
Alternativas
Q3273996 Contabilidade Pública
Recentemente empossado em cargo público federal, um servidor foi designado para participar de comissão incumbida de avaliar os estoques de materiais, de modo a conciliar os dados físicos com os respectivos registros contábeis. Nesse sentido, considerando a natureza da informação patrimonial, assinale a alternativa que apresenta o correto lançamento para contabilização do ajuste de perdas de estoques para adequar ao valor realizável líquido.
Alternativas
Q3273995 Contabilidade Pública
Segundo o “Manual de Contabilidade Aplicada ao Setor Público” (2023) e as normas de Direito Financeiro que tratam do controle e das variações do patrimônio público, considera-se realizada a variação patrimonial diminutiva (VPD):
Alternativas
Q3272107 Contabilidade Pública
A variação patrimonial aumentativa que, segundo o MCASP (2024), compreende o somatório das variações patrimoniais com transferências intergovernamentais, transferências intragovernamentais, transferências de instituições multigovernamentais, transferências de instituições privadas com ou sem fins lucrativos, transferências de convênios e transferências do exterior é denominada de
Alternativas
Q3271770 Contabilidade Pública
O Plano de Contas Aplicado ao Setor Público – PCASP – tem como regra de integridade que as contas com o atributo Permanente (P) apenas poderão ser movimentadas em contrapartida à:

I. Conta de Variação Patrimonial Aumentativa (VPA);
II. Conta de Variação Patrimonial Diminutiva (VPD);
III. Conta marcada com o atributo Financeiro (F), para reclassificação do ativo ou do passivo;
IV. Conta marcada com o atributo Permanente (P), exclusivamente quando houver pagamento de obrigações.

É(São) verdadeira(s) a(s) alternativa(s)
Alternativas
Q3271769 Contabilidade Pública
A Universidade Federal do Sul e Sudeste do Pará – Unifesspa – pretende realizar a estimativa do tempo de vida útil de um determinado ativo que lhe pertence. Para isso, conforme MCASP – Manual de Contabilidade Aplicado ao setor público (11ª ed.), deve verificar, dentre outros:

I. A política de gestão de ativos da entidade, considerando o uso do bem e o benefício econômico proporcionado para determinar de forma linear sua vida útil;
II. Os aspectos técnicos referentes ao desgaste físico e a obsolescência do bem;
III. O tempo de vida útil de um bem, que possui a sua utilização ou exploração limitada temporalmente por lei e contrato, não pode ser superior a esse prazo.

É(São) verdadeira(s) a(s) alternativa(s)
Alternativas
Q3271768 Contabilidade Pública
Caracteriza uma Variação Patrimonial Diminutiva (VPD) o(a) 
Alternativas
Q3271766 Contabilidade Pública
A Prefeitura Municipal de Marabá está analisando suas variações patrimoniais para preparar o balanço anual. Dentre as variações, pode-se dizer que se refere a uma variação patrimonial ativa (VPA) quando
Alternativas
Q3260718 Contabilidade Pública
O valor do bem registrado na contabilidade, em determinada data, deduzido da correspondente depreciação, amortização ou exaustão acumulada, bem como das perdas acumuladas por redução ao valor recuperável, é chamado de:
Alternativas
Q3260708 Contabilidade Pública
Próximo do encerramento do exercício financeiro de 2024, uma empresa pública vinculada a um Município do Estado do Paraná recebeu recursos do Ente público controlador decorrente de adiantamento para futuro aumento de capital. No momento do registro da operação na contabilidade da empresa pública, surgiu a dúvida de qual conta deveria ser creditada, uma vez que o débito ocorrerá na conta-corrente (Ativo Circulante).
Diante da dúvida apresentada, pede-se ao Candidato que assinale a alternativa que apresenta o grupo da empresa pública que pertence a conta contábil que deve receber o registro credor: 
Alternativas
Q3260707 Contabilidade Pública

Suponha que um Município do Estado do Paraná tenha realizado o Leilão de um bem ocioso (veículo), tendo em vista que o Ente público adquiriu novos veículos para sua frota. Os dados da operação foram os seguintes:


- Valor de aquisição do bem: R$ 300.000,00.


- Data da aquisição (mesma data do início do uso): 01/05/2022.


- Valor residual do bem: R$ 60.000,00.


- Vida útil estimada: 5 (cinco) anos.


- Data da alienação (venda): 31/01/2025.


- Valor da alienação: R$ 130.000,00.


Com base nos dados apresentados e, sabendo que a depreciação do bem é linear (não acelerada), assinale o valor do resultado bruto da venda do bem: 

Alternativas
Q3260550 Contabilidade Pública
Com base nas informações a seguir, deve-se responder à questão.

A Prefeitura do Município Y, adquiriu 3 aeronaves, em 01/02/2025, com disponibilidade para uso imediato, pelo valor total de R$ 1.800.000,00, com valor residual de 10% e uma vida útil de 3 anos.
Ao final dos 3 anos, o valor líquido contábil das aeronaves será:
Alternativas
Q3260549 Contabilidade Pública
Com base nas informações a seguir, deve-se responder à questão.

A Prefeitura do Município Y, adquiriu 3 aeronaves, em 01/02/2025, com disponibilidade para uso imediato, pelo valor total de R$ 1.800.000,00, com valor residual de 10% e uma vida útil de 3 anos.
O valor líquido contábil das aeronaves, em 31/12/2025, será:
Alternativas
Q3260548 Contabilidade Pública
Com base nas informações a seguir, deve-se responder à questão.

A Prefeitura do Município Y, adquiriu 3 aeronaves, em 01/02/2025, com disponibilidade para uso imediato, pelo valor total de R$ 1.800.000,00, com valor residual de 10% e uma vida útil de 3 anos.
Pelo método das cotas constantes, em 31/12/2026, o valor da despesa de depreciação, na Demonstração do Resultado do Exercício será: 
Alternativas
Q3260541 Contabilidade Pública

As informações a seguir servem de base para responder à questão.
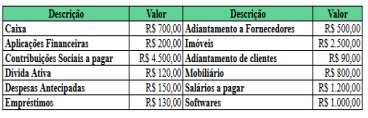

Um órgão apresentou os seguintes valores patrimoniais referentes ao exercício de 2024. 

Em relação ao órgão acima e às informações dadas, podese afirmar que:
Alternativas
Q3256783 Contabilidade Pública

Suponha que, em virtude de uma demanda judicial, a fazenda pública deva cumprir obrigação relativa ao pagamento de um precatório a determinado particular. A partir dessa situação hipotética e considerando as relações entre os regimes orçamentário e contábil, julgue o item que se segue.


O registro do passivo deve ser realizado pelo ente devedor, e independe do aspecto orçamentário. 

Alternativas
Q3256778 Contabilidade Pública

Julgue o item subsequente, conforme as disposições das Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (NBC TSP) e da 10.ª edição do Manual de Contabilidade Aplicada ao Setor Público (MCASP).


Caso haja um componente do ativo imobilizado com custo significativo em relação ao custo total do item, esse componente não deve ser depreciado.

Alternativas
Q3256777 Contabilidade Pública

Julgue o item subsequente, conforme as disposições das Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (NBC TSP) e da 10.ª edição do Manual de Contabilidade Aplicada ao Setor Público (MCASP).


No setor público, quando os estoques forem transferidos por meio de uma transação sem contraprestação, o custo do estoque será o seu valor justo na data do recebimento.

Alternativas
Q3256776 Contabilidade Pública

Julgue o item subsequente, conforme as disposições das Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (NBC TSP) e da 10.ª edição do Manual de Contabilidade Aplicada ao Setor Público (MCASP).


No caso do ativo intangível, a entidade deve divulgar o total de gastos com pesquisa e desenvolvimento reconhecidos como despesa no respectivo período.

Alternativas
Q3256770 Contabilidade Pública

De acordo com o MCASP, julgue o seguinte item, relativo ao reconhecimento e à mensuração de elementos do ativo.


Ativos intangíveis de vida útil indefinida não devem ser amortizados, mas a entidade deve realizar testes do seu valor recuperável e compará-lo ao valor contábil sempre que houver indícios de perda de valor.

Alternativas
Respostas
1661: D
1662: C
1663: B
1664: C
1665: A
1666: C
1667: B
1668: C
1669: D
1670: C
1671: E
1672: C
1673: B
1674: B
1675: C
1676: C
1677: E
1678: C
1679: C
1680: C