Questões de Concurso
Sobre procedimentos contábeis patrimoniais em contabilidade pública
Foram encontradas 4.925 questões


Uma entidade do setor público foi acionada judicialmente em decorrência de divergências na cobrança de créditos tributários. Após análise das informações processuais e de casos semelhantes, a assessoria jurídica da entidade avaliou como provável o pagamento de restituição no valor de R$ 180.000,00, mas sem prazo para julgamento final do processo.
Considerando a situação apresentada e as disposições do MCASP para o tratamento de passivos e provisões, a entidade:
Ao final do exercício financeiro de 2016, uma entidade possuía os seguintes investimentos permanentes:
I. Propriedades para investimento;
II. Investimentos em empresas coligadas;
III. Investimentos em empresas controladas;
IV. Participação em consórcio público com influência significativa;
V. Participação em consórcio público sem influência significativa.
De acordo com as disposições do MCASP para mensuração de investimentos permanentes, devem ser avaliados pelo Método da Equivalência Patrimonial somente:
Uma entidade pública adquiriu um equipamento em 01/07/2014, que foi classificado no subgrupo Ativo Imobilizado. O valor de aquisição do ativo foi R$ 120.000,00 e a sua vida útil estimada foi de 10 anos. Ao final do exercício de 2016, surgiu uma regulação ambiental que restringiu o uso do equipamento por no máximo 8 anos, a partir do início da utilização. Em decorrência disso, a entidade estimou o valor em uso do ativo em R$ 83.000,00. Além disso, por meio de pesquisa de equipamentos usados, foi levantado um valor líquido para a venda do ativo de R$ 75.000,00.
A partir dos dados fornecidos e das orientações do MCASP para realização de teste de redução ao valor recuperável, é correto afirmar que:
Um dos procedimentos apresentados no MCASP com o objetivo de evidenciar melhor a capacidade de geração de benefícios de um ativo é o teste de redução ao valor recuperável.
Entre as regras aplicáveis à realização desse teste, é correto afirmar que sua aplicação:
Uma entidade pública realizou uma transação em moeda estrangeira em 30/11/2016, no montante de US$ 1.200,00, data em que a taxa de câmbio era de R$ 3,50, que gerou registro de contas a receber. Em 31/12/2016, a taxa de câmbio foi de R$ 3,30. O pagamento foi feito em 30/01/2017, a uma taxa de câmbio de R$ 3,25.
De acordo com as orientações do MCASP para mensuração de ativos, nas demonstrações contábeis do exercício de 2016, essa transação será evidenciada pelo valor de:
Uma entidade da administração pública adquiriu um bem que estava em utilização por outra entidade. Como se trata de um ativo imobilizado, a entidade da administração pública precisa definir a vida útil do bem para registrar a sua depreciação.
Acerca das possibilidades de definição da vida útil de bens usados prevista no MCASP, considere os itens a seguir:
I. tempo restante da vida útil do bem, levando em consideração a primeira instalação desse bem;
II. tempo definido em avaliação técnica que estime o prazo de vida útil pelo qual o bem ainda poderá gerar benefícios para o ente;
III. metade do tempo de vida útil para bens da mesma classe;
IV. vida útil estimada após a realização do teste de redução ao valor recuperável.
Está correto somente o que se afirma em:
Um equipamento foi adquirido em 01/07/2013 e logo em seguida entrou em operação. O valor de aquisição do ativo foi $ 280.000,00. O seu valor residual foi estimado em 5% e a vida útil do bem é de 10 anos. Em julho de 2016 foi realizada uma manutenção periódica no equipamento, que incorreu em gastos de $ 2.500,00.
Considerando as disposições do MCASP para mensuração de ativos, em 31/12/2016, o valor contábil líquido desse equipamento é:
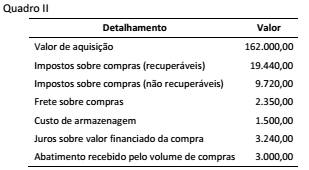
De acordo as informações do Quadro II e as orientações do MCASP para mensuração de ativos e, o valor a ser registrado por essa aquisição de estoques representa:
Um dos objetivos da Contabilidade é o controle do patrimônio das entidades, sejam de caráter público ou privado.
Para reconhecimento como elemento patrimonial das entidades do setor público, a 6ª edição do Manual de Contabilidade Aplicada ao Setor Público recomenda que:
I - O ativo intangível pode ser baixado quando não há expectativa de benefícios econômicos futuros ou serviços potenciais com a sua utilização.
II - O ativo intangível não pode ser baixado em nenhuma hipótese.
III - Uma das formas das baixas possíveis do ativo intangível é por ocasião de sua alienação.
IV - Os ganhos ou perdas decorrentes da baixa de ativo intangível devem ser determinados pela diferença entre o valor líquido da alienação, se houver, e o valor contábil do ativo.
Está(ão) CORRETO(S):
No que se refere à contabilidade aplicada ao setor público, julgue o item.
O método para mensuração e avaliação das saídas do
almoxarifado é o custo médio ponderado variável.
No que se refere à contabilidade aplicada ao setor público, julgue o item.
Uma praça de uso comum pela população, construída e
mantida pelo Poder Público, cuja vida útil tenha prazo
indeterminado, não está sujeita ao regime de
depreciação.
No que se refere à contabilidade aplicada ao setor público, julgue o item.
A depreciação e a amortização devem ser reconhecidas
até que o ativo se torne obsoleto ou enquanto estiver
retirado de operação.
No que se refere à contabilidade aplicada ao setor público, julgue o item.
No tocante às bases de mensuração dos passivos, o custo
de cumprimento da obrigação e o preço presumido têm
em comum o fato de serem valores de entrada
específicos para a entidade. A diferença é que o preço
presumido é observável e o custo de cumprimento da
obrigação não o é.
No que se refere à contabilidade aplicada ao setor público, julgue o item.
O custo histórico e o custo de reposição, ambos valores
de entrada,são bases de mensuração para os ativos. Eles
se diferenciam porque o custo de reposição não é
observável e o custo histórico não é específico para a
entidade.
No que se refere à contabilidade aplicada ao setor público, julgue o item.
A verificação de forma indireta traduz-se na checagem de
dados e no recálculo dos resultados, utilizando-se a
mesma convenção ou metodologia contábil, como, por
exemplo, a verificação do valor contábil do estoque,
adotando-se métodos diferentes de mensuração.

 Conheça nossos planos