Questões de Concurso
Sobre procedimentos contábeis patrimoniais em contabilidade pública
Foram encontradas 4.925 questões


Acerca da contabilidade pública, julgue o item
Segundo o Conselho Federal de Contabilidade, o
patrimônio público, como um conjunto de valores
vinculados às entidades do setor público, está associado
a um fluxo de benefícios, presente ou futuro, inerente à
prestação de serviços públicos ou à exploração
econômica por essas entidades.
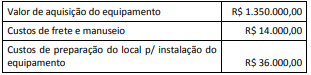
O valor de aquisição do equipamento foi negociado para ser pago em quatro parcelas, sendo a primeira com vencimento em 60 dias após a entrega. A entidade optou por essa forma de pagamento em decorrência do seu cronograma de desembolso, frente às limitações de repasses financeiros que sofria. Se o pagamento fosse feito à vista, o valor de aquisição do equipamento seria de R$ 1.200.000,00. O processo de aquisição e instalação foi concluído em 01/07/20X5, quando o equipamento estava no local e nas condições operacionais inicialmente planejadas pela entidade. Ocorre que, por um problema de infiltração no imóvel onde o equipamento foi instalado e que comprometeu a estrutura do local, o equipamento precisou ser retirado e transferido para outra unidade, incorrendo em custos adicionais de R$ 42.000,00. Em decorrência disso, só entrou em operação em 01/10/20X5.
A partir dessas informações e dos procedimentos contábeis patrimoniais vigentes para entidades da administração pública, no reconhecimento inicial o equipamento deve ser mensurado por:
• Propriedade ocupada em suas atividades operacionais: R$ 400.000;
• Propriedade mantida para valorização do capital a longo prazo: R$ 300.000;
• Propriedade mantida para uso futuro ainda não definido: R$ 150.000;
• Propriedade em processo de construção com a finalidade de venda: R$ 200.000.
Com base nos dados acima, o saldo do grupo Propriedade para Investimento da agência governamental era de:
Julgue o item subsequente, acerca dos elementos e de seu reconhecimento nas demonstrações contábeis, conforme disposto na Estrutura Conceitual Aplicada ao Setor Público.
A existência do poder soberano é uma das condições para se
concluir que uma obrigação não satisfaz a definição de
passivo.
Com relação à terminologia e ao ambiente da informação de custos aplicada ao setor público, julgue o item que se segue.
São denominados custos reais os custos históricos que foram realmente incorridos, apurados a posteriori.
Julgue o item a seguir, relativos aos procedimentos contábeis patrimoniais aplicados na mensuração de passivos do setor público.
Uma provisão só será reconhecida quando for possível estimar de maneira confiável o valor da obrigação.
Julgue o item a seguir, relativos aos procedimentos contábeis
patrimoniais aplicados na mensuração de passivos do setor
público.
Uma provisão deverá ser reconhecida nas demonstrações contábeis caso se torne provável a saída de recursos para um passivo contingente.
Julgue o item subsequente, com relação aos procedimentos contábeis patrimoniais aplicados na mensuração de ativos do setor público.
O registro da redução ao valor recuperável será efetuado quando o valor contábil de um ativo exceder seu valor depreciável.
Julgue o item subsequente, com relação aos procedimentos contábeis patrimoniais aplicados na mensuração de ativos do setor público.
A reavaliação pode ser realizada por meio de um relatório de avaliação feito por uma comissão de servidores.
Acerca da realização das variações patrimoniais qualitativas e quantitativas no setor público, julgue o item a seguir.
Uma variação patrimonial aumentativa deve ser realizada
quando houver o recebimento efetivo de uma doação.
Acerca da realização das variações patrimoniais qualitativas e quantitativas no setor público, julgue o item a seguir.
No caso do surgimento de um passivo sem o correspondente ativo, será realizada uma variação patrimonial qualitativa.
Caso uma entidade verifique que uma unidade geradora de caixa apresenta valor contábil líquido inferior ao seu valor justo líquido de despesa de venda ou ao seu valor em uso, dos dois, o menor, ela deve reconhecer uma provisão para perda de valor recuperável.
Com relação aos critérios de mensuração e avaliação de itens patrimoniais, julgue o item que se segue.
Quando a compra de um ativo ocorre no mercado em que esse ativo habitualmente é vendido, o valor justo desse ativo pode coincidir com o seu custo histórico.
Em razão de sua natureza, os bens que tenham sido usados anteriormente à sua posse pela administração pública submetem-se aos mesmos prazos de vida útil definidos para os bens novos.

 Conheça nossos planos