Questões de Concurso
Sobre procedimentos contábeis patrimoniais em contabilidade pública
Foram encontradas 4.925 questões


Após o reconhecimento inicial do ativo imobilizado com base no Manual de Contabilidade Aplicada ao Setor Público, a entidade deve mensurar esses itens, escolhendo entre dois métodos. Considerando esse contexto, analise as afirmações a seguir:
I. Pode ser utilizado o Modelo do Custo – no qual o item do ativo é evidenciado pelo custo menos qualquer depreciação e redução ao valor recuperável acumuladas.
II. Pode ser utilizado também o Modelo da Reavaliação – no qual o item do ativo, cujo valor justo possa ser mensurado confiavelmente, deve ser apresentado pelo seu valor reavaliado, correspondente ao seu valor justo à data da reavaliação menos qualquer depreciação e redução ao valor recuperável acumuladas subsequentes, devendo a política adotada ser uniforme em cada classe de ativos imobilizados.
III. O valor justo de terrenos e edifícios é normalmente determinado com base no mercado. Para diversos ativos, o valor justo será prontamente determinável com referência a preços cotados em mercado ativo e líquido.
Quais estão corretas?
I. As variações patrimoniais classificam-se em quantitativas e qualitativas.
II. Entende-se como variações qualitativas aquelas decorrentes de transações no setor público que aumentam ou diminuem o patrimônio líquido.
III. Entende-se como variações quantitativas aquelas decorrentes de transações no setor público que alteram a composição dos elementos patrimoniais sem afetar o patrimônio líquido.
Quais estão corretas?
No que concerne à mensuração de provisões e passivos contingentes no setor público, julgue o item seguinte.
Se o processo de mensuração indicar que é remota a saída de
recursos para determinado passivo contingente, esta deverá
ser divulgada em notas explicativas.
No que concerne à mensuração de provisões e passivos contingentes no setor público, julgue o item seguinte.
Uma obrigação a pagar deverá ser reconhecida quando não
houver mais incertezas quanto ao prazo e valor de
determinada provisão.
No que concerne à mensuração de provisões e passivos contingentes no setor público, julgue o item seguinte.
Caso não seja possível estimar de maneira confiável o valor
de uma obrigação, uma provisão deverá ser reconhecida nas
demonstrações contábeis da entidade.
Com relação aos procedimentos contábeis patrimoniais aplicados no processo de mensuração de ativos do setor público, julgue o item subsequente.
Na data das demonstrações contábeis, a entidade deverá
fazer uma estimativa formal da redução do ativo a valor
recuperável, mesmo que não haja indicação de potencial
perda.
Uma nova reavaliação deverá ser feita se o valor justo de um ativo diferir materialmente do seu valor registrado contabilmente.
Julgue o item a seguir, acerca das variações patrimoniais qualitativas e quantitativas do setor público e seu impacto no resultado patrimonial do exercício.
Tem-se uma variação qualitativa quando há a extinção total
ou parcial de um passivo sem o concomitante
desaparecimento de um ativo no mesmo valor.
Julgue o item a seguir, acerca das variações patrimoniais qualitativas e quantitativas do setor público e seu impacto no resultado patrimonial do exercício.
Independentemente da intervenção de terceiros, a geração
natural de novos ativos enseja a realização de uma variação
patrimonial quantitativa aumentativa.
Com relação ao reconhecimento e à mensuração de itens do ativo não circulante, julgue o item a seguir.
Considere que uma empresa pretenda adquirir um equipamento pelo valor de R$ 400 mil, para pagamento em uma única parcela, no prazo de três anos exatos. Considere, ainda, que o departamento financeiro dessa empresa, analisando a situação, tenha constatado que o fornecedor havia aplicado a seguinte tábua de multiplicadores para chegar ao valor parcelado.
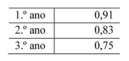
Nessa situação hipotética, o preço justo à vista para o bem
seria de R$ 300 mil.
I. Método das quotas constantes.
II. Método das somas dos dígitos.
III. Método das unidades produzidas.
Quais estão corretas?
Uma entidade do setor público desenvolveu um software para utilizar no controle dos alunos matriculados na rede pública. O software demonstrou ter todos os aspectos exigidos para reconhecimento pela NBC TSP 08 – Ativo Intangível, como capacidade de utilizar o ativo intangível e de mensurar confiavelmente os gastos atribuíveis ao ativo intangível durante seu desenvolvimento.
Os gastos com a atividade de pesquisa e de desenvolvimento do software foram os seguintes:
• atividades destinadas à obtenção de novo conhecimento: R$ 30.000;
• busca, avaliação e seleção final das aplicações dos resultados de pesquisa ou outros conhecimentos: R$ 15.000;
• formulação, projeto, avaliação e seleção final de alternativas possíveis para materiais, dispositivos, produtos, processos, sistemas ou serviços novos ou aperfeiçoados: R$ 22.000;
• custos com materiais e serviços consumidos ou utilizados na geração do ativo intangível: R$ 34.000;
• custos de benefícios a empregados relacionados à geração do ativo intangível: R$ 20.000;
• taxas de registro do direito legal: 10.000;
• ineficiências identificadas e perdas operacionais iniciais incorridas antes de o ativo atingir o desempenho planejado: R$ 17.000;
• gastos com o treinamento de pessoal para operar o ativo: R$ 35.000.
Assinale a opção que indica o valor inicial reconhecido como ativo intangível em relação ao software.
O ativo imobilizado compreende itens tangíveis mantidos para o uso na produção e o fornecimento de bens ou serviços para fins administrativos, abrangendo os denominados bens de uso especial.
Os bens de uso especial compreendem os bens
Acerca da contabilidade pública, julgue o item
Dá-se o reconhecimento de uma variação patrimonial da
despesa, antes da ocorrência da liquidação da despesa
orçamentária, quando, por exemplo, uma obrigação a
ser paga no fim do ano deve ser reconhecida a cada mês,
mas o empenho, a liquidação e o pagamento da despesa
orçamentária só acontecerão no mês do pagamento.

 Conheça nossos planos