Questões de Concurso
Comentadas sobre procedimentos contábeis patrimoniais em contabilidade pública
Foram encontradas 532 questões


A exaustão de um recurso mineral, em uma concessão, pode ser calculada em função do menor valor entre o volume extraído e o tempo decorrido.
Em 31/12/2021, após o reconhecimento da depreciação referente ao exercício financeiro de 2021, a entidade pública realizou o teste de redução ao valor recuperável e constatou as seguintes informações para o veículo:
Valor em uso .................................................................................................................................... R$ 27.000,00
Valor justo líquido de despesas de venda ........................................................................................ R$ 25.100,00
Assim, sabendo que a entidade utiliza o método das quotas constantes para o cálculo da depreciação,
Tendo como referência o Manual de Contabilidade Aplicada ao Setor Público (9.ª ed., 2021), julgue o item.
Quando, em função de um fator externo (por exemplo,
a realização de obras de infraestrutura próximas ao
ativo), o valor contábil líquido de um ativo difere
materialmente de seu valor justo, a entidade pode
adotar processo de reavaliação, para adequar seu valor
contábil.
No que diz respeito à contabilidade pública, julgue o item.
As variações patrimoniais quantitativas, também
denominadas modificativas, podem ser diminutivas ou
aumentativas, a depender do impacto no resultado
patrimonial, e, por determinação das NBC TSP e do
Manual de Contabilidade Aplicada ao Setor Público, são
consideradas realizadas no momento da ocorrência do
fato gerador.
A quota de depreciação deve ser registrada com base nos prazos de vida útil e nas taxas de depreciação determinados pela Receita Federal.
I. Valor recuperável, de acordo com a NBC TSP 10, é o valor presente da estimativa dos fluxos de caixa futuros esperados do uso contínuo dos ativos e de sua alienação ao final de sua vida útil.
II. Valor em uso de ativo não gerador de caixa, de acordo com a NBC TSP 09, é o valor presente do potencial de serviços remanescente do ativo.
III. Valor justo líquido de despesas de venda do ativo, de acordo com a NBC TSP 09, é o montante estimado que a entidade obteria com a alienação, após deduzir as despesas estimadas de venda, caso o ativo já tivesse a idade, a condição e o tempo de uso esperados para o fim de sua vida útil.
Está correta a assertiva que consta APENAS em
A respeito da contabilidade aplicada ao setor público, julgue o item.
A depreciação e a amortização cessam ou são
interrompidas quando o ativo se torna obsoleto ou é
retirado temporariamente de operação.
Julgue o item subsequente, relativo à composição do patrimônio público e ao registro de suas variações segundo o regime orçamentário e contábil.
Independentemente de serem ou não resultantes da execução
orçamentária, as variações patrimoniais qualitativas devem
ser levadas à conta de resultado.
Nem as provisões nem os passivos contingentes são reconhecidos como passivos.
Como podem resultar no reconhecimento de receitas que nunca virão a ser realizadas, os ativos contingentes não devem ser reconhecidos nas demonstrações contábeis.
A Contribuição de Intervenção no Domínio Econômico (CIDE) não possui caráter tributário, ou seja, ela não constitui um tributo.
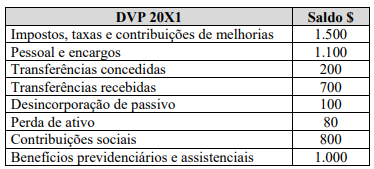
Considerando os saldos apresentados, extraídos da
demonstração das variações patrimoniais (DVP), é correto
afirmar que
Uma das bases de mensuração dos passivos é o valor de mercado; supondo-se que seja um mercado aberto, ativo e organizado, é considerado um valor de saída, observável e específico para a entidade.
O único critério confiável e reconhecido para avaliação do cumprimento dos objetivos da prestação de serviços pelas entidades públicas baseia-se nas mensurações quantitativas dos produtos e resultados dessas atividades, como, por exemplo, as informações sobre o custo, o volume e a frequência da prestação de serviços, em relação à quantidade de recursos utilizados.
Se houver a possibilidade de ocorrer desembolso na liquidação de um passivo contingente, a entidade deverá divulgar sua natureza, com a estimativa do seu efeito financeiro, indicando as incertezas relacionadas ao valor ou momento de uma eventual saída de recursos.
Quando um ativo intangível tiver vida útil indefinida, mas uma produção anual previsível, a entidade deverá calcular a amortização correspondente para um período máximo de dez anos, mantendo um valor residual daí em diante.
Acerca das variações patrimoniais e de seu registro pela contabilidade aplicada ao setor público, julgue o item.
Durante a execução orçamentária, para uma despesa ser
considerada realizada, ela precisa, necessariamente,
passar por três estágios: empenho, liquidação e
pagamento.

 Conheça nossos planos