Questões de Concurso
Sobre patrimônio público em contabilidade pública
Foram encontradas 520 questões


A empresa pública INFRA S.A., responsável pela gestão
de ativos de infraestrutura tecnológica e logística, elaborou suas
demonstrações contábeis referentes ao exercício de 2025 em
conformidade com o MCASP (11.ª edição) e com as NBC TSP
aplicáveis. Durante o período, a entidade realizou diversas
operações envolvendo ativos imobilizados e intangíveis,
inclusive reavaliações, aquisição de bens com prazo de
pagamento diferenciado e recebimento de bens por doação. A
área contábil passou a revisar os procedimentos adotados à luz
das normas vigentes.
A partir dessa situação hipotética, julgue o item a seguir, relativo à mensuração e à contabilização de ativos imobilizados e intangíveis no setor público.
No reconhecimento inicial, o custo de um ativo imobilizado recebido em transação sem contraprestação, como a doação de terrenos por particulares, deve ser mensurado pelo seu valor justo na data da aquisição.
Com base na Lei n. 4.320/1964 e no Manual de Contabilidade Aplicada ao Setor Público (MCASP), assinale a alternativa CORRETA.
Ao analisar os documentos, o servidor verificou as seguintes informações:
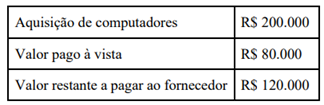
Com base na Lei n. 4.320/1964 e no Manual de Contabilidade Aplicada ao Setor Público (MCASP), o técnico concluiu que a operação gerou registro patrimonial envolvendo ativo e passivo da universidade.
Sobre a situação descrita, assinale a alternativa CORRETA.
A aquisição de equípamentos de transmissão (bens móveis) classifica-se sob o elemento de despesa __________. Já a contratação de consultorra por pessoa jurídÍca para desenvolvimento de software de gestão legislativa utiliza o elemento de despesa __________. Na liquidação deste serviço, o valor deve ser atívado na conta __________.
Preenche, CORRETA e respectivamente, as lacunas
(__) No patrimônio público, os aspectos quantitativos relacionam-se à expressão monetária dos elementos patrimoniais e às variações que alteram sua dimensão econômica.
(__) Os bens de uso comum do povo integram o patrimônio público, ainda que submetidos a regime jurídico distinto dos bens dominicais.
(__) A incorporação de um bem imóvel recebido por doação sem encargos provoca simultaneamente variação patrimonial aumentativa e alteração qualitativa no patrimônio público.
Assinale a alternativa correta.
I- A utilidade econômica dos ativos públicos deve ser analisada exclusivamente pela capacidade de produzir receitas diretamente mensuráveis para a entidade.
II- A existência de mercado restrito para determinados ativos públicos não impede que eles sejam reconhecidos como relevantes para a entidade, especialmente quando contribuem para a continuidade da prestação de serviços.
III- Os bens de natureza histórica, cultural ou ambiental podem permanecer sob responsabilidade estatal ainda que sua alienação possa gerar recursos financeiros ao ente público.
IV- Os bens de natureza histórica ou cultural utilizados na prestação de serviços administrativos podem ser reconhecidos como ativos, desde que atendam aos critérios de reconhecimento e mensuração aplicáveis.
V- A ausência de intenção de venda de um bem público implica, necessariamente, que ele não deve ser tratado como ativo nas demonstrações contábeis.
Estão CORRETAS apenas as afirmativas
- Débito – Fornecedores a Pagar (Passivo Circulante). - Crédito – Conta Corrente Banco ABC (Ativo Circulante).
Considerando que não foi registrada a despesa por mora (atraso), o reflexo patrimonial no Ente Público foi:
No que se refere à gestão de ativos de TIC e ao acompanhamento de processos de implantação e migração de sistemas, julgue o item seguinte.
De acordo com as boas práticas de gestão financeira e patrimonial de ativos de TIC em órgãos da Administração Pública, os softwares desenvolvidos internamente pela própria equipe de TI (in‑house) devem ser catalogados exclusivamente como despesas operacionais de consumo imediato (OPEX), sendo vedada a sua incorporação ao balanço patrimonial como ativos intangíveis de capital (CAPEX).
Durante a verificação da execução orçamentária de um município, um servidor público do setor de análises técnicas da prefeitura identifica o empenho destinado à aquisição de 02 servidores de rede de alta performance, de elevado valor unitário, para o centro de processamento de dados da prefeitura. O setor de contabilidade reconheceu o gasto integralmente como Despesa Corrente, alocando-o no grupo de Outras Despesas Correntes.
Ao avaliar a adequação do lançamento contábil conforme as Normas Brasileiras de Contabilidade Aplicada ao Setor Público e a Lei nº 4.320/1964, conclui-se que o reconhecimento deve ser
Um órgão público registrou, no exercício, os seguintes eventos independentes da gestão do patrimônio:
Cancelamento de uma dívida tributária já registrada no passivo, no valor de R$ 18.000.
Recebimento inesperado de bens doados por um particular, avaliados em R$ 25.000.
Perda total, por sinistro, de um veículo registrado no ativo, contabilizado por R$ 32.000.
Baixa, sem causa identificada, de materiais de almoxarifado avaliados em R$ 6.000.
Com base na classificação de superveniências e insubsistências e considerando efeitos sobre o patrimônio líquido (PL), qual será o efeito líquido total no PL ao final do período?
O balancete de verificação a seguir foi extraído de uma entidade do setor público e estruturado segundo o plano de contas aplicado ao setor público (PCASP).
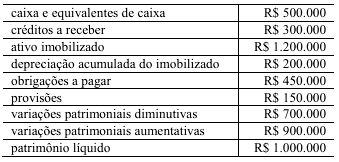
Com base nas informações apresentadas na situação hipotética precedente, julgue o item subsequente.
Considerando-se apenas as contas patrimoniais do balancete, é correto concluir que o saldo patrimonial apurado é de R$ 1.200.000.
O Plano de Contas Aplicado ao Setor Público (PCASP) é dividido em classes de 1 a 8. Assinale a alternativa CORRETA que identifica a classe responsável pelo registro dos bens e direitos e das obrigações de uma entidade pública.
• Bens registrados no sistema que não foram localizados fisicamente;
• Bens existentes fisicamente sem registro patrimonial;
• Ausência de identificação de responsáveis por determinados bens;
• Divergências entre os registros administrativos e contábeis.
Diante desse cenário, assinale a alternativa que apresenta a conduta CORRETA à luz das boas práticas de gestão patrimonial:

 Conheça nossos planos