Questões de Concurso
Comentadas sobre normas e legislações de contabilidade pública em contabilidade pública
Foram encontradas 625 questões


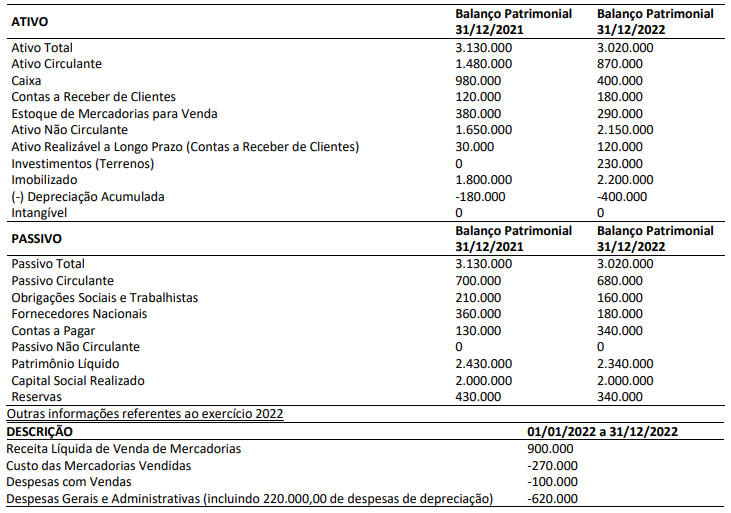
Considerando, exclusivamente, as informações apresentadas, bem como a Norma Brasileira de Contabilidade NBC TG 03 (R3) – Demonstração dos fluxos de caixa e, desconsiderando, ainda, qualquer incidência de tributos, em 2022, o valor do caixa
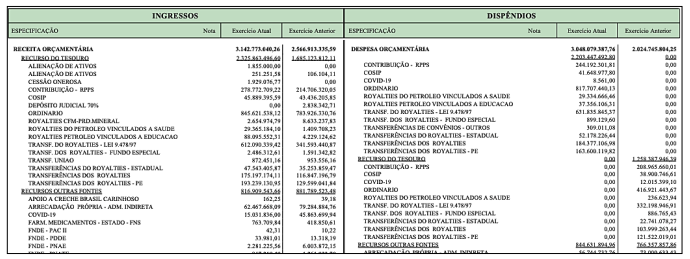
A imagem apresentada se refere:
Para os efeitos da Lei 4.320/64, consideram-se “subvenções”:
Lei 4.320/64. Da lei de Orçamento, é incorreto afirmar.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público (9ª edição), as etapas da receita orçamentária podem ser resumidas em: previsão, lançamento, arrecadação e recolhimento. Marque a alternativa CORRETA.
Conforme consta no Manual de Contabilidade Aplicada ao Setor Público (9ª edição), Ativo Imobilizado é o item tangível que é mantido para o uso na produção ou fornecimento de bens ou serviços, ou para fins administrativos, inclusive os decorrentes de operações que transfiram para a entidade os benefícios, riscos e controle desses bens, cuja utilização se dará por mais de um período (exercício). Sobre os bens públicos, marque a alternativa INCORRETA.
O Balanço Orçamentário, conforme consta no Manual de Contabilidade Aplicada ao Setor Público (9ª edição), compatibilizando as disposições normativas e legais, é composto por: Quadro Principal; Quadro da Execução dos Restos a Pagar Não Processados; e Quadro da Execução dos Restos a Pagar Processados. Sobre o tema, é CORRETO afirmar:
Em consonância com Manual de Contabilidade Aplicada ao Setor Público (9ª edição), o Plano de contas é a estrutura básica da escrituração contábil, formada por uma relação padronizada de contas contábeis, que permite o registro contábil dos atos e fatos praticados pela entidade de maneira padronizada e sistematizada, bem como a elaboração de relatórios gerenciais e demonstrações contábeis de acordo com as necessidades de informações dos usuários. Sobre o PCASP, é INCORRETO afirmar:
De acordo com o Manual de Contabilidade Aplicada ao Setor Público (9ª Edição), a informação dos fluxos de caixa permite aos usuários avaliar como a entidade do setor público obteve recursos para financiar suas atividades e a maneira como os recursos de caixa foram utilizados.
-
Marque a alternativa INCORRETA.
O Manual de Contabilidade Aplicada ao Setor Público (9ª Edição) apresenta o Plano de Contas Aplicado ao Setor Público (PCASP). Ele é dividido em 8 classes e as contas contábeis são classificadas conforme a natureza das informações que se propõe apresentar. Dessa forma, marque a alternativa que contenha a CORRETA associação entre a natureza da informação e as respectivas classes de contas.
As demonstrações contábeis no setor público devem proporcionar informação útil para subsidiar a tomada de decisão e a prestação de contas e responsabilização (accountability) da entidade quanto aos recursos que lhe foram confiados. O Manual de Contabilidade Aplicada ao Setor Público (9ª edição) apresenta o conjunto completo das Demonstrações e suas respectivas evidenciações. Nesse contexto, marque a alternativa CORRETA.
De acordo com o Art. 40 da Lei 4.320/64, são créditos adicionais as autorizações de despesa não computadas ou insuficientemente dotadas na Lei de Orçamento. Sobre o tema, é CORRETO afirmar:
Em consonância com a Lei 4.320/64, as Receitas e as Despesas são classificadas em categorias econômicas: Receitas Correntes, Receitas de Capital, Despesas Correntes e Despesas de Capital. Marque a afirmativa CORRETA.
A NBC TSP ESTRUTURA CONCEITUAL apresenta as características qualitativas da informação incluída nos Relatórios Contábeis de Propósito Geral (RCPGs), sendo elas a relevância, a representação fidedigna, a compreensibilidade, a tempestividade, a comparabilidade e a verificabilidade. Sobre o assunto, é CORRETO afirmar.
Segundo o Manual de Contabilidade Aplicada ao Setor Público (9ª edição), a mensuração é o processo que consiste em determinar os valores pelos quais os elementos das demonstrações contábeis devem ser reconhecidos e apresentados nas demonstrações contábeis. Marque a alternativa INCORRETA.
De acordo com a NBC TSP 01 – Receita de Transação sem Contraprestação, a respeito do tratamento contábil recomendado para esses serviços, assinale a afirmativa correta.
A partir dessas informações, os registros contábeis da entidade devem evidenciar um(a):
Na estrutura proposta para essa demonstração no Manual de Contabilidade Aplicada ao Setor Público (MCASP), o cancelamento de uma despesa empenhada e ainda não realizada no final do terceiro bimestre de um exercício financeiro:

 Conheça nossos planos