Questões de Concurso
Comentadas sobre normas e legislações de contabilidade pública em contabilidade pública
Foram encontradas 625 questões


Receita corresponde a aumentos na situação patrimonial líquida da entidade não oriundos de contribuições dos proprietários.
Às empresas estatais dependentes aplicam‐se a estrutura conceitual e as demais NBCs TSP, de forma subsidiária à contabilidade societária.
( ) Em transação sem contraprestação, a entidade recebe o valor da outra parte sem dar diretamente em troca valor aproximadamente igual. Tais transações são muito raras no setor público. ( ) No setor público, a principal razão de se manterem ativos imobilizados e outros ativos é voltada para o potencial de serviços desses ativos e, não, para a sua capacidade de gerar fluxos de caixa. ( ) Governos e outras entidades do setor público podem manter itens que contribuam para o legado cultural e histórico da nação ou da região, como, por exemplo, obras de arte, prédios históricos e outros artefatos. Assinale a alternativa que apresenta a sequência correta de cima para baixo
As receitas orçamentárias por categoria econômica são classificadas em Receitas Correntes e Receitas de Capital e especificadas em Receitas Correntes Intraorçamentárias e Receitas de Capital Intraorçamentárias. O MCASP na Tabela- -Resumo: Origens e Espécies de Receitas Orçamentárias na ótica da nova Estrutura de Codificação, válida para União a partir de 2016, e, para Estados e Municípios, a partir de 2018, ratifica a classificação das receitas orçamentárias por categoria, origem e espécie.
Nesse contexto, analise as receitas, a seguir, apresentadas por um determinado estado, em 2018.
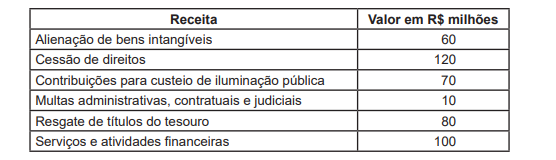
Considerando-se exclusivamente as informações recebidas e as orientações do MCASP, o valor das Receitas Correntes /
Intraorçamentárias, em R$ milhões, é
Nessa categoria, o dígito 3 representa:
Em função de uma cobrança indevida, o governo detectou a necessidade de restituição de um tributo a contribuintes. Sabe-se que, caso a totalidade dos contribuintes tenha sido atingida, o desembolso previsto é de R$ 2.500.000,00. Pela análise do sistema, os servidores públicos estimaram que 40% dos contribuintes foram indevidamente tributados e que 60% não foram afetados.
Considerando essa informação, segundo os procedimentos contábeis patrimoniais descritos no Manual de Contabilidade Aplicada ao Setor Público (MCASP), a entidade
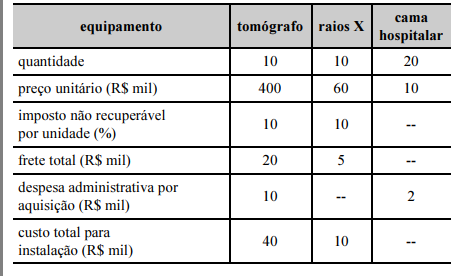 Tendo-se como referência a tabela apresentada, é correto afirmar
que, no ativo imobilizado da secretaria, o gestor deverá contabilizar
o valor de
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, o resultado de execução orçamentária, apurado conforme a Lei nº 4.320/1964, e o resultado patrimonial da entidade pública municipal foram impactados, respectivamente, em

 Conheça nossos planos