Questões de Concurso
Comentadas sobre normas e legislações de contabilidade pública em contabilidade pública
Foram encontradas 625 questões


Ano: 2021
Banca:
FCC
Órgão:
MANAUSPREV
Prova:
FCC - 2021 - MANAUSPREV - Analista Previdenciário - Especialidade Auditoria |
Q2177676
Contabilidade Pública
Em 2020, uma entidade pública municipal registrou os seguintes ingressos e desembolsos de recursos financeiros ocorridos no
seu caixa. Estas transações foram realizadas de acordo com as disposições do MCASP:
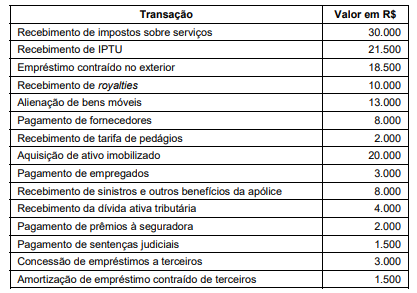
Com base nos dados apresentados,
Com base nos dados apresentados,
Q1918740
Contabilidade Pública
Supondo que a prefeitura de um município construiu um aterro sanitário de
pequeno porte, com a capacidade de receber 10 toneladas de lixo por dia. A construção do
aterro incorreu nos seguintes gastos.
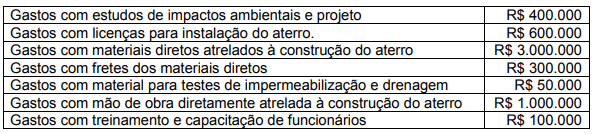
O aterro tem vida útil estimada de 10 anos e, após tal período, a prefeitura deverá fechá-lo e providenciar medidas que diminuam seus impactos ambientais. A estimativa inicial dos custos de desmontagem e remoção de itens do aterro, bem como o de restauração do local onde o aterro está localizado é de R$ 1.000.000.
Considerando somente essas informações, o valor do ativo imobilizado a ser registrado pela prefeitura para o aterro, com base na NBC TSP 07 – Ativo Imobilizado é
O aterro tem vida útil estimada de 10 anos e, após tal período, a prefeitura deverá fechá-lo e providenciar medidas que diminuam seus impactos ambientais. A estimativa inicial dos custos de desmontagem e remoção de itens do aterro, bem como o de restauração do local onde o aterro está localizado é de R$ 1.000.000.
Considerando somente essas informações, o valor do ativo imobilizado a ser registrado pela prefeitura para o aterro, com base na NBC TSP 07 – Ativo Imobilizado é
Ano: 2021
Banca:
FGV
Órgão:
Prefeitura de Paulínia - SP
Prova:
FGV - 2021 - Prefeitura de Paulínia - SP - Auditor Fiscal Tributário |
Q1871037
Contabilidade Pública
De acordo com o Decreto nº 93.872/86, as diretrizes gerais da
programação financeira da despesa autorizada na Lei de
Orçamento anual serão fixadas em decreto, sendo que os limites
financeiros para atender às despesas no exterior constarão de
programação financeira de desembolso de forma destacada.
Nesse sentido, assinale a afirmativa correta.
Ano: 2021
Banca:
CESPE / CEBRASPE
Órgão:
AL-CE
Prova:
CESPE / CEBRASPE - 2021 - AL-CE - Analista Legislativo - Ciências Contábeis |
Q1870206
Contabilidade Pública
Para fins de accountability, em consonância com a NBC TSP 11,
o conjunto de receitas e despesas previstas em contraposição às
realizadas é apresentado no quadro
Ano: 2021
Banca:
CESPE / CEBRASPE
Órgão:
AL-CE
Prova:
CESPE / CEBRASPE - 2021 - AL-CE - Analista Legislativo - Ciências Contábeis |
Q1870202
Contabilidade Pública
Um ente público, responsável pela política de preços
agrícolas, exerce tal atribuição mantendo estoques de produtos
não perecíveis. Esse ente possui estoques de dado produto, em
perfeito estado de uso e comercialização, adquiridos por R$ 45
bilhões. Atualmente, o volume desse produto em estoque está
sendo trocado por R$ 44 bilhões entre os agentes de mercado. Os
gestores observaram que o ente tem despesas de 5% sobre o
valor do estoque para colocá-lo no mercado. Está previsto que a
aquisição do mesmo volume de estoque na safra que se aproxima
custará R$ 50 bilhões.
Considerando-se essa situação hipotética, segundo prescreve a NBC TSP 04 – Estoques, o ente deve
Considerando-se essa situação hipotética, segundo prescreve a NBC TSP 04 – Estoques, o ente deve
Ano: 2021
Banca:
CESPE / CEBRASPE
Órgão:
AL-CE
Prova:
CESPE / CEBRASPE - 2021 - AL-CE - Analista Legislativo - Ciências Contábeis |
Q1870201
Contabilidade Pública
No tratamento de passivos e ativos contingentes, a avaliação da
presença de riscos e incertezas é determinante. A esse respeito,
segundo definições da NBC TSP 03, conceitua-se risco como
Ano: 2021
Banca:
CESPE / CEBRASPE
Órgão:
AL-CE
Prova:
CESPE / CEBRASPE - 2021 - AL-CE - Analista Legislativo - Ciências Contábeis |
Q1870200
Contabilidade Pública
De acordo com a NBC TSP, deve ser reconhecida pro rata
tempore, com base em taxa efetiva, a receita de
Ano: 2021
Banca:
CESPE / CEBRASPE
Órgão:
AL-CE
Prova:
CESPE / CEBRASPE - 2021 - AL-CE - Analista Legislativo - Ciências Contábeis |
Q1870199
Contabilidade Pública
Com relação à terminologia, aos conceitos e às definições
contidas na NBC TSP 01 – Receitas de Transações sem
Contraprestação, julgue os itens seguintes.
I O controle de um ativo ocorre quando a entidade que o detém pode utilizá-lo ou se beneficiar dele para atingir seus objetivos, ainda que sem poder excluir ou regular o acesso de outras partes aos benefícios do ativo.
II Uma transação sem contraprestação ocorre quando o ente público recebe recursos, e entrega, em troca, valor irrisório.
III Um ativo imobilizado deve ser reconhecido somente quando for provável que os benefícios econômicos futuros e o potencial de serviços associados ao ativo fluam para a entidade e quando puder ser mensurado, de modo confiável, o valor justo do ativo.
IV A exigência de que um ativo transferido seja devolvido ao transferente, caso a utilização do ativo não seja feita da forma especificada, configura uma restrição sobre esse ativo transferido.
Estão certos apenas os itens
I O controle de um ativo ocorre quando a entidade que o detém pode utilizá-lo ou se beneficiar dele para atingir seus objetivos, ainda que sem poder excluir ou regular o acesso de outras partes aos benefícios do ativo.
II Uma transação sem contraprestação ocorre quando o ente público recebe recursos, e entrega, em troca, valor irrisório.
III Um ativo imobilizado deve ser reconhecido somente quando for provável que os benefícios econômicos futuros e o potencial de serviços associados ao ativo fluam para a entidade e quando puder ser mensurado, de modo confiável, o valor justo do ativo.
IV A exigência de que um ativo transferido seja devolvido ao transferente, caso a utilização do ativo não seja feita da forma especificada, configura uma restrição sobre esse ativo transferido.
Estão certos apenas os itens
Ano: 2021
Banca:
CESPE / CEBRASPE
Órgão:
AL-CE
Prova:
CESPE / CEBRASPE - 2021 - AL-CE - Analista Legislativo - Ciências Contábeis |
Q1870197
Contabilidade Pública
Como resultado de extensivo trabalho de convergência da
contabilidade pública brasileira aos padrões internacionais, foram
introduzidas nessa área significativas modificações, a fim de lhe
dar o caráter de ciência, entre as quais a modificação
Ano: 2021
Banca:
CESPE / CEBRASPE
Órgão:
TC-DF
Prova:
CESPE / CEBRASPE - 2021 - TC-DF - Auditor Conselheiro Substituto |
Q1866204
Contabilidade Pública
Considerando o Manual de Contabilidade Aplicada ao Setor Público (MCASP), em sua 8.a edição, e a NBC TSP — Estrutura Contábil, julgue o item a seguir.
Recursos financeiros recebidos em caráter temporário pelo Estado para devolução posterior a seus proprietários são considerados ingressos extraorçamentários.
Recursos financeiros recebidos em caráter temporário pelo Estado para devolução posterior a seus proprietários são considerados ingressos extraorçamentários.
Ano: 2021
Banca:
CESPE / CEBRASPE
Órgão:
TC-DF
Prova:
CESPE / CEBRASPE - 2021 - TC-DF - Auditor Conselheiro Substituto |
Q1866203
Contabilidade Pública
Considerando o Manual de Contabilidade Aplicada ao Setor
Público (MCASP), em sua 8.a
edição, e a NBC TSP — Estrutura
Contábil, julgue o item a seguir.
Os objetivos das informações contábeis e das estatísticas de finanças públicas podem ocasionar interpretações diferentes para um mesmo fenômeno.
Os objetivos das informações contábeis e das estatísticas de finanças públicas podem ocasionar interpretações diferentes para um mesmo fenômeno.
Ano: 2021
Banca:
CESPE / CEBRASPE
Órgão:
TC-DF
Prova:
CESPE / CEBRASPE - 2021 - TC-DF - Auditor Conselheiro Substituto |
Q1866181
Contabilidade Pública
Com base na Lei n.º 4.320/1964, julgue o item a seguir.
Os recursos financeiros de caráter temporário, como as
antecipações de receitas, fianças e cauções em dinheiro,
integram as receitas orçamentárias na lei orçamentária anual
(LOA).
Ano: 2021
Banca:
CESPE / CEBRASPE
Órgão:
TC-DF
Prova:
CESPE / CEBRASPE - 2021 - TC-DF - Auditor Conselheiro Substituto |
Q1866180
Contabilidade Pública
Com base na Lei n.º 4.320/1964, julgue o item a seguir.
Suponha que determinado servidor do GDF tenha falecido
em 31/12/2020 e que sua família tenha solicitado o
pagamento de auxílio-funeral em 1.º de janeiro de 2021,
tendo sido concedido o benefício em 2021, no valor
equivalente a um mês da remuneração do servidor falecido.
Nesse caso, o pagamento desse benefício em 2021 deve ser
contabilizado como despesa de exercícios anteriores.
Ano: 2021
Banca:
Quadrix
Órgão:
CRBio-6ª Região
Prova:
Quadrix - 2021 - CRBio-6ª Região - Assistente Contábil-Financeiro |
Q1861491
Contabilidade Pública
A Lei n.º 4.320/1964 é o instrumento legal que atualmente
estatui normas gerais de direito financeiro para a elaboração
e o controle dos orçamentos da União, dos estados, do
Distrito Federal e dos municípios. Segundo seu artigo 35,
pertencem ao exercício financeiro as receitas nele
Ano: 2021
Banca:
Quadrix
Órgão:
CRBio-6ª Região
Prova:
Quadrix - 2021 - CRBio-6ª Região - Assistente Contábil-Financeiro |
Q1861488
Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicada ao Setor
Público (8.ª edição, 2018), assinale a alternativa que
apresenta uma entidade que está obrigada à observância de
suas normas de contabilidade pública.
Ano: 2021
Banca:
CESPE / CEBRASPE
Órgão:
PGE-MS
Prova:
CESPE / CEBRASPE - 2021 - PGE-MS - Procurador do Estado |
Q1860239
Contabilidade Pública
Consoante dispõe a Lei n.º 4.320/1964, o estado da Federação
que, em 2022, arrecadar uma receita não prevista no orçamento
desse ano deverá
Ano: 2021
Banca:
CESPE / CEBRASPE
Órgão:
PGE-AL
Prova:
CESPE / CEBRASPE - 2021 - PGE-AL - Procurador do Estado |
Q1857371
Contabilidade Pública
De acordo com a Lei n.º 4.320/1964, despesas de custeio são as
dotações destinadas
Q1857299
Contabilidade Pública
A Lei federal no
4.320/1964 classifica as receitas e as despesas em categorias econômicas. De acordo com essa lei, as receitas
se classificam como
Ano: 2021
Banca:
Instituto Consulplan
Órgão:
TJM-MG
Prova:
Instituto Consulplan - 2021 - TJM-MG - Analista Judiciário - Contador |
Q1856433
Contabilidade Pública
No Manual de Contabilidade Aplicada ao Setor Público, há a
normatização do registro contábil das transferências de recursos, a qualquer título, dos entes a seus respectivos Regimes
Próprios de Previdência Social (RPPS), do pagamento de
benefícios previdenciários pelos RPPS, da compensação previdenciária entre diferentes regimes previdenciários e do tratamento a ser conferido aos demais fatos que possam afetar a
informação contábil. Diante do exposto, marque V para as
afirmativas verdadeiras e F para as falsas.
( ) A contribuição previdenciária patronal, de ônus do próprio ente, constitui uma receita intraorçamentária para o ente e uma despesa intraorçamentária para o RPPS. ( ) Na transferência da contribuição dos entes ao RPPS, os servidores atuam como depositários, sendo mero repassadores dos recursos ao RPPS. ( ) Caso as receitas previstas ultrapassem as despesas fixadas para o RPPS, gerando um superavit orçamentário, este constituirá a Reserva Extraorçamentária do RPPS, destinada a garantir desembolsos do RPPS em exercícios futuros. ( ) O superavit orçamentário de determinado exercício de um RPPS é uma reserva contábil (reserva legal ou reserva de lucros).
A sequência está correta em
( ) A contribuição previdenciária patronal, de ônus do próprio ente, constitui uma receita intraorçamentária para o ente e uma despesa intraorçamentária para o RPPS. ( ) Na transferência da contribuição dos entes ao RPPS, os servidores atuam como depositários, sendo mero repassadores dos recursos ao RPPS. ( ) Caso as receitas previstas ultrapassem as despesas fixadas para o RPPS, gerando um superavit orçamentário, este constituirá a Reserva Extraorçamentária do RPPS, destinada a garantir desembolsos do RPPS em exercícios futuros. ( ) O superavit orçamentário de determinado exercício de um RPPS é uma reserva contábil (reserva legal ou reserva de lucros).
A sequência está correta em
Q1846689
Contabilidade Pública
Um dos requisitos definidos no Manual de Contabilidade Aplicada
ao Setor Público (MCASP) para reconhecimento de um elemento
patrimonial é que ele satisfaça a definição do referido elemento.
No caso do reconhecimento de um ativo no âmbito das entidades
da administração pública, é correto afirmar que:

 Conheça nossos planos