Questões de Concurso
Comentadas sobre normas e legislações de contabilidade pública em contabilidade pública
Foram encontradas 625 questões


Ao julgar a adequação da apresentação de contas adicionais separadamente, uma entidade deve se basear, entre outros fatores, na avaliação:
I. da função dos ativos na entidade; II. das fontes de financiamento dos ativos; III. do montante e do prazo de exigibilidade dos passivos; IV. dos riscos associados a ativos e passivos.
Está correto somente o que se afirma em:
A partir dessas disposições, na apresentação do quadro principal do Balanço Orçamentário:
Conhecendo as disposições da Lei nº 4.320/1964 e que a receita foi arrecadada no prazo do vencimento, o novo servidor deve considerar que essa receita:
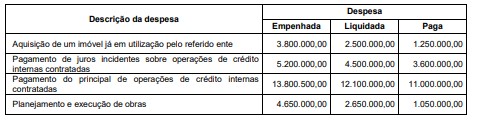
Com base nessas informações e de acordo com a Lei nº 4.320/1964, o valor inscrito em restos a pagar não processados em 31/12/2022, em decorrência da execução orçamentária das Despesas
Com base no MCASP, 9.ª edição, na Lei n.º 4.320/1964 e nas demonstrações contábeis aplicadas ao setor público, julgue o item.
No setor público, é obrigatório que se elabore a
demonstração dos fluxos de caixa pelo método indireto,
segregados os fluxos entre as atividades operacionais,
de investimento e de financiamento.
Com base no MCASP, 9.ª edição, na Lei n.º 4.320/1964 e nas demonstrações contábeis aplicadas ao setor público, julgue o item.
O balanço orçamentário evidenciará, no exercício de
referência, além da realização das receitas e despesas
orçamentárias em confronto com os montantes
previstos, a execução dos restos a pagar processados e
não processados.
Com base no MCASP, 9.ª edição, na Lei n.º 4.320/1964 e nas demonstrações contábeis aplicadas ao setor público, julgue o item.
As variações cambiais e financeiras de obrigações
passivas transitam normalmente pela demonstração
das variações patrimoniais, mesmo sendo eventos
independentes da execução orçamentária.
Com base no MCASP, 9.ª edição, na Lei n.º 4.320/1964 e nas demonstrações contábeis aplicadas ao setor público, julgue o item.
No balanço patrimonial, o ativo financeiro
compreenderá os créditos e valores realizáveis
independentemente de autorização orçamentária e
os valores numerários.
Com base no MCASP, 9.ª edição, na Lei n.º 4.320/1964 e nas demonstrações contábeis aplicadas ao setor público, julgue o item.
A apuração do superávit financeiro, fonte possível de
recursos para abertura de créditos adicionais, é levada a
efeito no balanço financeiro, no encerramento de cada
exercício.
Em relação à escrituração contábil das operações típicas do setor público e ao disposto no MCASP, 9.ª edição, julgue o item.
A arrecadação de receitas que estejam vinculadas a
determinadas finalidades ensejará registros contábeis
em três diferentes classes de contas contábeis.
Em relação à escrituração contábil das operações típicas do setor público e ao disposto no MCASP, 9.ª edição, julgue o item.
O reconhecimento de ajustes por redução ao valor
recuperável de ativos intangíveis é uma transação típica
da natureza patrimonial e não gera registros nas contas
de natureza orçamentária.
Em relação à escrituração contábil das operações típicas do setor público e ao disposto no MCASP, 9.ª edição, julgue o item.
O reconhecimento da etapa de arrecadação da receita
orçamentária provoca registros contábeis apenas em
contas de natureza orçamentária do Plano de Contas
Aplicado ao Setor Público.
Para registro contábil das variações patrimoniais quantitativas no Brasil, adota-se uma sistemática peculiar: no caso das variações aumentativas, utiliza-se o regime de arrecadação e, no das variações patrimoniais diminutivas, o regime de competência.
Conforme o Manual de Contabilidade Aplicada ao Setor Público (MCASP – 9.ª edição), da Secretaria do Tesouro Nacional, julgue o item acerca do objeto e do campo de aplicação da contabilidade pública.
O atual modelo de Plano de Contas regido pelo
MCASP, 9.ª edição, congrega quatro naturezas de
informação, quais sejam: patrimonial; orçamentária; de
compensação e de custos; cada qual com contas
contábeis específicas.
Conforme o Manual de Contabilidade Aplicada ao Setor Público (MCASP – 9.ª edição), da Secretaria do Tesouro Nacional, julgue o item acerca do objeto e do campo de aplicação da contabilidade pública.
Quando o Estado, por meio das políticas fiscal e monetária, adota medidas para estabilizar os preços e manter elevado o nível de emprego, exerce sua atribuição distributiva.
Conforme o Manual de Contabilidade Aplicada ao Setor Público (MCASP – 9.ª edição), da Secretaria do Tesouro Nacional, julgue o item acerca do objeto e do campo de aplicação da contabilidade pública.
Por meio da execução orçamentária, o Estado exerce
funções que lhe são típicas. Quando atua de forma a
fornecer bens ou serviços nos quais a iniciativa privada
não tem interesse ou mesmo que a iniciativa privada não
tem condições de fornecer, está exercendo atribuição
alocativa.

 Conheça nossos planos