Questões de Concurso
Comentadas sobre normas e legislações de contabilidade pública em contabilidade pública
Foram encontradas 625 questões


Q2115783
Contabilidade Pública
Três Municípios com limites geográficos comuns firmaram uma
parceria para gestão associada (consórcio público) de serviços de
diagnóstico por imagem supridos pelos referidos entes, a partir
da assinatura de um contrato de rateio em 02/01/20x3.
Para a regular condução da parceria, à luz das disposições do
MCASP, os entes consorciados devem observar que:
Q2115782
Contabilidade Pública
O Manual de Contabilidade Aplicada ao Setor Público define
ativos contingentes como usualmente decorrentes de eventos
não planejados ou não esperados que não estejam totalmente
sob o controle da entidade e que acarretam a possibilidade de
um ingresso de recursos sob a forma de benefícios econômicos
ou potencial de serviços.
Uma entidade pública acionou judicialmente uma empresa que
fraudou informações durante o processo licitatório, pleiteando
indenização pelos danos ao erário e à prestação do serviço
público.
À luz dos procedimentos contábeis patrimoniais descritos no
MCASP, a entidade pública deve considerar que:
Q2115781
Contabilidade Pública
Uma entidade pública possui um edifício histórico que já foi
utilizado como cadeia pública e funciona atualmente como
espaço de memória da cidade e também como sede
administrativa da Secretaria Municipal de Cultura. Assim, a
entidade entende que o imóvel tem potencial de serviços além
de seu valor cultural.
À luz do Manual de Contabilidade Aplicada ao Setor Público
(MCASP), esse imóvel:
Q2115780
Contabilidade Pública
A gratificação natalina e as férias remuneradas representam ao
mesmo tempo um benefício para os servidores e uma obrigação
para as entidades públicas. O MCASP os trata como exemplos de
obrigações consideradas passivos derivados de apropriações por
competência.
Ao realizar os registros contábeis patrimoniais relativos a férias
remuneradas, um servidor recentemente designado para a
função ficou em dúvida quanto ao momento e à abrangência do
registro e, após consultar um servidor mais experiente, este lhe
esclareceu que:
Q2115779
Contabilidade Pública
Os estoques de materiais e suprimentos constituem um recurso
importante para as entidades públicas que, em grande parte, os
emprega na prestação de serviços.
Ao tratar da mensuração desses recursos, o MCASP indica como
regra geral que deve ser pelo custo histórico ou pelo:
Q2115778
Contabilidade Pública
No contexto das entidades públicas, a gestão do caixa e
equivalentes de caixa é importante para o melhor
aproveitamento dos recursos financeiros que financiam a ação
governamental. O MCASP traz algumas disposições para o
tratamento do caixa e equivalente de caixa.
À luz dessas disposições, considere os ativos a seguir relativos a
um ente público municipal, com dados extraídos em 02/01/2022.
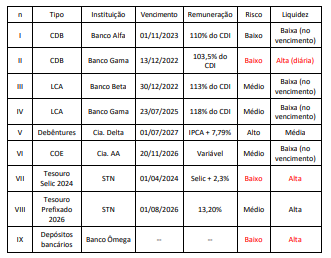
Os ativos que podem ser considerados como caixa e equivalentes de caixa são:
Os ativos que podem ser considerados como caixa e equivalentes de caixa são:
Q2115776
Contabilidade Pública
Ao considerar a concepção de um modelo de gerenciamento de
custos, nos termos da NBC TSP34 - Custos no Setor Público, uma
entidade pública deve:
Q2115775
Contabilidade Pública
Uma entidade pública contratou uma consultoria para avaliar a
aderência dos seus procedimentos contábeis no contexto da
convergência às normas internacionais aplicadas ao setor público.
Ao avaliar as demonstrações contábeis emitidas pela entidade, à
luz da NBC TSP 11 - Apresentação das Demonstrações Contábeis,
a consultoria verificou a inclusão de demonstrações e
informações adicionais às exigidas na referida norma, a exemplo:
Q2115773
Contabilidade Pública
As entidades do setor público possuem características que as
diferem das demais entidades. Uma dessas diferenças está nos
objetivos da elaboração das demonstrações contábeis, que têm
foco no fornecimento de informações úteis, tendo em vista o
processo de prestação de contas e responsabilização.
A elaboração de tais demonstrações de acordo com as normas
definidas no MCASP é facultativa para:
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
TJ-ES
Prova:
CESPE / CEBRASPE - 2023 - TJ-ES - Analista Judiciário - Especialidade: Contabilidade |
Q2113221
Contabilidade Pública
Julgue o seguinte item, relativos às transferências voluntárias e aos créditos adicionais.
Como não há garantias reais de que a transferência voluntária de fato aconteça, o registro da respectiva receita orçamentária ocorrerá apenas no momento da efetiva transferência financeira.
Como não há garantias reais de que a transferência voluntária de fato aconteça, o registro da respectiva receita orçamentária ocorrerá apenas no momento da efetiva transferência financeira.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
TJ-ES
Prova:
CESPE / CEBRASPE - 2023 - TJ-ES - Analista Judiciário - Especialidade: Contabilidade |
Q2113210
Contabilidade Pública
Em relação ao ambiente da informação de custos e sua terminologia no setor público, julgue o próximo item.
O sistema de informação de custos pode ser alimentado por meio de procedimentos manuais.
Ano: 2023
Banca:
VUNESP
Órgão:
TCM-SP
Prova:
VUNESP - 2023 - TCM-SP - Auditor de Controle Externo - Especialidade: Ciências Jurídicas |
Q2108141
Contabilidade Pública
Assinale a alternativa que contém o registro contábil sob
a ótica patrimonial do recebimento de dívida ativa no
valor de R$ 2.356.000,00 em dinheiro.
Ano: 2023
Banca:
VUNESP
Órgão:
TCM-SP
Prova:
VUNESP - 2023 - TCM-SP - Auditor de Controle Externo - Especialidade: Ciências Contábeis |
Q2108105
Contabilidade Pública
A norma contábil brasileira de apresentação de informação
orçamentária nas demonstrações contábeis define que
é a autorização concedida pelo
Poder Legislativo ou autoridade com prerrogativa semelhante para alocar recursos aos fins por eles especificados.
Assinale a alternativa que completa corretamente o texto.
Assinale a alternativa que completa corretamente o texto.
Ano: 2023
Banca:
VUNESP
Órgão:
TCM-SP
Prova:
VUNESP - 2023 - TCM-SP - Auditor de Controle Externo - Especialidade: Ciências Contábeis |
Q2108101
Contabilidade Pública
Quanto ao reconhecimento dos custos de empréstimos
diretamente atribuíveis à aquisição, à construção ou à
produção de ativo qualificável, segundo a norma contábil
especifica, esses custos devem ser
Ano: 2023
Banca:
VUNESP
Órgão:
TCM-SP
Prova:
VUNESP - 2023 - TCM-SP - Auditor de Controle Externo - Especialidade: Ciências Contábeis |
Q2108100
Contabilidade Pública
Assinale alternativa correta, relacionada a estoques, conforme norma brasileira de contabilidade aplicada ao setor
público
Ano: 2023
Banca:
VUNESP
Órgão:
TCM-SP
Prova:
VUNESP - 2023 - TCM-SP - Auditor de Controle Externo - Especialidade: Ciências Contábeis |
Q2108090
Contabilidade Pública
Segundo os conceitos incluídos no Manual de Demonstrativos Fiscais, 12ª edição, uma possível obrigação
presente cuja existência será confirmada somente pela
ocorrência de um ou mais eventos futuros que não estão
totalmente sob o controle da entidade é denominada de
Ano: 2023
Banca:
VUNESP
Órgão:
TCM-SP
Prova:
VUNESP - 2023 - TCM-SP - Auditor de Controle Externo - Especialidade: Ciências Contábeis |
Q2108089
Contabilidade Pública
Segundo o Manual de Demonstrativos Fiscais, 12ª Edição, o texto “Empresa controlada pelo ente da Federação
que tenha, no exercício anterior, recebido recursos financeiros de seu controlador, destinados ao pagamento de
despesas com pessoal, de custeio em geral ou de capital,
excluídos, neste último caso, aqueles provenientes de
aumento de participação acionária, e tenha, no exercício
corrente, autorização orçamentária para recebimento de
recursos financeiros com idêntica finalidade”, refere-se a
Ano: 2023
Banca:
VUNESP
Órgão:
TCM-SP
Prova:
VUNESP - 2023 - TCM-SP - Auditor de Controle Externo - Especialidade: Ciências Contábeis |
Q2108088
Contabilidade Pública
Segundo a Norma Brasileira de Contabilidade – NBCT
SP, no que tange às bases de mensuração de ativos,
o conceito: “a importância fornecida para se adquirir ou
desenvolver um ativo, o qual corresponde ao caixa ou
equivalentes de caixa ou o valor de outra importância fornecida à época de sua aquisição ou desenvolvimento”, é
aplicado ao
Ano: 2023
Banca:
VUNESP
Órgão:
TCM-SP
Prova:
VUNESP - 2023 - TCM-SP - Auditor de Controle Externo - Especialidade: Ciências Contábeis |
Q2108084
Contabilidade Pública
É exigência para a realização de transferência voluntária,
além das estabelecidas na lei de diretrizes orçamentárias,
Q2106630
Contabilidade Pública
A limitação de empenho e movimentação financeira consiste em
um mecanismo disposto na Lei de Responsabilidade Fiscal (LRF)
com o objetivo de auxiliar no cumprimento das metas fiscais ao
longo do exercício financeiro.
Para que um ente público esteja em consonância com as disposições da LRF acerca desse mecanismo, deve observar que:
Para que um ente público esteja em consonância com as disposições da LRF acerca desse mecanismo, deve observar que:

 Conheça nossos planos