Questões de Concurso Comentadas sobre normas e legislações de contabilidade pública em contabilidade pública

Foram encontradas 625 questões

Q2166933 Contabilidade Pública
Um desafio que tem se mostrado cada vez mais relevante para as entidades públicas diz respeito à gestão de ativos intangíveis. Trata-se de um assunto contábil recente no âmbito da administração pública. Ao abordar a perspectiva de amortização e vida útil de ativos intangíveis, o Manual de Contabilidade Aplicada ao Setor Público (MCASP) orienta que:
Alternativas
Q2166932 Contabilidade Pública
Uma entidade pública municipal recebeu a doação de um conjunto de móveis (mesas, cadeiras, armários e estantes) de uma entidade privada. Para os devidos registros contábeis desses bens, à luz das disposições do Manual de Contabilidade Aplicada ao Setor Público (MCASP), a entidade deverá mensurá-los pelo:
Alternativas
Q2166925 Contabilidade Pública
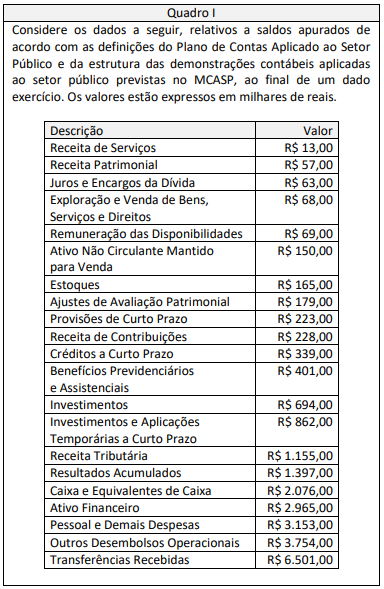
Utilizando os dados do Quadro I e a estrutura da Demonstração dos Fluxos de Caixa apresentada no MCASP, pode-se apurar que o Fluxo de Caixa Líquido das Atividades Operacionais no referido exercício foi de:
Alternativas
Q2166924 Contabilidade Pública
Considerando exclusivamente os dados apresentados no Quadro I e a estrutura do quadro principal do Balanço Patrimonial no MCASP, o valor do ativo circulante, ao final do referido exercício, representa:
Alternativas
Q2166923 Contabilidade Pública
Um analista de uma agência financeira estava fazendo uma análise de uma entidade governamental e precisava de informações que subsidiassem uma avaliação sobre a conformidade da entidade com o que foi definido pelos responsáveis pela gestão financeira. A Estrutura Conceitual para elaboração e divulgação de informação contábil de propósito geral pelas entidades do setor público dispõe que essas informações, em geral, podem ser encontradas nas demonstrações contábeis e se referem a:
Alternativas
Q2164832 Contabilidade Pública
Com base no MCASP, 9ª edição, julgue o item, no que se refere ao plano de contas aplicado ao setor público (PCASP).
No PCASP, o registro contábil deve ser feito pelo método das partidas dobradas e os lançamentos devem debitar e creditar as contas que apresentarem a mesma natureza de informação. Assim, os débitos levados a efeito na conta 5.2.1.0.0.00.00 − Previsão da receita devem coincidir com os valores lançados a crédito na classe 4 − Variações patrimoniais aumentativas.
Alternativas
Q2164831 Contabilidade Pública
Com base no MCASP, 9ª edição, julgue o item, no que se refere ao plano de contas aplicado ao setor público (PCASP).
Ao fim do exercício financeiro, o balanço patrimonial (BP) apresentará os valores totais da classe 1 (ativo) iguais aos da classe 2 (passivo e patrimônio líquido). Os valores registrados ao longo do período na classe 3 (VPD) e na classe 4 (VPA) serão encerrados ao fim do exercício e representarão o resultado patrimonial levado para a conta de patrimônio líquido.
Alternativas
Q2164830 Contabilidade Pública
Com base no MCASP, 9ª edição, julgue o item, no que se refere ao plano de contas aplicado ao setor público (PCASP).
No PCASP, dentro da lógica de funcionamento das classes 5, 6, 7 e 8, quando o lançamento representar o início de uma sequência de fatos, a partida dobrada envolverá as duas classes simultaneamente, ou seja, uma conta da classe 5 com uma conta da classe 6, ou uma conta da classe 7 com uma conta da classe 8. 
Alternativas
Q2164828 Contabilidade Pública
Com base no MCASP, 9ª edição, julgue o item, no que se refere ao plano de contas aplicado ao setor público (PCASP).
Atributos da conta contábil são características próprias que a diferenciam de outras contas do PCASP, como, por exemplo, as contas do balanço patrimonial marcadas com os atributos “F” (financeiro) e “P” (permanente), as quais permitem a aferição do superávit financeiro, conforme determina a Lei nº 4.320/1964.
Alternativas
Q2164825 Contabilidade Pública
Quanto aos regimes contábeis direcionados à contabilidade aplicada ao setor público no Brasil, julgue o item.
Sob a ótica patrimonial, as variações patrimoniais obedecem ao regime de competência, por determinação das NBC TSP, do Conselho Federal de Contabilidade e do MCASP.
Alternativas
Q2164821 Contabilidade Pública
Acerca dos conceitos, do objeto e do campo de aplicação da contabilidade aplicada ao setor público, julgue o item.
As normas ditadas pelo Manual de Contabilidade Aplicada ao Setor Público (MCASP) são de observância obrigatória para os órgãos da administração direta e facultativa para as entidades da administração indireta.
Alternativas
Q2164809 Contabilidade Pública
Considere os dados fornecidos, relativos a transações incorridas pelo Município de Bons Ventos no exercício de 2022, para resolução da questão.

I. Empenho de Juros e Encargos da Dívida, no valor de R$ 25.000,00, sendo pagos 50% no exercício de 2022, e 50% inscrito em restos a pagar.

II. Pagamento de Pessoal e Encargos Sociais, no valor de R$ 52.000,00, referentes à manutenção dos serviços públicos.

III. Recebimento de devolução de Empréstimos Concedidos a juros subsidiados, sendo R$ 110.000,00 referentes ao principal e R$ 10.000,00 referentes aos juros.

IV. Amortização da Dívida Pública, no montante de R$ 150.000,00.

V. Recebimento do Fundo de Participação dos Municípios e de cota-parte do ICMS e do IPVA, no montante de R$ 220.000,00.

VI. Obtenção de uma operação de crédito por antecipação de receita orçamentária, no valor de R$ 80.000,00, sendo liquidada integralmente em novembro/2022, incidindo sobre este valor juros de 5%.

VII. Aquisição de um ultrassom, destinado à Unidade Básica de Saúde, no valor de R$ 320.000,00, sendo pagos 30% no exercício, e o restante inscrito em restos a pagar.

VIII. Lançamento de tributos no montante de R$ 290.000,00, dos quais R$ 30.000,00 foram inscritos em Dívida Ativa e o restante arrecadado no exercício.

IX. Alienação de bens móveis em Leilão, sendo arrecadado o montante de R$ 50.000,00.

X. Pagamento de fornecedores de Material de Consumo e prestadores de serviços, no montante de R$ 80.000,00.

Com base nas recomendações do Manual de Contabilidade Aplicada ao Setor Público (9ª Ed. 2021), assinale a alternativa que evidencie, na Demonstração dos Fluxos de Caixa de 2022, o fluxo líquido de caixa das atividades de financiamento.
Alternativas
Q2164041 Contabilidade Pública
Sobre o papel dos agentes do sistema de planejamento e de orçamento-programa, assinale a afirmativa INCORRETA.
Alternativas
Q2160093 Contabilidade Pública

O Plano de Contas Aplicado ao Setor Público é segregado em 8 classes de contas contábeis de acordo com a natureza das informações que evidenciam. (MACASP, 2021) Observe o quadro a seguir:
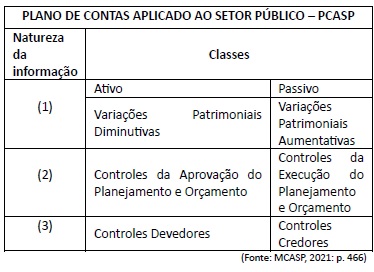
Imagem associada para resolução da questão

A sequência que completa corretamente a natureza da informação conforme apresentado no quadro (1, 2 e 3) é dada por

Alternativas
Q2132457 Contabilidade Pública

Com base na Lei n.º 4.320/1964 e suas alterações, julgue o item a seguir.  


No projeto de lei do orçamento, será admitida emenda para dotação de serviço que ainda não tenha sido criado.

Alternativas
Q2132456 Contabilidade Pública

Com base na Lei n.º 4.320/1964 e suas alterações, julgue o item a seguir.  


Na apuração de recursos utilizáveis provenientes de excesso de arrecadação, a importância correspondente aos créditos especiais abertos no exercício deve ser deduzida.

Alternativas
Q2132445 Contabilidade Pública

Segundo o disposto na Norma Brasileira de Contabilidade – NBC TSP Estrutura Conceitual, julgue o item que se segue, relativos a elementos das demonstrações contábeis.


A extinção de uma obrigação em que não ocorra a saída de recursos pode ser caracterizada como um passivo.

Alternativas
Q2116285 Contabilidade Pública
Ao instituir normas gerais de direito financeiro para elaboração e controle dos orçamentos, o texto da Lei nº 4.320, de 17 de março de 1964, dispõe sobre competências das instâncias de controle interno e externo. Quanto às atribuições do controle interno, a lei orienta que abrange a verificação: 
Alternativas
Ano: 2023 Banca: FGV Órgão: CGM - RJ Prova: FGV - 2023 - CGM - RJ - Contador |
Q2115814 Contabilidade Pública
Ao elaborar o projeto de Lei de Diretrizes Orçamentárias (LDO) para um exercício que correspondia ao primeiro ano de mandato, a recém-formada equipe de planejamento de um dado Município precisa atentar para um dispositivo constitucional, o qual dispõe que o referido ente deve: 
Alternativas
Ano: 2023 Banca: FGV Órgão: CGM - RJ Prova: FGV - 2023 - CGM - RJ - Contador |
Q2115812 Contabilidade Pública
A Lei nº 4.320, de 17 de março de 1964, dispõe sobre normas que subsidiam a elaboração e controle dos orçamentos e balanços dos entes públicos. Quanto à apresentação da Lei do Orçamento, a Lei nº 4.320/1964 determina que será acompanhada de: 
Alternativas
Respostas
181: D
182: E
183: D
184: B
185: D
186: E
187: C
188: C
189: C
190: C
191: E
192: C
193: C
194: D
195: E
196: E
197: E
198: E
199: B
200: C