Questões de Concurso
Comentadas sobre manual de contabilidade aplicada ao setor público - mcasp em contabilidade pública
Foram encontradas 220 questões


De acordo com o Manual de Contabilidade Aplicada ao Setor Público (9ª Edição), a informação dos fluxos de caixa permite aos usuários avaliar como a entidade do setor público obteve recursos para financiar suas atividades e a maneira como os recursos de caixa foram utilizados.
-
Marque a alternativa INCORRETA.
O Manual de Contabilidade Aplicada ao Setor Público (9ª Edição) apresenta o Plano de Contas Aplicado ao Setor Público (PCASP). Ele é dividido em 8 classes e as contas contábeis são classificadas conforme a natureza das informações que se propõe apresentar. Dessa forma, marque a alternativa que contenha a CORRETA associação entre a natureza da informação e as respectivas classes de contas.
As demonstrações contábeis no setor público devem proporcionar informação útil para subsidiar a tomada de decisão e a prestação de contas e responsabilização (accountability) da entidade quanto aos recursos que lhe foram confiados. O Manual de Contabilidade Aplicada ao Setor Público (9ª edição) apresenta o conjunto completo das Demonstrações e suas respectivas evidenciações. Nesse contexto, marque a alternativa CORRETA.
Segundo o Manual de Contabilidade Aplicada ao Setor Público (9ª edição), a mensuração é o processo que consiste em determinar os valores pelos quais os elementos das demonstrações contábeis devem ser reconhecidos e apresentados nas demonstrações contábeis. Marque a alternativa INCORRETA.
A partir dessas informações, os registros contábeis da entidade devem evidenciar um(a):
Na estrutura proposta para essa demonstração no Manual de Contabilidade Aplicada ao Setor Público (MCASP), o cancelamento de uma despesa empenhada e ainda não realizada no final do terceiro bimestre de um exercício financeiro:
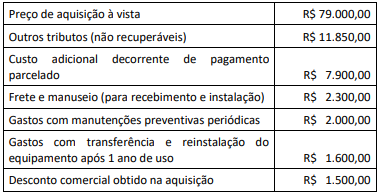
De acordo com as disposições do Manual de Contabilidade Aplicada ao Setor Público (MCASP) para mensuração do ativo imobilizado, os valores que podem ser associados ao custo do ativo totalizam:
Os procedimentos contábeis patrimoniais, dispostos no Manual de Contabilidade Aplicada ao Setor Público (MCASP), quanto à redução ao valor recuperável de ativos, orientam que:
No contexto da apresentação das receitas realizadas nessa estrutura, deve-se considerar que:
Cabe à alta administração definir e estruturar seus centros de responsabilidade.
O valor justo de terrenos e edifícios é normalmente determinado com base no custo histórico.
Além de afetarem o resultado, as variações patrimoniais aumentativas e diminutivas promovem alterações nos elementos patrimoniais do setor público.
As entidades do setor público podem obter ativos por intermédio de transações com ou sem contraprestação.
Se o Município optar por adotar o tratamento padrão para os custos dos empréstimos, deverá:
I. propriedade legal; II. capacidade de realizar transações sem contraprestação; III. existência de obrigação legal ou legalmente vinculada; IV. acesso ao recurso ou à capacidade de negar ou restringir o acesso.
São indicadores que podem subsidiar a análise quanto à existência de controle de um recurso somente os apontados em:
Um desses quadros trata de Ativos e Passivos Financeiros e Permanentes, o qual.
A entidade do setor público, em si, é controlada e as necessidades de informação dos usuários são atendidas pelas demonstrações contábeis consolidadas de sua controladora.
Os instrumentos de dívida ou patrimoniais da entidade não são negociados em mercado aberto e esta não arquivou ou não está em processo de arquivamento de suas demonstrações contábeis na comissão de valores mobiliários ou em outro órgão regulador, visando à emissão de qualquer classe de instrumentos em mercado aberto.
Além disso, a controladora final da entidade do setor público elabora as demonstrações contábeis, consolidando as controladas, e as disponibiliza ao público.
Em relação à contabilização da Cia W pela entidade do setor público, é correto afirmar que
Assinale a opção que apresenta um exemplo de despesa de natureza orçamentária.
Em 31/12/X0, a entidade adquiriu 80% de participação do patrimônio líquido da Cia Gama por R$480.000. O patrimônio líquido contábil da Cia Gama era de R$500.000.
Na data de aquisição, o valor justo do ativo imobilizado da Cia Gama era de R$370.000, enquanto o valor contábil do mesmo era de R$300.000. Ainda, a Cia Gama havia criado internamente um ativo intangível, que não estava contabilizado em seu balanço patrimonial, mas que tinha valor justo de R$30.000.
Na data, deve-se reconhecer

 Conheça nossos planos