Questões de Concurso
Comentadas sobre ingressos e dispêndios públicos em contabilidade pública
Foram encontradas 954 questões


Considerando a legislação contábil aplicada ao setor público, bem como o que dispõem o Manual de Contabilidade Aplicada ao Setor Público (MCASP), em sua 9.ª edição (2021), e a Lei n.º 4.320/1964, julgue o item.
Todas as receitas e despesas constarão na Lei de
Orçamento pelos seus totais, à exceção das despesas
com pessoal; neste caso, figurarão na LOA apenas os
valores líquidos a serem efetivamente transferidos aos
servidores.
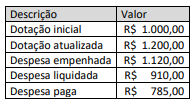
Considere ainda que, do montante de restos a pagar não processados, R$ 60,00 eram relativos a despesas abertas por créditos adicionais especiais e que o saldo de disponibilidade financeira do ente ao final do exercício era de R$ 200,00.
Considerando tais informações, o montante dos restos a pagar que podem ser cancelados por insuficiência de disponibilidade financeira, em milhares de reais, é:

Considerando a perspectiva da execução da despesa e as informações apresentadas no quadro I, os restos a pagar relativos a despesas que cumpriram apenas a primeira etapa da execução, em milhares de reais, representam:
O Manual de Contabilidade Aplicada ao Setor Público (MCASP) apresenta orientações específicas para o tratamento de receita orçamentária por baixa de dívida ativa inscrita.
Uma regra que contribui para o controle da execução desses recursos é que:
Com base na Lei n.º 4.320/1964, nas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, do Conselho Federal de Contabilidade (NBC TSP), e no Manual de Contabilidade Aplicada ao Setor Público (MCASP), 9.ª ed., 2021, da Secretaria do Tesouro Nacional, julgue o item.
De acordo com a Lei n.º 4.320/1964, são estágios da receita pública, todos ocorridos na fase da execução orçamentária, o lançamento, a arrecadação e o recolhimento.Com base na Lei n.º 4.320/1964, nas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, do Conselho Federal de Contabilidade (NBC TSP), e no Manual de Contabilidade Aplicada ao Setor Público (MCASP), 9.ª ed., 2021, da Secretaria do Tesouro Nacional, julgue o item.
De acordo com a Lei n.º 4.320/1964, a despesa
orçamentária será classificada nas categorias
econômicas corrente ou de capital, fazendo parte desta
última os investimentos, as inversões financeiras e os
juros e encargos da dívida.
O Balancete de Verificação de um determinado ente público mostrou os seguintes saldos de receitas, em reais:
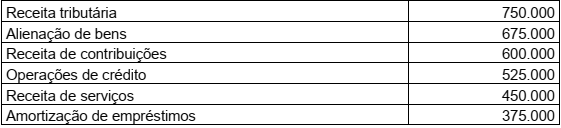
De acordo com as informações, o saldo das receitas correntes é de:
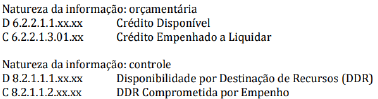
O texto acima se refere a qual das classificações da despesa orçamentária?
Sobre a Classificação e estruturação orçamentária, o texto acima se refere a:
São alguns dos Princípios Orçamentários, exceto o que se afirma em:
De acordo com a Lei de Responsabilidade Fiscal, a receita corrente líquida representa o somatório das receitas tributárias, de contribuições, patrimoniais, industriais, agropecuárias, de serviços, transferências correntes e outras receitas também correntes.
Na União, nos Estados e nos Municípios, deve-se deduzir do valor
A Legislação Contábil aplicada ao Setor Público constitui-se basicamente da Lei n.o 4.320/1964, que estabelece normas gerais de direito financeiro, das Normas Brasileiras de Contabilidade Técnica do Setor Público (NBC TSP), do Conselho Federal de Contabilidade e do Manual de Contabilidade Aplicável ao Setor Público, editado pela Secretaria do Tesouro Nacional. De acordo com essa legislação, julgue o item.
São impostos de competência da União o imposto sobre
produtos industrializados, o imposto sobre a
propriedade territorial rural e o imposto sobre grandes
fortunas, mas não o imposto sobre transmissão causa
mortis e doações, que é de competência municipal.
A Legislação Contábil aplicada ao Setor Público constitui-se basicamente da Lei n.o 4.320/1964, que estabelece normas gerais de direito financeiro, das Normas Brasileiras de Contabilidade Técnica do Setor Público (NBC TSP), do Conselho Federal de Contabilidade e do Manual de Contabilidade Aplicável ao Setor Público, editado pela Secretaria do Tesouro Nacional. De acordo com essa legislação, julgue o item.
As operações de crédito por antecipação da receita
orçamentária são um exemplo de entrada
compensatória no ativo e no passivo financeiros, sendo,
por isso, tratadas, pela Lei n.o
4.320/1964, como receitas
extraorçamentárias.
A Legislação Contábil aplicada ao Setor Público constitui-se basicamente da Lei n.o 4.320/1964, que estabelece normas gerais de direito financeiro, das Normas Brasileiras de Contabilidade Técnica do Setor Público (NBC TSP), do Conselho Federal de Contabilidade e do Manual de Contabilidade Aplicável ao Setor Público, editado pela Secretaria do Tesouro Nacional. De acordo com essa legislação, julgue o item.
A liquidação da despesa por fornecimentos feitos ou por
serviços prestados terá como base o contrato, o ajuste
ou o acordo respectivo, a nota de empenho e os
comprovantes da entrega do material ou da prestação
efetiva do serviço, tendo por fim verificar o direito do
credor ao pagamento.

 Conheça nossos planos