Questões de Concurso
Sobre informação contábil em contabilidade pública
Foram encontradas 385 questões


Relativamente à receita e à despesa pública, à execução orçamentária, ao regime contábil e às normas brasileiras de contabilidade aplicadas ao setor público, julgue o seguinte item.
A representação fidedigna na informação contábil é
alcançada quando esta é completa, neutra e livre de erro
material, retratando a substância da transação, que pode
divergir da mera conformidade com as regras legais.
Julgue o item a seguir, relativos ao sistema e informações de custos, conta única, plano de contas e transações no setor público.
A informação patrimonial, no tribunal de justiça, da conta
única do tesouro referente ao recebimento de recurso de
precatórios de um órgão devedor por decisão judicial
evidenciará um ativo (D - caixa e equivalente de caixa) em
contrapartida a uma receita orçamentária (C - variação
patrimonial aumentativa).
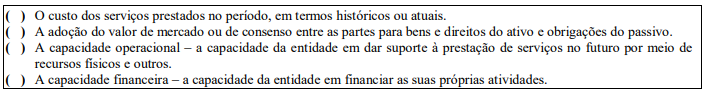
Assinale a alternativa que indica a sequência CORRETA.
Com relação aos RCPGs, avalie se as afirmativas a seguir são verdadeiras (V) ou falsas (F).
( ) Os RCPGs não têm o propósito de atender a finalidades ou necessidades específicas de determinados grupos de usuários.
( ) Nenhum usuário da informação contábil tem a prerrogativa de exigir a elaboração de relatórios para atender às suas necessidades específicas.
( ) O alcance da elaboração e divulgação da informação contábil estabelece o limite relacionado às transações e outros eventos e atividades que podem ser reportados nos RCPGs.
As afirmativas são, respectivamente,
Assinale a opção que indica uma característica que permite aos usuários identificar semelhanças e diferenças entre dois conjuntos de fenômenos.
I. Os relatórios contábeis de propósito geral das entidades do setor público devem fornecer informações aos seus usuários para subsidiar os processos decisórios e a prestação de contas e responsabilização (accountability).
II. Através das informações dos relatórios contábeis do setor público, os usuários poderão dentre outras questões avaliar os recursos atualmente disponíveis para gastos futuros, e até que ponto há restrições ou condições para a utilização desses recursos.
III. A estrutura conceitual estabelece os conceitos que fundamentam a elaboração e a divulgação dos relatórios contábeis de propósito geral das entidades do setor público, os quais devem ser elaborados com base no regime de caixa.
Está correto o que se afirma em
De acordo com a NBC TSP – Estrutura Conceitual, por que o desempenho dos governos não está total ou adequadamente refletido em qualquer medida de resultados financeiros?
A informação sobre a situação patrimonial do governo ou outra entidade do setor público possibilita aos usuários:
Qual é a principal função dos governos e outras entidades públicas, de acordo com a NBC TSP – Estrutura Conceitual?
São exemplos de características do registro e da informação contábil no setor público, devendo observância aos princípios e às Normas Brasileiras Aplicadas ao Setor Público:
Sobre a característica qualitativa da informação contábil denominada compreensibilidade é correto afirmar que:
Conforme o MCASP, quando a omissão ou distorção de uma informação possa influenciar o cumprimento do dever de prestação de contas e responsabilização (accountability), ou as decisões que os usuários tomam com base nas demonstrações contábeis elaboradas para aquele exercício, essa informação é considerada:
( ) A compreensibilidade é a qualidade da informação que permite que os usuários compreendam o seu significado. As demonstrações contábeis devem apresentar a informação de maneira que corresponda às necessidades e à base do conhecimento dos usuários, bem como a natureza da informação apresentada. A compreensão é aprimorada quando a informação é classificada e apresentada de maneira obscura e sucinta.
( ) Tempestividade significa ter informação disponível para os usuários antes que ela perca a sua capacidade de ser útil para fins do objetivo da elaboração e divulgação da informação contábil.
( ) A verificabilidade é a qualidade da informação que ajuda a assegurar aos usuários que a informação contida nas demonstrações contábeis representa fielmente os fenômenos econômicos ou de outra natureza que se propõe a representar.
Qual alternativa preenche, CORRETAMENTE, de cima para baixo, os parênteses acima?
Uma informação contábil se torna material quando é possível se determinar quantitativamente seu efeito sobre as contas públicas.

 Conheça nossos planos