Questões de Concurso
Comentadas sobre execução financeira e orçamentária em contabilidade pública
Foram encontradas 133 questões


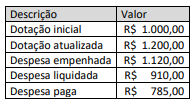
Considere ainda que, do montante de restos a pagar não processados, R$ 60,00 eram relativos a despesas abertas por créditos adicionais especiais e que o saldo de disponibilidade financeira do ente ao final do exercício era de R$ 200,00.
Considerando tais informações, o montante dos restos a pagar que podem ser cancelados por insuficiência de disponibilidade financeira, em milhares de reais, é:
O Manual de Contabilidade Aplicada ao Setor Público (MCASP) apresenta orientações específicas para o tratamento de receita orçamentária por baixa de dívida ativa inscrita.
Uma regra que contribui para o controle da execução desses recursos é que:
Sobre a classificação das contas contábeis, o texto acima se refere a:
Julgue o item subsequente, de acordo com o funcionamento do Sistema de Contabilidade Federal, da Conta Única do Tesouro Nacional e do Sistema Integrado de Administração Financeira (SIAFI).
A Conta Única do Tesouro Nacional é mantida no Banco do
Brasil S.A.
A dívida ativa não se confunde com a dívida pública, uma vez que é um direito do ente público, devendo ser reconhecida contabilmente no ativo.
Quanto à possibilidade de anulação de empenhos, caso haja necessidade, estes deverão ser anulados no decorrer do exercício, nas seguintes situações:
I. Parcialmente: quando seu valor excede o montante da despesa realizada.
II. Totalmente: quando o serviço contratado não tiver sido prestado.
III. Parcialmente, quando o material encomendado não tiver sido entregue.
IV. Parcialmente, quando o empenho tiver sido emitido incorretamente.
Assinale a alternativa CORRETA:
De acordo com o Decreto nº 93.872/1986, constitui fundo especial de natureza contábil ou financeira a modalidade de gestão de parcela de recursos do Tesouro Nacional, vinculados por lei à realização de determinados objetivos de política econômica, social ou administrativa do Governo.
Em relação aos fundos especiais, assinale a afirmativa correta.
De acordo com o Manual de Contabilidade Aplicada ao setor Público quanto aos conceitos e contabilização da Dívida Ativa, analise as seguintes assertivas:
I. Dívida ativa é o conjunto de créditos tributários e não tributários em favor da Fazenda Pública não recebidos no prazo para pagamento definido em lei ou em decisão proferida em processo regular inscrito pelo órgão ou entidade competente, após apuração de certeza e liquidez.
II. A Dívida Ativa é uma fonte potencial de fluxos de caixa, reconhecida contabilmente no Passivo.
III. A Dívida Ativa não se confunde com a dívida pública, uma vez que esta representa as obrigações do ente público com terceiros e é reconhecida contabilmente no Ativo.
Quais estão INCORRETAS?
Acerca da dívida ativa, assinale a alternativa correta.
Acerca da contabilização dos principais fatos contábeis, de balancete e de demonstração contábeis, julgue o item.
A descentralização de recursos entre órgãos da administração direta de diferentes ministérios constitui um repasse e a de um desses órgãos para uma unidade gestora do mesmo ministério, sub‐repasse.
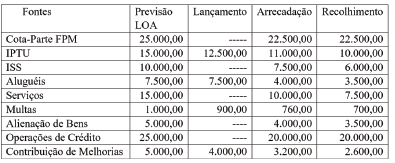
Conforme preconizado na legislação vigente, e após todos os procedimentos efetuados, o valor inscrito na dívida ativa tributária foi igual a:
Esgotado o prazo fixado para o pagamento do IPTU, o município deverá fazer a inscrição no cadastro de dívida ativa daqueles que não tiverem recolhido o imposto municipal, para viabilizar a cobrança judicial do IPTU.

 Conheça nossos planos