Questões de Concurso
Comentadas sobre execução financeira e orçamentária em contabilidade pública
Foram encontradas 133 questões


Acerca dos Restos a Pagar, marque V, para as afirmativas verdadeiras, e F, para as falsas.
(__) As despesas empenhadas e liquidadas, mas cujo pagamento ocorrerá no exercício seguinte, são classificadas como Restos a Pagar Não Processados.
(__) A Lei nº 4.320/64 veda expressamente a inscrição de despesas em Restos a Pagar caso a liquidação ainda não tenha ocorrido até 31 de dezembro.
(__) Os Restos a Pagar, sejam processados ou não processados, não afetam o resultado orçamentário do exercício em que foram empenhados.
(__) Consideram-se Restos a Pagar as despesas empenhadas mas não pagas até o dia 31 de dezembro, distinguindo-se em escrituração as processadas (liquidadas) das não processadas.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
Assim, analise as afirmativas a seguir.
I. O controle da execução orçamentária pelo Poder Legislativo terá por objetivo verificar a probidade da administração e o cumprimento da Lei de Orçamento.
II. O controle interno, exercido pelo Poder Executivo, se restringe à verificação do cumprimento do programa de trabalho, não abrangendo a legalidade dos atos.
III. A verificação da legalidade dos atos de execução orçamentária, fidelidade funcional dos agentes e cumprimento dos programas de trabalho compete ao controle externo.
Está correto o que se afirma em:
I. Os três estágios da despesa pública são: Empenho, Liquidação e Pagamento.
II. A liquidação é o estágio que cria para o Estado a obrigação de pagamento, verificando o direito adquirido pelo credor com base nos documentos comprobatórios.
III. O empenho é o ato emanado de autoridade competente que antecede a liquidação, servindo apenas para reservar o crédito orçamentário, não criando obrigação para o Estado.
Está correto o que se afirma em:
(__)O empenho é o ato emanado de autoridade competente que cria para o Estado obrigação de pagamento pendente ou não de implemento de condição.
(__)A liquidação consiste na verificação do direito adquirido pelo credor, tendo por base os títulos e documentos comprobatórios do respectivo crédito.
(__)O pagamento da despesa pode ser efetuado antes da liquidação, desde que haja autorização expressa do ordenador de despesas e garantia de execução futura.
(__)É vedada a realização de despesa sem prévio empenho, exceto em casos de suprimento de fundos em regime de adiantamento, que dispensa o empenho na concessão.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
(__)A despesa orçamentária percorre estágios que incluem empenho, liquidação e pagamento, os quais devem ser observados para que haja correta execução do gasto público.
(__)Restos a pagar correspondem às despesas orçamentárias devidamente empenhadas e não pagas até o encerramento do exercício financeiro, podendo ser processados ou não processados.
(__)Despesas de exercícios anteriores referem-se, em geral, a obrigações de exercício já encerrado que não foram devidamente empenhadas à época própria, mas que, quando reconhecidas, devem observar a disciplina específica para sua contabilização.
(__)Despesas extraorçamentárias, por não constarem da lei orçamentária anual, são automaticamente consideradas restos a pagar ao final do exercício.
Assinale a alternativa que apresenta a sequência CORRETA, de cima para baixo:
No Balanço Orçamentário da entidade, em 2024, o saldo apresentado foi de
- Ao final do mês de novembro de 2024, foi contratada empresa para prestação de serviços para a Prefeitura Municipal, com vigência de 01/12/2024 a 31/05/2025 e valor mensal da contratação de R$ 50.000,00.
- No mês de janeiro de 2025, foi identificada falha na prestação dos serviços no mês de dezembro de 2024, resultando em multa de 10% do valor mensal do contrato, a ser descontada da empresa contratada.
Com base nas informações acima e legislação vigente, é CORRETO afirmar que:
I - É permitida a realização de empenho por estimativa do valor da despesa, quando não for possível determinar, previamente, o montante exato da despesa.
II - Despesas extraorçamentárias não passam pelos estágios de empenho e liquidação.
III - O valor dos empenhos cancelados dentro do mesmo exercício financeiro em que foram empenhados retornam para a dotação orçamentária.
IV - Para despesas de pequeno valor, conforme limite definido na Lei Orçamentária Anual, é permitido o pagamento sem prévio empenho.
Estão CORRETAS:
- Concessão de adiantamento para viagem oficial de servidor público em 20/08/2025: R$ 2.000,00.
- Prestação de contas por parte do servidor público, no valor de R$ 1.800,00 e devolução do valor de R$ 200,00, ocorrida em 05/09/2025.
Com base nas informações apresentadas, é CORRETO afirmar que:
- Saldo inicial da dotação orçamentária: R$ 400.000,00.
- Valor empenhado no mês: R$ 270.000,00.
- Valor liquidado no mês: R$ 140.000,00.
- Valor dos empenhos cancelados no mês: R$ 30.000,00.
Com base nas informações apresentadas, é possível afirmar que o saldo da dotação orçamentária ao final do mês de setembro de 2025 foi:
- Valor disponível da dotação: R$ 750.000,00.
- O Fiscal do Contrato identificou faltas no mês de junho de 2025, resultando em desconto no valor de R$ 20.000,00.
- O Fiscal do Contrato identificou faltas no mês de julho de 2025, resultando em desconto no valor de R$ 10.000,00.
- Meses de maio e agosto não tiveram descontos.
Considerando as informações acima, bem como o método de empenho global adotado pelo Ente e os cancelamentos de empenho com base nos valores liquidados, assinale a alternativa que apresenta, respectivamente, o saldo da dotação e o valor total liquidado em 31/08/2025:
Considerando essa situação hipotética e os princípios orçamentários previstos na Constituição Federal de 1988 e na Lei nº 4.320/1964, assinale a opção que apresenta o entendimento técnico correto.
Em relação as despesas públicas, assinale a alternativa CORRETA:
A seguir, são apresentadas informações, com os valores em milhares de reais, a respeito da execução orçamentária e financeira de uma entidade do setor público durante determinado exercício financeiro já encerrado.
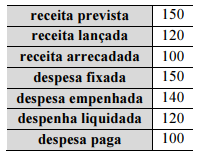
Com base nos valores apresentados, é correto afirmar que o
resultado orçamentário do exercício apurado no balanço
orçamentário da entidade é
ATENÇÃO! Para resolução das próximas CINCO questões, considere as informações a seguir, relativas à execução orçamentária do Município de Cruz da Serra, exercício financeiro de 2023.
Receitas Orçamentárias | Previsão | Arrecadação |
Transferências de Capital | 110.000,00 | 110.000,00 |
Receita de Contribuições | 25.000,00 | 20.000,00 |
Receita de Serviços | 45.000,00 | 31.000,00 |
Operações de Crédito | 125.000,00 | 120.000,00 |
Impostos, Taxas e Contribuições de Melhoria | 225.000,00 | 287.000,00 |
Amortização de Empréstimos | 75.000,00 | 70.000,00 |
Receitas Agropecuárias | 35.000,00 | 49.000,00 |
Alienação de Bens | 115.000,00 | 110.000,00 |
Receita Patrimonial | 65.000,00 | 72.000,00 |
Despesas Orçamentárias | Fixadas | Empenhadas e Liquidadas | Pagas |
Investimentos | 120.000,00 | 108.000,00 | 105.000,00 |
Inversões Financeiras | 55.000,00 | 49.500,00 | 46.500,00 |
Pessoal e Encargos Sociais | 220.000,00 | 198.000,00 | 195.000,00 |
Juros e Encargos da Dívida | 80.000,00 | 72.000,00 | 69.000,00 |
Amortização da Dívida | 180.000,00 | 162.000,00 | 159.000,00 |
Outras Despesas Correntes | 165.000,00 | 148.500,00 | 145.500,00 |
O valor da Despesa Corrente empenhada no exercício de 2023 importa em:
( ) A provisão das despesas de férias deve ser feita pelo regime de caixa.
( ) A apropriação das despesas com férias deve ser feita mensalmente pelo regime de competência.
( ) O pagamento do décimo terceiro salário deve ser feito no momento do fato gerador da despesa.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:

 Conheça nossos planos