Questões de Concurso
Sobre demonstrações contábeis em contabilidade pública
Foram encontradas 7.030 questões


Ano: 2010
Banca:
FUNIVERSA
Órgão:
SEPLAG-DF
Prova:
FUNIVERSA - 2010 - SEPLAG-DF - Analista - Ciências Contábeis |
Q109524
Contabilidade Pública
Com relação à demonstração das variações patrimoniais, de acordo com a Lei n.º 4.320/1964, assinale a alternativa correta.
Ano: 2010
Banca:
FUNIVERSA
Órgão:
SEPLAG-DF
Prova:
FUNIVERSA - 2010 - SEPLAG-DF - Analista - Ciências Contábeis |
Q109523
Contabilidade Pública
Com base na Lei n.º 4.320/1964, em relação ao balanço patrimonial das entidades do setor público, o Conselho Federal de Contabilidade estabelece que
Ano: 2010
Banca:
FUNIVERSA
Órgão:
SEPLAG-DF
Prova:
FUNIVERSA - 2010 - SEPLAG-DF - Analista - Ciências Contábeis |
Q109522
Contabilidade Pública
Texto associado
Com relação às demonstrações contábeis estabelecidas pela
Lei n.º 4.320/1964, considere que, ao final do exercício
financeiro, estejam disponíveis os seguintes dados de um
ente público (valores em R$ 1.000,00)
Receita prevista/despesa fixada: 4.000
Receita arrecadada: 4.300
Despesa empenhada e liquidada: 3.800
Despesa extraorçamentária: 400 (pagamento de restos a
pagar)
Obs.: da despesa liquidada, 200 não foram pagos e foram
inscritos em restos a pagar.
O saldo financeiro do exercício anterior era de 170.
Lei n.º 4.320/1964, considere que, ao final do exercício
financeiro, estejam disponíveis os seguintes dados de um
ente público (valores em R$ 1.000,00)
Receita prevista/despesa fixada: 4.000
Receita arrecadada: 4.300
Despesa empenhada e liquidada: 3.800
Despesa extraorçamentária: 400 (pagamento de restos a
pagar)
Obs.: da despesa liquidada, 200 não foram pagos e foram
inscritos em restos a pagar.
O saldo financeiro do exercício anterior era de 170.
De acordo com o texto III, o saldo financeiro para o exercício seguinte é de
Ano: 2010
Banca:
FUNIVERSA
Órgão:
SEPLAG-DF
Prova:
FUNIVERSA - 2010 - SEPLAG-DF - Analista - Ciências Contábeis |
Q109521
Contabilidade Pública
Texto associado
Com relação às demonstrações contábeis estabelecidas pela
Lei n.º 4.320/1964, considere que, ao final do exercício
financeiro, estejam disponíveis os seguintes dados de um
ente público (valores em R$ 1.000,00)
Receita prevista/despesa fixada: 4.000
Receita arrecadada: 4.300
Despesa empenhada e liquidada: 3.800
Despesa extraorçamentária: 400 (pagamento de restos a
pagar)
Obs.: da despesa liquidada, 200 não foram pagos e foram
inscritos em restos a pagar.
O saldo financeiro do exercício anterior era de 170.
Lei n.º 4.320/1964, considere que, ao final do exercício
financeiro, estejam disponíveis os seguintes dados de um
ente público (valores em R$ 1.000,00)
Receita prevista/despesa fixada: 4.000
Receita arrecadada: 4.300
Despesa empenhada e liquidada: 3.800
Despesa extraorçamentária: 400 (pagamento de restos a
pagar)
Obs.: da despesa liquidada, 200 não foram pagos e foram
inscritos em restos a pagar.
O saldo financeiro do exercício anterior era de 170.
Com base no texto III, é correto afirmar que
Ano: 2010
Banca:
FUNIVERSA
Órgão:
SEPLAG-DF
Prova:
FUNIVERSA - 2010 - SEPLAG-DF - Analista - Administração |
Q109468
Contabilidade Pública
Algumas características podem ser consideradas como peculiares à elaboração e à execução orçamentária no Brasil. Assinale a alternativa que apresenta uma dessas características.
Ano: 2010
Banca:
ESAF
Órgão:
CVM
Prova:
ESAF - 2010 - CVM - Analista - Planejamento e Execução Financeira - prova 2 |
Q109219
Contabilidade Pública
Na análise do balanço orçamentário de determinada entidade, foram constatados os seguintes dados:
Receita corrente prevista = 600
Receita corrente realizada = 400
Receita de capital prevista = 400
Receita de capital realizada = 500
Despesa corrente prevista = 450
Despesa corrente realizada = 500
Despesa de capital prevista = 550
Despesa de capital realizada = 400
A respeito desse balanço e da entidade, é correto afirmar:
Receita corrente prevista = 600
Receita corrente realizada = 400
Receita de capital prevista = 400
Receita de capital realizada = 500
Despesa corrente prevista = 450
Despesa corrente realizada = 500
Despesa de capital prevista = 550
Despesa de capital realizada = 400
A respeito desse balanço e da entidade, é correto afirmar:
Ano: 2010
Banca:
ESAF
Órgão:
CVM
Prova:
ESAF - 2010 - CVM - Analista - Planejamento e Execução Financeira - prova 2 |
Q109217
Contabilidade Pública
Tomando como base o balanço finceiro atualmen- te adotado e publicado pela Secretaria do Tesouro Nacional, assinale a opção verdadeira a respeito dessa demonstração contábil.
Q108588
Contabilidade Pública
Observa-se um déficit de previsão no Balanço Orçamentário quando há:
Q108509
Contabilidade Pública

Caso o gestor da prefeitura de Ribeirão das Horas desejasse abrir créditos adicionais especiais em 2x10 a partir de um eventual superávit fnanceiro apurado no balanço patrimonial de 2x09, concluiria que:
Para responder às questões 49 e 50, considere os dados extraídos do sistema de contabilidade da Prefeitura Municipal de Ribeirão das Horas referente ao ano de 2x09.
Para responder às questões 49 e 50, considere os dados extraídos do sistema de contabilidade da Prefeitura Municipal de Ribeirão das Horas referente ao ano de 2x09.
Q108508
Contabilidade Pública
Os montantes do Ativo Financeiro (AF), Ativo Real (AR) e Passivo Financeiro (PF) são, respectivamente:
Para responder às questões 49 e 50 , considere os dados extraídos do sistema de contabilidade da Prefeitura Municipal de Ribeirão das Horas referente ao ano de 2x09.
Para responder às questões 49 e 50 , considere os dados extraídos do sistema de contabilidade da Prefeitura Municipal de Ribeirão das Horas referente ao ano de 2x09.
Q108504
Contabilidade Pública
Os relatórios contábeis previstos na Lei nº 4.320/1964 que têm como objetivo (I) demonstrar a receita e a despesa orçamentárias bem como os recebimentos e os pagamentos de natureza extra-orçamentária, conjugados com os saldos em espécie provenientes do exercício anterior, e os que se transferem para o exercício seguinte e (II) evidenciar as alterações verifcadas no patrimônio, resultantes ou independentes da execução orçamentária, e indicar o resultado patrimonial do exercício são, respectivamente:
Q108345
Contabilidade Pública
Texto associado
O artigo 101 da Lei nº 4.320/1964 dispõe que os resultados
gerais do exercício serão demonstrados no Balanço
Orçamentário, no Balanço Financeiro, no Balanço
Patrimonial e na Demonstração das Variações. De acordo
com o professor João Eudes Bezerra Filho, o Balanço
Financeiro é a demonstração contábil que evidencia o
fuxo fnanceiro de uma entidade pública.
Prefeitura Municipal de Nova Delhi
Exercício: 2000
Balanço Financeiro - Anexo 13 da Lei nº 4.320/1964

gerais do exercício serão demonstrados no Balanço
Orçamentário, no Balanço Financeiro, no Balanço
Patrimonial e na Demonstração das Variações. De acordo
com o professor João Eudes Bezerra Filho, o Balanço
Financeiro é a demonstração contábil que evidencia o
fuxo fnanceiro de uma entidade pública.
Prefeitura Municipal de Nova Delhi
Exercício: 2000
Balanço Financeiro - Anexo 13 da Lei nº 4.320/1964
O resultado fnanceiro do exercício é:
Q108344
Contabilidade Pública
Texto associado
O artigo 101 da Lei nº 4.320/1964 dispõe que os resultados
gerais do exercício serão demonstrados no Balanço
Orçamentário, no Balanço Financeiro, no Balanço
Patrimonial e na Demonstração das Variações. De acordo
com o professor João Eudes Bezerra Filho, o Balanço
Financeiro é a demonstração contábil que evidencia o
fuxo fnanceiro de uma entidade pública.
Prefeitura Municipal de Nova Delhi
Exercício: 2000
Balanço Financeiro - Anexo 13 da Lei nº 4.320/1964
gerais do exercício serão demonstrados no Balanço
Orçamentário, no Balanço Financeiro, no Balanço
Patrimonial e na Demonstração das Variações. De acordo
com o professor João Eudes Bezerra Filho, o Balanço
Financeiro é a demonstração contábil que evidencia o
fuxo fnanceiro de uma entidade pública.
Prefeitura Municipal de Nova Delhi
Exercício: 2000
Balanço Financeiro - Anexo 13 da Lei nº 4.320/1964
A partir dos conhecimentos sobre o Balanço Financeiro, o valor da despesa orçamentária paga no exercício para o Balanço Financeiro apresentado é:
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
INMETRO
Prova:
CESPE - 2010 - INMETRO - Analista - Ciências Contábeis |
Q106488
Contabilidade Pública
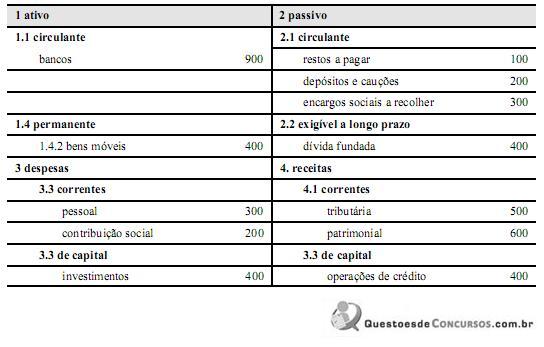
Considerando somente as informações acima (valores em reais), extraídas de um balancete contábil de um órgão da administração direta federal, em 31 de dezembro de determinado ano, resultantes das operações de seu primeiro exercício financeiro, e considerando, ainda, a elaboração do balanço financeiro desse órgão público, assinale a opção correta.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
INMETRO
Prova:
CESPE - 2010 - INMETRO - Analista - Ciências Contábeis |
Q106486
Contabilidade Pública
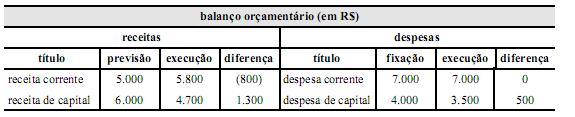
Com base na análise dos dados relativos ao balanço orçamentário acima, assinale a opção correta.
Q92991
Contabilidade Pública
Com base na estrutura da demonstração das variações patrimoniais, assinale a alternativa que corresponde à correta classificação do fato indicado.
Ano: 2010
Banca:
ESAF
Órgão:
CVM
Provas:
ESAF - 2010 - CVM - Analista - Planejamento e Execução Financeira - Contador - prova 2
|
ESAF - 2010 - CVM - Analista - Planejamento e Execução Financeira - prova 2 |
Q92314
Contabilidade Pública
Assinale a opção que indica uma exceção à regra de classificação do passivo circulante, segundo as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público.
Ano: 2010
Banca:
ESAF
Órgão:
CVM
Provas:
ESAF - 2010 - CVM - Analista - Planejamento e Execução Financeira - Contador - prova 2
|
ESAF - 2010 - CVM - Analista - Planejamento e Execução Financeira - prova 2 |
Q92312
Contabilidade Pública
Segundo as normas brasileiras de contabilidade aplicadas ao setor público, sem prejuízo de outras formas, constituem meios efetivos de divulgação das demonstrações contábeis, exceto:
Ano: 2010
Banca:
ESAF
Órgão:
CVM
Prova:
ESAF - 2010 - CVM - Analista - Planejamento e Execução Financeira - Contador - prova 2 |
Q92307
Contabilidade Pública
Na análise do balanço orçamentário de determinada entidade, foram constatados os seguintes dados:
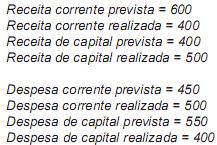
A respeito desse balanço e da entidade, é correto afirmar:
A respeito desse balanço e da entidade, é correto afirmar:
Ano: 2010
Banca:
ESAF
Órgão:
CVM
Provas:
ESAF - 2010 - CVM - Analista - Planejamento e Execução Financeira - Contador - prova 2
|
ESAF - 2010 - CVM - Analista - Planejamento e Execução Financeira - prova 2 |
Q92306
Contabilidade Pública
A respeito do resultado orçamentário apurado na Demonstração das Variações Patrimoniais – DVP e no Balanço Orçamentário, é correto afirmar:

 Conheça nossos planos