Questões de Concurso
Sobre demonstrações contábeis em contabilidade pública
Foram encontradas 7.030 questões


Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
TC-DF
Prova:
CESPE - 2012 - TC-DF - Auditor de Controle Externo |
Q235558
Contabilidade Pública

O resultado financeiro do exercício apresenta superávit no valor de R$ 31.000,00.
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
TC-DF
Prova:
CESPE - 2012 - TC-DF - Auditor de Controle Externo |
Q235557
Contabilidade Pública
Julgue o item abaixo, acerca das características do balancete de verificação no âmbito do governo federal
São responsáveis diretos pela adequação das informações contidas nos balancetes de uma unidade gestora o ordenador de despesa e o contabilista que registre a conformidade contábil.
São responsáveis diretos pela adequação das informações contidas nos balancetes de uma unidade gestora o ordenador de despesa e o contabilista que registre a conformidade contábil.
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
TC-DF
Prova:
CESPE - 2012 - TC-DF - Auditor de Controle Externo |
Q235551
Contabilidade Pública
Texto associado
Julgue os itens seguintes, considerando as características dos sistemas de contas.
O sistema de contas orçamentário e o sistema de contas de compensação indicam as contas contábeis que pertencem ao grupo do ativo compensado e do passivo compensado.
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
MPE-PI
Prova:
CESPE - 2012 - MPE-PI - Analista Ministerial - Controle Interno |
Q234880
Contabilidade Pública
O resultado patrimonial de um determinado período deve ser apurado por meio do confronto entre as variações qualitativas aumentativas e as diminutivas.
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
MPE-PI
Provas:
CESPE - 2012 - MPE-PI - Analista Ministerial - Controle Interno
|
CESPE - 2012 - MPE-PI - Analista Ministerial - Orçamento |
Q234879
Contabilidade Pública
Com relação ao plano das contas único do governo federal, às variações patrimoniais, ao balancete e às demonstrações contábeis,julgue o item a seguir.
O balanço patrimonial, cuja estrutura compõe-se de ativo, passivo, patrimônio líquido e contas de compensação — que compreendem os atos que possam vir a afetar o patrimônio —, deve evidenciar qualitativa e quantitativamente a situação patrimonial da entidade pública.
O balanço patrimonial, cuja estrutura compõe-se de ativo, passivo, patrimônio líquido e contas de compensação — que compreendem os atos que possam vir a afetar o patrimônio —, deve evidenciar qualitativa e quantitativamente a situação patrimonial da entidade pública.
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
MPE-PI
Prova:
CESPE - 2012 - MPE-PI - Analista Ministerial - Controle Interno |
Q234878
Contabilidade Pública
A demonstração das variações patrimoniais deve evidenciar as variações quantitativas, o resultado patrimonial e as variações qualitativas decorrentes da execução financeira.
Ano: 2012
Banca:
FUNIVERSA
Órgão:
PC-DF
Prova:
FUNIVERSA - 2012 - PC-DF - Perito Criminal - Ciências Contábeis |
Q233841
Contabilidade Pública
Uma empresa pública demonstrou corretamente seu lucro líquido obtido no exercício. Para tanto, a empresa deve ter especificado e discriminado os ajustes de resultados obtidos em exercícios anteriores. Assinale a alternativa que apresenta o demonstrativo contábil em que essa demonstração analítica deve ter sido incluída.
Ano: 2012
Banca:
FCC
Órgão:
TRE-SP
Prova:
FCC - 2012 - TRE-SP - Analista Judiciário - Contabilidade |
Q232752
Contabilidade Pública

Sobre o Balanço Orçamentário, é correto afirmar que, no exercício financeiro de X1, a prefeitura apresentou, em milhares de reais,
Ano: 2012
Banca:
FCC
Órgão:
TRE-SP
Prova:
FCC - 2012 - TRE-SP - Analista Judiciário - Contabilidade |
Q232751
Contabilidade Pública
Em milhares de reais e no exercício de X1, houve um aumento dos saldos em espécie do exercício anterior para o exercício seguinte apresentados no Balanço Financeiro de
Ano: 2012
Banca:
FCC
Órgão:
TRE-SP
Prova:
FCC - 2012 - TRE-SP - Analista Judiciário - Contabilidade |
Q232749
Contabilidade Pública
Para apuração do superávit financeiro do exercício anterior, as contas de ativos e passivos são classificadas em dois grupos:
Ano: 2012
Banca:
FMP Concursos
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FMP Concursos - 2012 - Prefeitura de Porto Alegre - RS - Técnico em Contabilidade |
Q232686
Contabilidade Pública
A demonstração contábil que evidencia a receita orçamentária realizada por destinação de recurso, a despesa orçamentária executada por destinação de recurso, os recebimentos e os pagamentos extraorçamentários, as transferências financeiras decorrentes, ou não, da execução orçamentária, e o saldo inicial e o saldo final em espécie é
Ano: 2012
Banca:
FMP Concursos
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FMP Concursos - 2012 - Prefeitura de Porto Alegre - RS - Técnico em Contabilidade |
Q232679
Contabilidade Pública
Havendo conflito entre dispositivos da legislação e os preceitos das Normas Brasileiras de Contabilidade aplicadas ao Setor Público, o profissional de contabilidade deve observar, para a elaboração das demonstrações contábeis:
Ano: 2012
Banca:
FMP Concursos
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FMP Concursos - 2012 - Prefeitura de Porto Alegre - RS - Técnico em Contabilidade |
Q232676
Contabilidade Pública
O Balanço Orçamentário será complementado por nota explicativa detalhando
Ano: 2012
Banca:
FMP Concursos
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FMP Concursos - 2012 - Prefeitura de Porto Alegre - RS - Contador |
Q232566
Contabilidade Pública
Quanto à natureza da informação das contas constantes do PCASP, conforme Portaria STN nº 406/2011, as contas que registram, processam e evidenciam os fatos financeiros e não financeiros relacionados com as variações qualitativas e quantitativas do patrimônio público, representadas pelas contas que integram o Ativo, Passivo, Patrimônio Líquido, Variações Patrimoniais Diminutivas (VPD) e Variações Patrimoniais Aumentativas (VPA), são contas com informação de natureza
Ano: 2012
Banca:
FMP Concursos
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FMP Concursos - 2012 - Prefeitura de Porto Alegre - RS - Contador |
Q232564
Contabilidade Pública
No Ativo do Balanço Patrimonial existem contas retificadoras. Uma delas é
Ano: 2012
Banca:
FMP Concursos
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FMP Concursos - 2012 - Prefeitura de Porto Alegre - RS - Contador |
Q232547
Contabilidade Pública
Na Demonstração do Fluxo de Caixa são consideradas Receitas Derivadas:
Ano: 2012
Banca:
FMP Concursos
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FMP Concursos - 2012 - Prefeitura de Porto Alegre - RS - Contador |
Q232545
Contabilidade Pública
Na Demonstração das Variações Patrimoniais considerar-se-ão apenas as variações qualitativas
Ano: 2012
Banca:
FMP Concursos
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FMP Concursos - 2012 - Prefeitura de Porto Alegre - RS - Contador |
Q232544
Contabilidade Pública
Adicionalmente ao Balanço Orçamentário devem ser incluídos dois quadros demonstrativos de execução de restos a pagar, um relativo aos restos a pagar processados e outro relativo a restos a pagar não processados.
A estrutura de ambos deve ser composta por
( ) Pessoal e Encargos Sociais.
( ) Aquisição de Imóveis.
( ) Juros e Encargos da Dívida.
( ) Outras Despesas Correntes.
( ) Investimentos.
( ) Inversões Financeiras.
( ) Amortização da Dívida.
Considerando F como falso e V como verdadeiro, é correto afirmar que a ordem correta para os itens acima é:
A estrutura de ambos deve ser composta por
( ) Pessoal e Encargos Sociais.
( ) Aquisição de Imóveis.
( ) Juros e Encargos da Dívida.
( ) Outras Despesas Correntes.
( ) Investimentos.
( ) Inversões Financeiras.
( ) Amortização da Dívida.
Considerando F como falso e V como verdadeiro, é correto afirmar que a ordem correta para os itens acima é:
Ano: 2012
Banca:
FCC
Órgão:
TJ-RJ
Prova:
FCC - 2012 - TJ-RJ - Analista Judiciário - Ciências Contábeis |
Q232304
Contabilidade Pública
Observe o Balanço Patrimonial elaborado pela Prefeitura Municipal de Jerez ao final de 20x1:
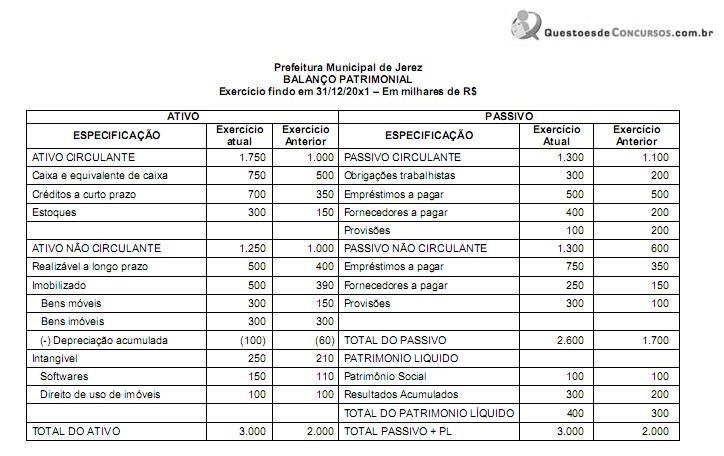
Analisando o Balanço Patrimonial encerrado em 20X1, é correto afirmar que:
Analisando o Balanço Patrimonial encerrado em 20X1, é correto afirmar que:
Ano: 2012
Banca:
FCC
Órgão:
Prefeitura de São Paulo - SP
Prova:
FCC - 2012 - Prefeitura de São Paulo - SP - Auditor Fiscal do Município - Gestão Tributária - Prova 4 |
Q231827
Contabilidade Pública
Texto associado
Para responder às questões de números 74 e 75, considere os fatos relacionados a seguir referentes ao exercício financeiro de X1 de uma determinada prefeitura:
- Previsão da receita e fixação da despesa referente à aprovação do orçamento de uma entidade pública com base na Lei
Orçamentária Anual, no valor de R$ 2.000.000,00.
- Lançamento de tributos no valor de R$ 1.450.000,00, sendo que foi arrecadado o valor de R$ 1.400.000,00.
- Lançamento e arrecadação de receitas de serviços no valor de R$ 300.000,00.
- Lançamento e arrecadação de receitas de aluguel no valor de R$ 50.000,00.
- Lançamento e arrecadação de multas e juros no valor de R$ 20.000,00.
- Realização de operações de crédito para compra de bens imóveis no valor de R$ 200.000,00.
- Abertura de créditos adicionais especiais no valor de R$ 200.000,00.
- Empenho de despesas com: pessoal e encargos R$ 1.100.000,00; outras despesas correntes R$ 550.000,00, aquisição
de imóveis R$ 200.000,00; amortização da dívida fundada R$ 100.000,00; juros e encargos da dívida fundada
R$ 80.000,00.
- Liquidação de despesas com: pessoal e encargos R$ 1.100.000,00; outras despesas correntes R$ 550.000,00, aquisição
de imóveis R$ 150.000,00; amortização da dívida fundada R$ 100.000,00; juros e encargos da dívida fundada
R$ 80.000,00.
- Pagamento de despesas com: pessoal e encargos R$ 1.000.000,00; outras despesas correntes R$ 350.000,00, aquisição
de imóveis R$ 100.000,00; amortização da dívida fundada R$ 100.000,00; juros e encargos da dívida fundada
R$ 40.000,00.
- Pagamento de Restos a Pagar no valor de R$ 280.000,00.
- Recebimento em doação de bem móvel no valor de R$ 40.000,00.
- Recebimento de cauções no valor de R$ 60.000,00.
- Reavaliação de terrenos, aumentando o seu valor em R$ 42.000,00.
- Previsão da receita e fixação da despesa referente à aprovação do orçamento de uma entidade pública com base na Lei
Orçamentária Anual, no valor de R$ 2.000.000,00.
- Lançamento de tributos no valor de R$ 1.450.000,00, sendo que foi arrecadado o valor de R$ 1.400.000,00.
- Lançamento e arrecadação de receitas de serviços no valor de R$ 300.000,00.
- Lançamento e arrecadação de receitas de aluguel no valor de R$ 50.000,00.
- Lançamento e arrecadação de multas e juros no valor de R$ 20.000,00.
- Realização de operações de crédito para compra de bens imóveis no valor de R$ 200.000,00.
- Abertura de créditos adicionais especiais no valor de R$ 200.000,00.
- Empenho de despesas com: pessoal e encargos R$ 1.100.000,00; outras despesas correntes R$ 550.000,00, aquisição
de imóveis R$ 200.000,00; amortização da dívida fundada R$ 100.000,00; juros e encargos da dívida fundada
R$ 80.000,00.
- Liquidação de despesas com: pessoal e encargos R$ 1.100.000,00; outras despesas correntes R$ 550.000,00, aquisição
de imóveis R$ 150.000,00; amortização da dívida fundada R$ 100.000,00; juros e encargos da dívida fundada
R$ 80.000,00.
- Pagamento de despesas com: pessoal e encargos R$ 1.000.000,00; outras despesas correntes R$ 350.000,00, aquisição
de imóveis R$ 100.000,00; amortização da dívida fundada R$ 100.000,00; juros e encargos da dívida fundada
R$ 40.000,00.
- Pagamento de Restos a Pagar no valor de R$ 280.000,00.
- Recebimento em doação de bem móvel no valor de R$ 40.000,00.
- Recebimento de cauções no valor de R$ 60.000,00.
- Reavaliação de terrenos, aumentando o seu valor em R$ 42.000,00.
No Balanço Financeiro, referente a X1, a soma das receitas orçamentárias e dos ingressos extraorçamentários foi, em reais,

 Conheça nossos planos