Questões de Concurso
Sobre demonstração das mutações do patrimônio líquido - dmpl em contabilidade pública
Foram encontradas 101 questões


Com base nestas demonstrações responda as questões 23 a 28.
As Demonstrações Contábeis Aplicadas ao Setor Público (DCASP) são compostas pelas demonstrações enumeradas pela Lei nº 4.320/19641, pelas demonstrações exigidas pela NBC T 16. 6 — Demonstrações Contábeis e pelas demonstrações exigidas pela Lei Complementar nº 101/2000, as quais são:
a. Balanço Orçamentário;
b. Balanço Financeiro;
c. Balanço Patrimonial;
d. Demonstração das Variações Patrimoniais;
e. Demonstração dos Fluxos de Caixa (DFC); e
f. Demonstração das Mutações do Patrimônio Líquido (DMPL).
O Balanço Patrimonial é composto por:
I. Quadro Principal.
Il. Quadro dos Ativos e Passivos Financeiros e Permanentes.
III. Quadro das Contas de Compensação (controle).
IV. Quadro do Superávit / Déficit Financeiro.
V. Quadro da Execução de Restos a Pagar Processados e não Processados.
Assinale a alternativa correta:
As transações ocorridas na contabilidade do setor público estão normatizadas pela NBC T 16.4, que estabelece conceitos, natureza e tipicidades das transações do dia a dia de um ente público. Nesse contexto, dadas as afirmativas,
I. A assinatura de um convênio entre a Prefeitura X e o Ministério do Desenvolvimento Social configura ato administrativo e, por sua natureza administrativa, não afeta ao patrimônio público do ente.
II. O fator relevante que distingue as Variações Patrimoniais Quantitativas das Qualitativas é a afetação ou não do resultado patrimonial.
III. Transações que envolvem valores de terceiros são aquelas em que a entidade do setor público responde como fiel depositária, afetando o seu patrimônio líquido.
verifica-se que está(ão) correta(s)
Analise a demonstração das mutações do patrimônio líquido:
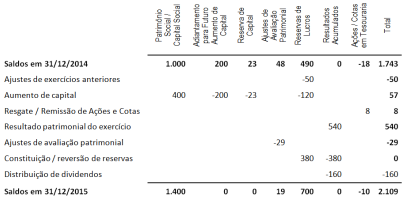
De acordo com essa análise e em conformidade com a Portaria
STN nº 700, de 10 de dezembro de 2014, é correto afirmar que:
Os efeitos decorrentes de mudanças nos critérios contábeis e de retificação de erros cometidos em
exercícios anteriores devem ser evidenciados na Demonstração das Mutações do Patrimônio Líquido
das entidades públicas.
Na demonstração das mutações do patrimônio líquido, a conta ajustes de exercícios anteriores, a qual se destina a corrigir erro imputável a exercício, integra a conta resultados acumulados, esta também evidenciada no patrimônio líquido, no balanço patrimonial
Dotação Inicial – (LOA 2010)..................... R$ 90.000
Dotação Suplementar................................... R$ 22.500
Anulação de Dotação.................................... R$ 4.500
Crédito Disponível...................................... R$ 16.500
Crédito Empenhado Liquidado a Pagar...... R$ 22.500
Crédito Empenhado Liquidado Pago.......... R$ 60.000
Com base nesses dados, o montante dos Créditos Empenhados a Liquidar naquela data era de:
Assinale a opção que representa, respectivamente, uma Mutação Patrimonial Ativa e uma Variação Passiva Independente da Execução Orçamentária.

 Conheça nossos planos