Questões de Concurso
Sobre classificação da receita orçamentária na contabilidade pública em contabilidade pública
Foram encontradas 1.378 questões


Ano: 2012
Banca:
COPESE - UFT
Órgão:
DPE-TO
Prova:
COPESE - UFT - 2012 - DPE-TO - Analista em Gestão Especializado - Ciências Contábeis |
Q269959
Contabilidade Pública
Texto associado
No quadro que segue foram relacionadas as receitas
arrecadadas e as despesas executadas, com seus respectivos
saldos, de determinado estado, referente ao exercício de X1.
Considerando a classificação das receitas e das despesas
orçamentárias, quanto à sua categoria econômica, e com base
exclusivamente no quadro a seguir, responda as questões 57 e
58.

O total da Receita Corrente arrecadada corresponde a:
Q263491
Contabilidade Pública
Texto associado
Para responder às questões de números 40 a 42, considere os seguintes valores recebidos no primeiro semestre de 2012 por uma entidade pública:

O montante das receitas de capital arrecadadas foi, em reais,
Q262779
Contabilidade Pública
Determine o montante das Receitas Correntes e de Capital, tomando por base as rubricas e valores descritos abaixo:
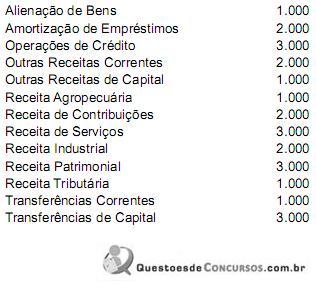
As Receitas Correntes e de Capital são respectivamente
As Receitas Correntes e de Capital são respectivamente
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
TRE-RJ
Prova:
CESPE / CEBRASPE - 2012 - TRE-RJ - Analista Judiciário - Contabilidade |
Q259485
Contabilidade Pública
Texto associado
Acerca da classificação de receitas e despesas públicas, julgue os itens que se seguem.
Amortização de empréstimos é a receita proveniente do ingresso de recursos referentes ao recebimento de empréstimos ou financiamentos concedidos e classificada como receita de capital.
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
Banco da Amazônia
Prova:
CESPE - 2012 - Banco da Amazônia - Técnico Científico - Contabilidade |
Q255983
Contabilidade Pública
Texto associado
Em relação à receita e despesa orçamentária, julgue os próximos
itens.
itens.
Para aplicar recursos provenientes das receitas de alienações de seus bens e direitos, o Banco da Amazônia S.A. deve observar as limitações impostas pela Lei de Responsabilidade Fiscal.
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
Banco da Amazônia
Prova:
CESPE - 2012 - Banco da Amazônia - Técnico Científico - Contabilidade |
Q255982
Contabilidade Pública
Texto associado
Em relação à receita e despesa orçamentária, julgue os próximos
itens.
itens.
Deve-se classificar como ‘outras receitas de capital’ a receita da remuneração das disponibilidades do Tesouro Nacional, dadas suas características, que não permitem seu enquadramento nas demais classificações da receita de capital.
Ano: 2012
Banca:
FCC
Órgão:
MPE-AP
Prova:
FCC - 2012 - MPE-AP - Analista Ministerial - Ciências Contábeis |
Q250993
Contabilidade Pública

A somatória das receitas de capital foi de
Ano: 2012
Banca:
FCC
Órgão:
MPE-AP
Prova:
FCC - 2012 - MPE-AP - Analista Ministerial - Ciências Contábeis |
Q250992
Contabilidade Pública
A somatória das receitas correntes foi de
Ano: 2012
Banca:
FCC
Órgão:
TRF - 2ª REGIÃO
Prova:
FCC - 2012 - TRF - 2ª REGIÃO - Analista Judiciário - Contadoria |
Q243196
Contabilidade Pública
É um exemplo de receita extra-orçamentária:
Ano: 2012
Banca:
FCC
Órgão:
MPE-PE
Prova:
FCC - 2012 - MPE-PE - Analista Ministerial - Ciências Contábeis |
Q236281
Contabilidade Pública
Em relação às normas contábeis aplicáveis às entidades sem fins lucrativos que constituem o denominado “Terceiro Setor”, analise:
I. As doações, subvenções e contribuições patrimoniais, inclusive as arrecadadas na constituição da entidade, são contabilizadas em contas de receita.
II. As receitas de doações, subvenções e contribuições recebidas para aplicação específica, mediante constituição ou não de fundos, devem ser registradas em contas próprias segregadas das demais contas da entidade.
III. O valor do superávit ou déficit do exercício deve ser registrado diretamente na conta Patrimônio Social, a qual deverá ser estornada caso a assembleia dos associados não aprove os relatórios contábeis da entidade.
IV. As entidades beneficiadas com isenção de tributos e contribuições devem evidenciar suas receitas com e sem gratuidade de forma segregada, e os benefícios fiscais gozados.
É correto o que consta APENAS em
I. As doações, subvenções e contribuições patrimoniais, inclusive as arrecadadas na constituição da entidade, são contabilizadas em contas de receita.
II. As receitas de doações, subvenções e contribuições recebidas para aplicação específica, mediante constituição ou não de fundos, devem ser registradas em contas próprias segregadas das demais contas da entidade.
III. O valor do superávit ou déficit do exercício deve ser registrado diretamente na conta Patrimônio Social, a qual deverá ser estornada caso a assembleia dos associados não aprove os relatórios contábeis da entidade.
IV. As entidades beneficiadas com isenção de tributos e contribuições devem evidenciar suas receitas com e sem gratuidade de forma segregada, e os benefícios fiscais gozados.
É correto o que consta APENAS em
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
MPE-PI
Provas:
CESPE - 2012 - MPE-PI - Analista Ministerial - Controle Interno
|
CESPE - 2012 - MPE-PI - Analista Ministerial - Orçamento |
Q234891
Contabilidade Pública
Acerca de receita e despesa pública, julgue o item subsequente.
Receita tributária vencida não registrada no ativo do órgão deve ser encaminhada, mediante formalização de processo administrativo, para inscrição imediata na dívida ativa.
Receita tributária vencida não registrada no ativo do órgão deve ser encaminhada, mediante formalização de processo administrativo, para inscrição imediata na dívida ativa.
Ano: 2012
Banca:
FMP Concursos
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FMP Concursos - 2012 - Prefeitura de Porto Alegre - RS - Técnico em Contabilidade |
Q232688
Contabilidade Pública
São arrecadadas dentro do exercício financeiro, aumentam as disponibilidades financeiras do Estado, em geral com efeito positivo sobre o Patrimônio Líquido e constituem instrumento para financiar os objetivos definidos nos programas e ações orçamentários, com vista a satisfazer finalidades públicas as
Ano: 2012
Banca:
FMP Concursos
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FMP Concursos - 2012 - Prefeitura de Porto Alegre - RS - Técnico em Contabilidade |
Q232668
Contabilidade Pública
As disponibilidades de recursos financeiros que ingressam durante o exercício orçamentário e constituem elemento novo para o patrimônio público, são definidas como
Ano: 2012
Banca:
FMP Concursos
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FMP Concursos - 2012 - Prefeitura de Porto Alegre - RS - Contador |
Q232550
Contabilidade Pública
Os recursos que o ente tenha a competência de arrecadar, mas que pertencem a outro ente, de acordo com a lei vigente (se não houver a previsão como despesa), e a restituição de tributos recebidos a maior ou indevidamente devem ser registrados como
Ano: 2012
Banca:
CONSULPLAN
Órgão:
TSE
Prova:
CONSULPLAN - 2012 - TSE - Técnico Judiciário - Área Administrativa |
Q224142
Contabilidade Pública
Considere o seguinte demonstrativo financeiro hipotético:
Receita agropecuária = R$50,00; Receita industrial = R$400,00;
Receita de serviços = R$1.000,00; Alienação de bens = R$200,00 e Operação de crédito = R$300,00. Com base nesses dados, qual é o valor total das receitas de capital?
Receita agropecuária = R$50,00; Receita industrial = R$400,00;
Receita de serviços = R$1.000,00; Alienação de bens = R$200,00 e Operação de crédito = R$300,00. Com base nesses dados, qual é o valor total das receitas de capital?
Q223150
Contabilidade Pública
Em relação às receitas e despesas públicas é correto afirmar:
Ano: 2012
Banca:
FCC
Órgão:
TRE-PR
Prova:
FCC - 2012 - TRE-PR - Analista Judiciário - Contabilidade |
Q223007
Contabilidade Pública
Uma receita efetiva decorrente da execução orçamentária é aquela decorrente
Q221919
Contabilidade Pública
O recurso proveniente da conversão, em espécie, de bens que compõem o patrimônio do ente governamental é considerado:
Q221830
Contabilidade Pública
Na contabilidade governamental, uma Alienação de Bens Móveis gera:
Ano: 2012
Banca:
FCC
Órgão:
TRE-CE
Prova:
FCC - 2012 - TRE-CE - Analista Judiciário - Contabilidade |
Q220157
Contabilidade Pública
Segundo a Lei no 4.320/64, artigo 11, em consonância com o inciso I do artigo 50 da Lei Complementar no 101/00, bem como o Manual da Receita Nacional editado pela portaria STN/SOF no 3/08, as receitas de órgãos, fundos, autarquias, fundações, empresas estatais dependentes e de outras entidades integrantes dos orçamentos fiscal e da seguridade social decorrentes do fornecimento de materiais, bens e serviços, recebimentos de impostos, taxas e contribuições, além de outras operações, quando o fato que originar a receita decorrer de despesa de órgão, fundo, autarquia, fundação, empresa estatal dependente ou de outra entidade constante desses orçamentos, no âmbito da mesma esfera de governo, classificam-se como receita

 Conheça nossos planos