Questões de Concurso
Sobre regimes contábeis em contabilidade geral
Foram encontradas 517 questões


Q1205071
Contabilidade Geral
Acerca dos registros e da evidenciação das informações contábeis julgue o item a seguir.
Considere que uma empresa efetuou o registro de pagamento antecipado de telefone celular no valor de R$ 500,00. Nessa situação, ao utilizar R$ 20,00 desses créditos há um débito na conta de despesa de telefone e um crédito na conta caixa, ao se adotar o regime de competência.
Considere que uma empresa efetuou o registro de pagamento antecipado de telefone celular no valor de R$ 500,00. Nessa situação, ao utilizar R$ 20,00 desses créditos há um débito na conta de despesa de telefone e um crédito na conta caixa, ao se adotar o regime de competência.
Q1205018
Contabilidade Geral
Acerca dos registros e da evidenciação das informações contábeis julgue o item a seguir.
O registro da perda não provisionada de estoques advinda de enchentes afetará imediatamente o resultado do exercício ao se adotar o regime de competência como critério de reconhecimento de receitas e despesas. Caso seja adotado o regime de caixa, o evento citado não será registrado no momento em que ocorreu, mas sim no momento da reposição de estoques à vista ou pagamento aos fornecedores de mercadoria para revenda.
O registro da perda não provisionada de estoques advinda de enchentes afetará imediatamente o resultado do exercício ao se adotar o regime de competência como critério de reconhecimento de receitas e despesas. Caso seja adotado o regime de caixa, o evento citado não será registrado no momento em que ocorreu, mas sim no momento da reposição de estoques à vista ou pagamento aos fornecedores de mercadoria para revenda.
Q1199541
Contabilidade Geral
Com relação aos regimes contábeis, leia as afirmativas
abaixo: I- Os regimes contábeis correspondem às normas que
orientam a execução, o controle e o registro de fatos e atos patrimoniais e não patrimoniais de uma empresa; II- No Regime de Competência, leva-se em consideração o registro feito no momento da efetivação do pagamento ou recebimento, independente de quando o fato contábil tenha ocorrido; III- Despesas diferidas são aquelas que foram pagas antes da
ocorrência do fato gerador, de forma antecipada.
Marque a alternativa CORRETA:
Marque a alternativa CORRETA:
Q1193900
Contabilidade Geral
Em 10/4/2009, uma microempresa realizou vendas de mercadorias no valor de R$ 15.000,00, recebendo R$ 7.000,00 no ato da transação. O restante deverá ser pago pelo cliente em parcelas iguais de R$ 4.000,00, com prazo de 30 e 60 dias, respectivamente. As despesas e os custos incorridos com essa venda montam a R$ 12.000,00, dos quais a entidade pagou 50% durante o mês de abril de 2008. Os R$ 6.000,00 restantes serão pagos em 30/6/2008.
Com base na situação descrita acima, assinale a opção que corresponde ao lucro mensal apurado em 30/4/2009 pelo regime de competência e pelo regime de caixa, respectivamente.
Com base na situação descrita acima, assinale a opção que corresponde ao lucro mensal apurado em 30/4/2009 pelo regime de competência e pelo regime de caixa, respectivamente.
Q415418
Contabilidade Geral
Texto associado
Uma empresa apresentou os seguintes registros contábeis:

Tais registros permitem afirmar que os resultados da entidade, em 2006, pelo regime de caixa e de competência, são respectivamente, em $,
Ano: 2008
Banca:
FCC
Órgão:
TCE-CE
Prova:
FCC - 2008 - TCE-CE - Analista de Controle Externo - Auditoria Governamental |
Q403414
Contabilidade Geral
O reconhecimento dos eventos contábeis no momento de identificação do seu fato gerador está ligado ao
Ano: 2008
Banca:
FCC
Órgão:
TCE-CE
Prova:
FCC - 2008 - TCE-CE - Analista de Controle Externo - Auditoria Governamental |
Q403410
Contabilidade Geral
Em 2007, a Empresa L&M obtém R$ 5.000.000,00 em receitas, das quais 20% serão recebidas no início de 2008. Das despesas, no valor total de R$ 4.100.000,00, R$ 800.000,00 correspondem a despesas de depreciação e R$ 400.000,00 a despesas provisionadas. Com base nos dados fornecidos e comparando a apuração do Resultado pelo Regime de Caixa e pelo Regime de Competência de Exercício, o resultado apurado pelo Regime de
Ano: 2008
Banca:
CESGRANRIO
Órgão:
TJ-RO
Prova:
CESGRANRIO - 2008 - TJ-RO - Agente Judiciário - Contabilidade |
Q52913
Contabilidade Geral
Sabe-se que o método contábil apresenta algumas limitações. Tais limitações podem fazer com que os relatórios contábeis, elaborados pela Contabilidade, não expressem totalmente a realidade econômica da entidade.
Nesse enfoque, sua maior limitação está no fato de o(a)
Nesse enfoque, sua maior limitação está no fato de o(a)
Ano: 2008
Banca:
FCC
Órgão:
TRT - 18ª Região (GO)
Prova:
FCC - 2008 - TRT - 18ª Região (GO) - Analista Judiciário - Contabilidade |
Q26251
Contabilidade Geral
Uma sociedade com fins lucrativos, no exercício de início de suas atividades, efetuou sua escrituração contábil pelo regime de caixa, apurando um prejuízo de R$ 10.000,00. Advertida de seu erro, reelaborou a escrituração pelo regime de competência, tendo registrado um lucro líquido no exercício de R$ 3.000,00. As despesas, pelo regime de competência, equivaleram a 70% das despesas regis- tradas pelo regime de caixa. As receitas, reconhecidas pelo regime de competência, montaram a R$ 24.000,00. Logo, as receitas, se reconhecidas pelo regime de caixa, corresponderiam, em R$, a
Ano: 2007
Banca:
FCC
Órgão:
TRE-MS
Prova:
FCC - 2007 - TRE-MS - Analista Judiciário - Contabilidade |
Q2255092
Contabilidade Geral
A entidade Iporanga apura seu resultado pelo regime
contábil de caixa. Considerando as receitas e despesas
abaixo, o resultado em 20X5 é
Em R$ Receita de 20X4 recebida em 20X5 25.000 Receita de 20X5 recebida em 20X5 20.000 Despesa de 20X5 paga em 20X5 15.000 Despesa de 20X4 paga em 20X5 5.000
Em R$ Receita de 20X4 recebida em 20X5 25.000 Receita de 20X5 recebida em 20X5 20.000 Despesa de 20X5 paga em 20X5 15.000 Despesa de 20X4 paga em 20X5 5.000
Ano: 2007
Banca:
FCC
Órgão:
TRE-MS
Prova:
FCC - 2007 - TRE-MS - Analista Judiciário - Contabilidade |
Q2255073
Contabilidade Geral
Texto associado
Atenção: Para responder à questão considere os dados fornecidos pela Cia. Estrela Azul,
referentes ao exercício de 2006.
I. Contas de Resultado do período, em R$:
Total
Venda de Mercadorias 3.000.000
Custo das Mercadorias 1.000.000
Despesas Administrativas 600.000
Despesas de Vendas 300.000
Despesas Tributárias 150.000
Despesas Financeiras 30.000
Receitas Financeiras 120.000
II. Informações adicionais referentes aos itens anteriores:
− 28% das receitas totais de vendas serão recebidas nos
dois primeiros meses de 2007;
− Os estoques de mercadorias e materiais utilizados no
período foram integralmente adquiridos e pagos em
2006;
− As perdas esperadas com clientes correspondem a
R$ 3.000;
− Em 2006 as depreciações foram computadas no
montante de R$ 48.000;
− O passivo da empresa registra o valor
de R$ 7.500 na conta de Impostos a Pagar;
− O Balanço Patrimonial da empresa evidencia uma
única Aplicação Financeira pré-fixada, que incorpora
principal e juros mensais, que serão resgatados
somente no vencimento da operação em 31.01.2007.
O resultado de 2006 se considerado a contabilização pelo
Regime de Caixa, em R$, é
Ano: 2007
Banca:
CESPE / CEBRASPE
Órgão:
PGE-PA
Prova:
CESPE / CEBRASPE - 2007 - PGE-PA - Assistente de Procuradoria em Contabilidade |
Q1659637
Contabilidade Geral
Uma empresa contratou aluguéis antecipados no valor de
R$ 54.000,00 e pagou no ato da contratação. Os aluguéis
contratados têm vigência de 25 anos. Nessa situação, o saldo da
conta de despesa antecipada, após dois quadrimestres é igual a
Q1233379
Contabilidade Geral
Com relação aos conceitos e às aplicações da análise econômico-financeira, julgue o item seguinte.
Os valores aplicados em almoxarifados, não destinados à venda, apesar de terem existência física, são classificados, por suas características peculiares, na categoria de despesas antecipadas.
Os valores aplicados em almoxarifados, não destinados à venda, apesar de terem existência física, são classificados, por suas características peculiares, na categoria de despesas antecipadas.
Ano: 2007
Banca:
FCC
Órgão:
Prefeitura de São Paulo - SP
Prova:
FCC - 2007 - Prefeitura de São Paulo - SP - Auditor Fiscal do Município - Prova 4 |
Q198215
Contabilidade Geral
A Cia. Varginha importou uma máquina para ser utilizada em suas atividades industriais, pelo valor CIF de R$ 200.000,00. Sobre a importação incidiram os seguintes tributos:
Imposto de Importação ..................................................................................... R$ 20.000,00
Imposto sobre Produtos Industrializados (IPI) ................................... ............... R$ 22.000,00
Imposto sobre Circulação de Mercadorias e Serviços (ICMS) .................. ........ R$ 58.914,00
Contribuição para o PIS...................................................................................... R$ 4.708,00
Contribuição para o Financiamento da Seguridade Social (COFINS)................. R$ 21.683,00
Adicionalmente, a companhia desembolsou R$ 4.000,00 para que a máquina fosse devidamente instalada em sua fábrica e em condições de produzir. Ao analisar essa operação, o auditor independente constatou que o custo de aquisição tinha sido corretamente escriturado. Sabendo-se que a companhia é contribuinte do IPI, do ICMS, do PIS e da COFINS no regime de incidência não-cumulativa, o valor encontrado pelo auditor no registro contábil da importação correspondeu a, em R$:
Imposto de Importação ..................................................................................... R$ 20.000,00
Imposto sobre Produtos Industrializados (IPI) ................................... ............... R$ 22.000,00
Imposto sobre Circulação de Mercadorias e Serviços (ICMS) .................. ........ R$ 58.914,00
Contribuição para o PIS...................................................................................... R$ 4.708,00
Contribuição para o Financiamento da Seguridade Social (COFINS)................. R$ 21.683,00
Adicionalmente, a companhia desembolsou R$ 4.000,00 para que a máquina fosse devidamente instalada em sua fábrica e em condições de produzir. Ao analisar essa operação, o auditor independente constatou que o custo de aquisição tinha sido corretamente escriturado. Sabendo-se que a companhia é contribuinte do IPI, do ICMS, do PIS e da COFINS no regime de incidência não-cumulativa, o valor encontrado pelo auditor no registro contábil da importação correspondeu a, em R$:
Ano: 2007
Banca:
FCC
Órgão:
Prefeitura de São Paulo - SP
Prova:
FCC - 2007 - Prefeitura de São Paulo - SP - Auditor Fiscal do Município - Prova 2 |
Q197806
Contabilidade Geral
Uma companhia contratou, em 01.09.2005, um seguro contra incêndio para sua fábrica, com prazo de três anos e vigência imediata, tendo pago, pela respectiva apólice, a importância de R$ 115.200,00. Em 31.12.2005, deverá constar no grupo do Ativo Circulante, do Balanço Patrimonial da companhia, como despesa do exercício seguinte, a importância correspondente a, em R$:
Ano: 2006
Banca:
CESPE / CEBRASPE
Órgão:
ANATEL
Provas:
CESPE - 2006 - ANATEL - Analista Administrativo - Ciências Humanas ou Sociais
|
CESPE - 2006 - ANATEL - Especialista em Regulação |
Q395624
Contabilidade Geral
A Contabilidade, que estuda os fenômenos ocorridos com o patrimônio ou a riqueza aziendal, é fundamental para avaliar o desempenho das organizações econômicas. Utilizando os princípios básicos dessa ciência, julgue os próximos itens.
Considere que o pagamento de mão-de-obra referente aos serviços prestados em janeiro de determinado ano tenha sido realizado somente em fevereiro daquele ano. No regime de caixa, esse pagamento será registrado como despesa do mês de janeiro, já que ocorreu, efetivamente, nesse mês.
Considere que o pagamento de mão-de-obra referente aos serviços prestados em janeiro de determinado ano tenha sido realizado somente em fevereiro daquele ano. No regime de caixa, esse pagamento será registrado como despesa do mês de janeiro, já que ocorreu, efetivamente, nesse mês.
Ano: 2006
Banca:
ESAF
Órgão:
SEFAZ-CE
Prova:
ESAF - 2006 - SEFAZ-CE - Auditor Fiscal da Receita Estadual - Provas 1 e 2 |
Q117675
Contabilidade Geral
Na empresa Nutricional S/A, o resultado do exercício havia sido apurado acusando um lucro de R$ 50.000,00, quando foram realizadas as verificações de saldos para efeito de ajustes de encerramento e elaboração do balanço patrimonial. Os resultados, contabilizados segundo o regime contábil de Caixa ao longo do período, evidenciaram a existência de:
- salários de dezembro, no valor de R$ 15.000,00, ainda não quitados; - juros de R$ 4.000,00 já vencidos no exercício, mas ainda não recebidos; - aluguéis de R$ 6.300,00, referentes a janeiro de 2007, pagos em dezembro de 2006; - comissões de R$ 7.200,00, recebidas em dezembro de 2006, mas que se referem ao exercício seguinte.
Após a contabilização dos ajustes segundo o Princípio da Competência, o lucro do exercício passou a ser de
- salários de dezembro, no valor de R$ 15.000,00, ainda não quitados; - juros de R$ 4.000,00 já vencidos no exercício, mas ainda não recebidos; - aluguéis de R$ 6.300,00, referentes a janeiro de 2007, pagos em dezembro de 2006; - comissões de R$ 7.200,00, recebidas em dezembro de 2006, mas que se referem ao exercício seguinte.
Após a contabilização dos ajustes segundo o Princípio da Competência, o lucro do exercício passou a ser de
Ano: 2006
Banca:
FCC
Órgão:
TRT - 4ª REGIÃO (RS)
Prova:
FCC - 2006 - TRT - 4ª REGIÃO (RS) - Analista Judiciário - Contabilidade |
Q24259
Contabilidade Geral
A Cia. Comercial Cruzeiro do Leste adquiriu 1.600 unidades de uma determinada mercadoria no valor de R$ 320.000,00, pagando metade à vista e financiando com o fornecedor a outra metade, para pagamento no exercício seguinte. Vendeu à vista, no próprio exercício, 1/2 do lote por R$ 400.000,00 e vendeu a prazo, para recebimento no exercício seguinte, 1/8 do lote por R$ 120.000,00. O total das despesas incorridas no exercício foi de R$ 200.000,00, do qual 30% não foi pago no próprio exercício. Apurando-se o resultado pelo regime de competência, é correto concluir que o lucro da companhia, em reais, foi
Ano: 2006
Banca:
FCC
Órgão:
TRT - 4ª REGIÃO (RS)
Prova:
FCC - 2006 - TRT - 4ª REGIÃO (RS) - Analista Judiciário - Contabilidade |
Q24256
Contabilidade Geral
Num determinado dia do exercício social, o contador de uma companhia industrial registrou os seguintes fatos contábeis no livro Diário (valores em reais):
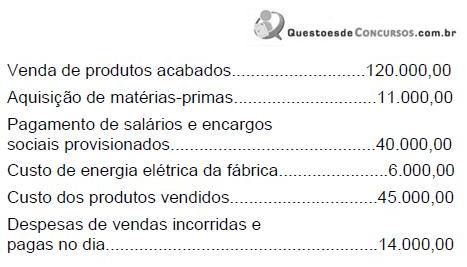
Considerando-se apenas os fatos contábeis mencionados nesse dia, o resultado da companhia, apurado pelo regime de competência, aumentou em
Considerando-se apenas os fatos contábeis mencionados nesse dia, o resultado da companhia, apurado pelo regime de competência, aumentou em
Q2238227
Contabilidade Geral
Com base nos princípios e na legislação societária aplicáveis às demonstrações contábeis, julgue o item subseqüente.
As receitas e as despesas de competência de exercícios
anteriores, não computadas nesses exercícios, desde que não
decorram de erro ou mudança de critério contábil que não se
deva a fatos subseqüentes, serão incorporadas ao resultado
em que se descobre o erro.

 Conheça nossos planos