Questões de Concurso
Sobre regimes contábeis em contabilidade geral
Foram encontradas 516 questões


I. A despesa com energia elétrica correspondente ao consumo do mês de dezembro de 2025, no valor de R$ 200,00, foi quitada ainda em dezembro de 2025.
II. A despesa de aluguel referente ao mês de janeiro de 2026, no valor de R$ 500,00, foi paga antecipadamente, em dezembro de 2025.
III. A despesa de água correspondente ao consumo de dezembro de 2025, no valor de R$ 400,00, foi paga em janeiro de 2026.
IV. Os juros correspondentes ao mês de janeiro de 2026, no valor de R$ 250,00, foram pagos durante o próprio mês de janeiro de 2026.
V. Os juros referentes ao mês de dezembro de 2025, no valor de R$ 1.000,00, foram recebidos somente em janeiro de 2026.
VI. Os aluguéis relativos aos bens utilizados durante janeiro de 2026, no valor de R$ 1.300,00, foram recebidos antecipadamente, em dezembro de 2025.
VII. Os serviços prestados pela empresa em dezembro de 2025, no valor de R$ 1.700,00, tiveram seus valores recebidos em dezembro de 2025.
VIII. As comissões auferidas durante o mês de janeiro de 2026, no valor de R$ 750,00, foram recebidas no próprio mês de janeiro de 2026.
Considerando os fatos contábeis apresentados, determine o resultado obtido pela empresa segundo o regime de caixa e o regime de competência, para os meses de dezembro de 2025 e janeiro de 2026. Em seguida, assinale a alternativa que apresenta a afirmação CORRETA.
De acordo com as informações, desconsiderando qualquer outra forma de tributação, pode-se dizer que as despesas efetivamente contabilizadas no período 07/2026 serão de:
De acordo com o Regime de Competência, a despesa com o professor na Demonstração do Resultado mensal da entidade, em 30/06/2026, foi
Uma empresa prestou um serviço no mês de julho de 2025, emitindo uma nota fiscal no valor bruto de R$ 115.000,00. O pagamento foi realizado pelo cliente somente no mês de agosto de 2025, com retenção de R$ 7.300,00, de modo que o valor líquido efetivamente recebido pela empresa foi de R$ 107.700,00.
Considerando o regime de caixa e o valor líquido efetivamente recebido, assinale a alternativa correta quanto ao mês e ao valor da entrada financeira:
Sobre o tema, analise a seguinte situação:
Prestação de serviços no mês de maio de 2026, no valor de R$ 75.000,00 (valor bruto da nota fiscal emitida), com previsão de recebimento no mês de junho de 2026, sendo que o valor do imposto a ser retido é de R$ 5.000,00.
Assinale a alternativa que apresenta a variação do Ativo da empresa prestadora de serviços acima, no mês de maio de 2026:
No dia 01/12/2024 uma empresa realizou vendas de mercadorias nas seguintes condições:
• Vendas à vista...................... R$ 4.000.000,00
• Vendas a prazo...................... R$ 3.047.500,00
As vendas a prazo serão recebidas integralmente em 01/06/2026, sendo que a empresa praticava a taxa de juros de 0,758% ao mês (equivalente a 15% no prazo da venda a prazo).
Sabendo que os impostos incidentes sobre a Receita de Vendas totalizaram R$ 800.000,00 e as despesas com frete para a entrega das mercadorias vendidas totalizaram R$ 25.000,00, o valor da Receita Líquida de Vendasa ser evidenciado na Demonstração do Resultado do ano de 2024, decorrentes exclusivamente das vendas efetuadas em 01/12/2024, foi, em reais:
Acerca da contabilização de operações contábeis diversas em empresa estatal não dependente, julgue o item que se segue.
Em empréstimos prefixados contraídos é incorreto levar imediatamente a resultado os juros, devendo estes permanecer escriturados em conta retificadora do passivo correspondente e ser apropriados ao resultado na medida da competência contábil.
Para isso, adquiriu, em janeiro, R$ 10.000 em produtos, que foram usados na construção da máquina. A máquina começou a ser utilizada em 01/07/2025, e a vida útil foi estimada em 5 anos.
O efeito da baixa desses produtos deve ser reconhecido de acordo com
• Disponibilidades: R$ 20.000; • Terrenos: R$ 80.000; e • Capital Social: R$ 100.000.
Em 05/01/2026, a entidade vendeu o terreno por R$ 90.000 à vista. Na data, foi acordado que a entidade iria desocupar o terreno somente em 05/02/2026, sendo que nessa mesma data o comprador assumiria o controle do ativo.
Em suas demonstrações contábeis, a entidade considerou a venda realizada em janeiro, contrariando o Regime de Competência.
Ao analisar o Balanço Patrimonial mensal, em 31/01/2026, constatou-se que está(ão) superavaliado(s)
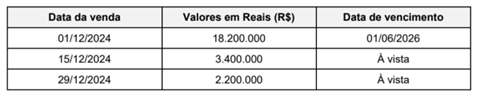
A taxa de juros praticada pela empresa para as vendas a prazo, em dezembro de 2024, era 1,25% ao mês, que equivalia à taxa de 25% para o período de 01/12/2024 a 01/06/2026.
Na Demonstração do Resultado do ano de 2024, a empresa reconheceu, em relação às vendas realizadas no mês de dezembro de 2024, receita de vendas no valor de:
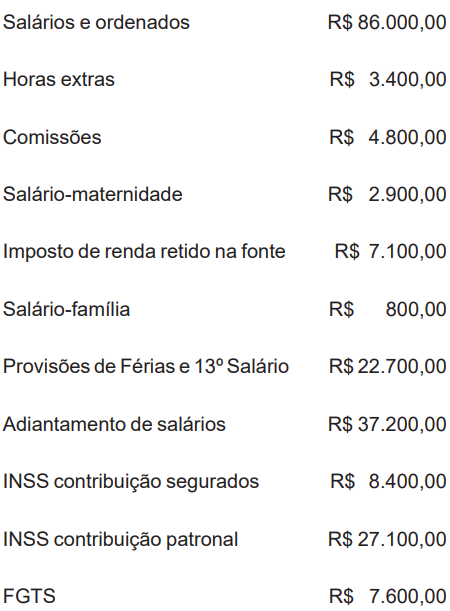
Considerando essa situação hipotética, o regime de competência e a distinção entre encargos patronais e valores retidos dos empregados para posterior recolhimento a terceiros, assinale a opção que apresenta corretamente a despesa total de pessoal reconhecida pela empresa no mês.
A partir dessa situação hipotética e considerando o regime de competência, assinale a opção que apresenta o lançamento contábil adequado para registrar os fatos ocorridos em 1º de agosto de 2025.
Em relação à contabilidade aplicada às entidades fechadas de previdência complementar (EFPC), julgue o item seguinte.
O regime de competência rege os registros contábeis tanto de despesas quanto de receitas, ressalvadas algumas situações especiais.
Julgue o item que se segue, relativo a princípios e convenções contábeis aplicáveis à contabilidade brasileira.
O princípio da competência é aplicável à elaboração de todas as demonstrações contábeis, exceto à demonstração dos fluxos de caixa.

 Conheça nossos planos